Assurance pour les professionnels : les garanties qui protègent vraiment votre activité
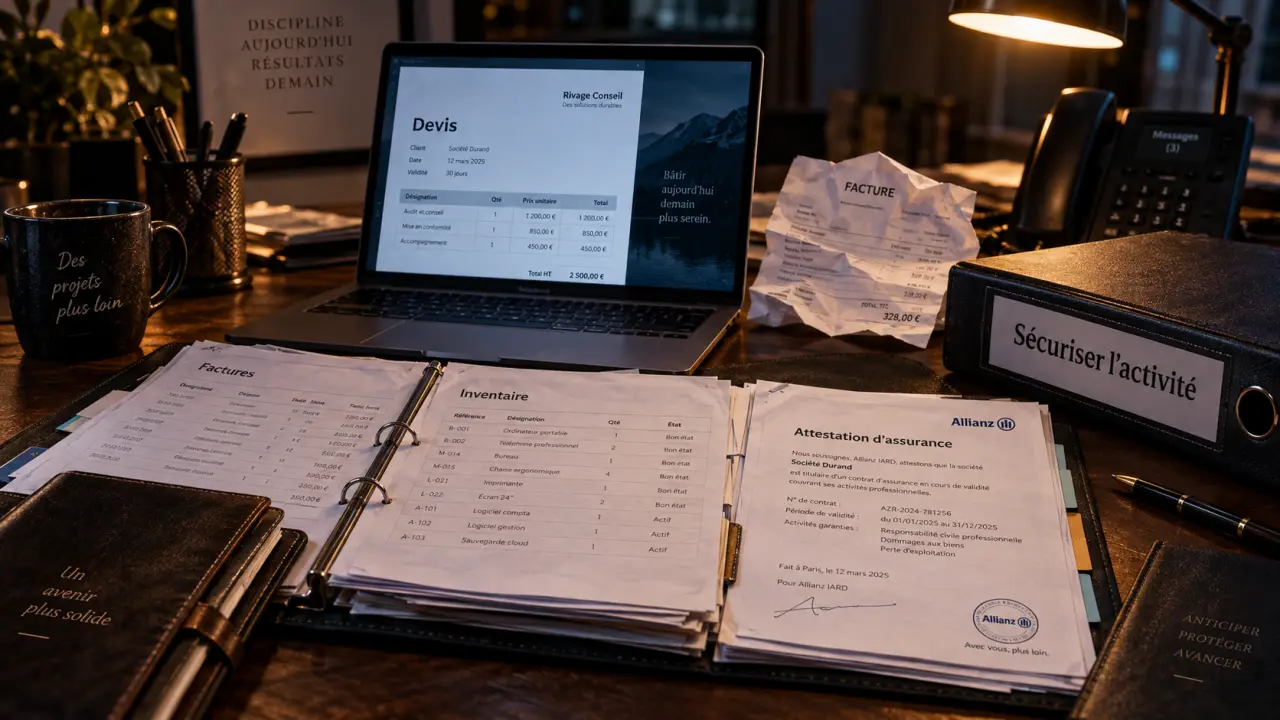
Une assurance pour les professionnels ne se limite pas à souscrire une responsabilité civile et à classer une attestation. Selon votre métier, vos locaux, votre matériel, vos salariés et vos engagements envers vos clients, un sinistre peut interrompre l’activité, fragiliser la trésorerie ou compromettre une relation commerciale. La priorité consiste à couvrir les risques réels de l’entreprise, sans payer pour des garanties inutiles.
Partir de l’activité réelle plutôt que d’un contrat standard
La bonne couverture commence par une description précise de votre activité. Un consultant travaillant depuis son domicile, un artisan intervenant sur des chantiers et un commerçant accueillant du public n’exposent ni les mêmes biens ni les mêmes personnes aux mêmes risques. Une déclaration approximative peut aussi compliquer l’indemnisation si l’assureur constate un écart entre l’activité exercée et celle déclarée.
Identifier ce qui peut arrêter l’entreprise
Posez-vous une question simple : que se passe-t-il demain si un incendie, un dégât des eaux, un vol, une panne informatique ou une réclamation client survient ? Listez les éléments nécessaires à la continuité de l’activité : local, stock, outillage, véhicule, fichiers clients, matériel informatique, équipe et fournisseurs clés. Cette démarche aide à distinguer les garanties indispensables des options secondaires.
Le dommage visible ne reflète pas toujours son coût économique. Le vol d’un ordinateur peut sembler limité. Pourtant, la perte d’accès aux devis, à la comptabilité, aux données de production ou aux échanges avec les clients peut immobiliser l’entreprise pendant plusieurs jours. La valeur à protéger ne correspond donc pas seulement au prix du matériel. Elle comprend aussi les délais de remise en état, les solutions de remplacement, les obligations contractuelles et la capacité à continuer à facturer.
Ne pas confondre obligation et besoin de protection
Certaines professions réglementées doivent souscrire des assurances spécifiques. C’est notamment le cas de nombreuses activités du bâtiment soumises à l’assurance décennale, ou de professions pour lesquelles une responsabilité civile professionnelle est imposée. Pour d’autres entrepreneurs, une garantie n’est pas légalement obligatoire, mais reste fortement recommandée. L’absence d’obligation ne supprime pas le risque : un indépendant peut devoir indemniser un client même si aucun texte ne lui impose une RC professionnelle.
Les garanties qui structurent une assurance pour les professionnels
Un contrat efficace associe généralement plusieurs protections. Les intitulés varient selon les assureurs. Il faut donc examiner le contenu des garanties, les plafonds et les exclusions, plutôt que se fier uniquement au nom de la formule.
| Garantie | Ce qu’elle peut couvrir | Profils particulièrement concernés |
|---|---|---|
| Responsabilité civile professionnelle | Dommages causés à un client ou à un tiers dans le cadre de l’activité | Conseils, prestations intellectuelles, soins, services, artisans |
| Multirisque professionnelle | Locaux, mobilier, stock, matériel et certains sinistres courants | Commerces, bureaux, ateliers, professions libérales |
| Perte d’exploitation | Conséquences financières d’une interruption après un sinistre garanti | Entreprises dépendantes d’un local, d’un outil ou d’un stock |
| Protection juridique | Information, accompagnement ou prise en charge selon le contrat en cas de litige | La plupart des TPE et indépendants |
| Cyberassurance | Conséquences de certains incidents numériques et atteintes aux données | Entreprises utilisant une messagerie, le paiement, des données clients ou des outils en ligne |
La RC professionnelle, socle de la relation client
La responsabilité civile professionnelle intervient lorsqu’une erreur, une négligence, un retard, un mauvais conseil ou un dommage matériel cause un préjudice à un tiers. Elle ne couvre pas automatiquement tous les engagements pris dans un devis ou un contrat. Les pénalités de retard, les obligations de résultat, les activités non déclarées et certains dommages immatériels doivent être vérifiés avec attention. Pour un prestataire, le plafond d’indemnisation doit rester cohérent avec la valeur des missions confiées.
La multirisque ne remplace pas la continuité d’activité
La multirisque professionnelle protège souvent les biens de l’entreprise, sous réserve des garanties souscrites. Toutefois, reconstruire ou remplacer ces biens ne suffit pas toujours à absorber la baisse de chiffre d’affaires pendant une fermeture. La garantie perte d’exploitation peut couvrir, selon les conditions prévues, une partie de la marge perdue et des frais supplémentaires nécessaires à la reprise. Sa durée d’indemnisation mérite une attention particulière : quelques mois peuvent être insuffisants après un sinistre important.
Adapter la couverture à votre manière de travailler
Le statut juridique ne suffit pas à déterminer les besoins. Une micro-entreprise peut avoir des responsabilités élevées, tandis qu’une société plus grande peut exercer une activité peu exposée. Les usages concrets doivent guider les choix et la sélection des garanties.
- Travail à domicile : vérifiez si l’assurance habitation couvre réellement l’usage professionnel, le matériel et l’accueil éventuel de clients.
- Déplacements fréquents : contrôlez l’assurance du véhicule utilisé pour l’activité, ainsi que la protection des outils et des marchandises transportés.
- Accueil du public : examinez les risques liés aux locaux, à l’accessibilité, au vol et aux accidents pouvant survenir sur place.
- Sous-traitance : délimitez les responsabilités de chacun et demandez les attestations d’assurance adaptées.
- Vente en ligne : anticipez les litiges clients, la protection des données, les incidents de paiement et la dépendance aux outils numériques.
Les entreprises du bâtiment doivent vérifier avec précision le champ d’activité indiqué sur leurs attestations. Une couverture adaptée à un lot ne vaut pas nécessairement pour une autre intervention. Dans les métiers du conseil, l’attention porte davantage sur les livrables, les recommandations, les données confiées et les conséquences financières d’une erreur. Pour les commerces et les restaurants, le stock, les équipements et l’impossibilité d’ouvrir restent souvent les principaux points à couvrir.
Comparer les contrats avec les bons critères
Le prix est utile, mais il ne suffit pas pour comparer deux assurances pour les professionnels. Une cotisation plus basse peut correspondre à une franchise élevée, à un plafond trop faible ou à des exclusions qui concernent précisément votre activité. Demandez des propositions comparables, fondées sur les mêmes informations et sur un niveau de garantie équivalent.
Lire trois points avant de signer
- Les exclusions : recherchez les situations non couvertes, les activités exclues, les limites géographiques et les conditions de mise en œuvre.
- Les plafonds et sous-plafonds : vérifiez le montant maximal versé pour un sinistre, ainsi que les limites particulières applicables aux données, aux clés, au vol ou aux dommages immatériels.
- Les franchises : évaluez la somme qui restera à votre charge à chaque sinistre. Une franchise acceptable doit rester supportable par votre trésorerie.
La qualité de l’accompagnement compte aussi. En cas de déclaration, vous devez savoir quels documents réunir, quelles mesures prendre pour limiter le dommage et quels délais respecter. Conservez les factures, les photographies du matériel, les contrats clients et les inventaires à jour. Ces documents facilitent l’évaluation des pertes et peuvent accélérer le traitement du dossier.
Faire évoluer son assurance au rythme de l’entreprise
Une assurance professionnelle doit être revue dès qu’un changement modifie votre exposition : hausse du chiffre d’affaires, déménagement, embauche, achat de machines, nouveaux locaux, nouveau service, activité à l’étranger ou stockage de données plus sensibles. Attendre un sinistre pour actualiser les déclarations peut avoir des conséquences coûteuses.
Un point annuel fournit un bon repère, mais certains événements exigent une mise à jour immédiate. Si vous signez un contrat plus important, relisez les clauses d’assurance exigées par votre client et assurez-vous de pouvoir fournir une attestation conforme. Si vous recrutez, pensez aux assurances liées aux véhicules, aux équipements confiés et à la protection des personnes selon votre situation.
Évitez toutefois de surdimensionner le contrat par crainte de tout couvrir. Priorisez les scénarios plausibles et les conséquences que votre entreprise ne pourrait pas absorber seule. Une assurance pour les professionnels bien choisie associe une responsabilité civile adaptée, la protection des actifs essentiels et un dispositif réaliste pour redémarrer après un incident.
- Assurance pour les professionnels : les garanties qui protègent vraiment votre activité - 13 septembre 2026
- Portage salarial : qui signe quoi, que paie-t-on et pour quel profil ? - 12 septembre 2026
- Facturation et gestion comptable e-commerce : séparez les flux pour lire votre vraie marge - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Système de gestion de la qualité : 7 principes et 3 étapes pour transformer votre performance
 Trouver un nom de marque : 4 étapes pour créer une identité forte et sécurisée
 Compte 608 : frais accessoires d’achat, ventilation et erreurs d’imputation à éviter
 50 € à 1 500 € le lien : pourquoi un tarif netlinking varie autant ?