Auto-entrepreneur et chômage : le moment de création change le cumul de l’ARE
Publié par : Éloi Valembois — Rédacteur spécialisé en emploi
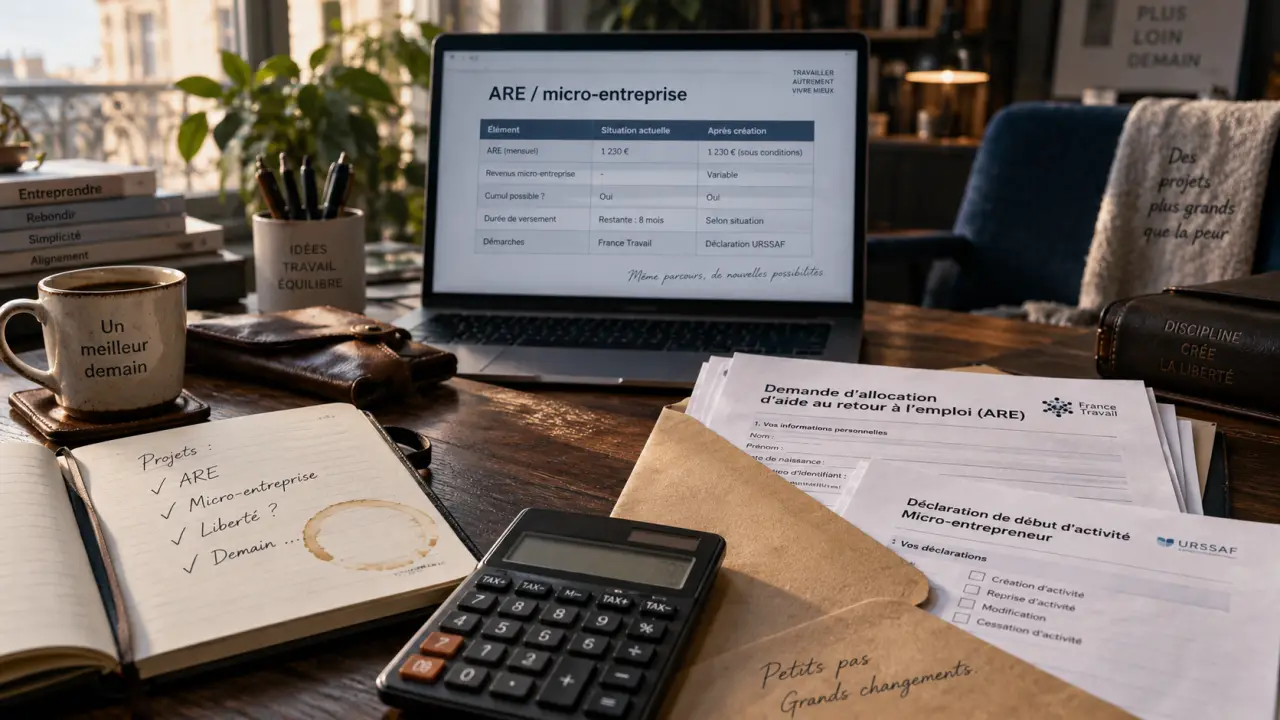
Créer une micro-entreprise ne fait pas perdre automatiquement le droit au chômage. Sous conditions, un demandeur d’emploi peut exercer comme auto-entrepreneur tout en percevant l’allocation d’aide au retour à l’emploi (ARE). Le montant versé, la durée du cumul et les formalités dépendent toutefois d’un point central : l’activité existait-elle avant l’inscription à France Travail, ou a-t-elle été créée pendant l’indemnisation ?
Le cumul auto-entrepreneur et chômage dépend d’abord de votre situation
Le statut de micro-entrepreneur est compatible avec une recherche d’emploi et avec l’ARE. Vous devez rester inscrit à France Travail, respecter vos obligations d’actualisation et déclarer votre activité. Le chômage ne finance pas directement l’entreprise. Il fournit un revenu de remplacement dont le montant est ajusté en fonction des revenus professionnels déclarés.
Vous créez votre micro-entreprise après votre inscription
C’est une situation fréquente lors d’une reconversion ou du lancement d’une activité de freelance. Vous pouvez demander le maintien de l’ARE, mais celui-ci est généralement partiel lorsque votre chiffre d’affaires génère un revenu professionnel. France Travail estime ce revenu à partir du chiffre d’affaires déclaré, après application de l’abattement forfaitaire correspondant à votre activité. L’allocation est ensuite ajustée. Une régularisation peut intervenir lorsque les éléments définitifs sont connus.
Le maintien de l’ARE n’est pas illimité. Pour certains créateurs d’entreprise, le cumul est plafonné à 60 % des droits restants au début de l’activité. Les droits non consommés ne disparaissent pas nécessairement. Leur traitement dépend de votre dossier et des règles applicables à votre situation. Demandez donc une estimation individualisée avant de construire votre budget de lancement.
Votre activité existait avant la perte de votre emploi
Une micro-entreprise exercée en parallèle d’un emploi salarié peut être considérée comme une activité conservée. Dans ce cas, le cumul peut être plus favorable : l’ARE peut être maintenue intégralement avec les revenus de l’activité indépendante, à condition que cette activité ait bien été déclarée et réellement exercée avant la fin du contrat de travail. Les revenus concernés ne doivent pas dissimuler une création ou une reprise intervenue après la perte d’emploi.
Cette distinction explique pourquoi deux personnes ayant le même chiffre d’affaires peuvent percevoir une allocation différente. La date de début d’activité, la continuité de son exercice et la déclaration réalisée auprès des organismes compétents comptent autant que le montant facturé.
Comprendre le calcul : le chiffre d’affaires n’est pas votre revenu réel
Pour un auto-entrepreneur, le chiffre d’affaires encaissé ne correspond pas au revenu disponible. Il sert notamment à calculer les cotisations sociales auprès de l’Urssaf et à évaluer les revenus professionnels pris en compte pour l’ARE. Les achats, frais de déplacement, logiciels ou assurances ne sont pas déduits un par un dans le régime micro-social. L’administration applique un abattement forfaitaire selon la nature de l’activité.
Un mois sans chiffre d’affaires doit aussi être déclaré. Il peut permettre le versement de l’ARE sans réduction liée à l’activité, si vous remplissez toujours les autres conditions. À l’inverse, une hausse du chiffre d’affaires peut réduire l’allocation du mois concerné. Le total de vos revenus d’activité et de l’ARE ne peut pas dépasser le niveau de rémunération ayant servi de référence à vos droits.
Pourquoi l’actualisation mensuelle évite les mauvaises surprises
Chaque mois, vous devez vous actualiser auprès de France Travail et indiquer que vous avez exercé une activité indépendante. Remplissez les informations demandées avec précision, même lorsque votre encaissement est nul. En parallèle, transmettez votre chiffre d’affaires à l’Urssaf selon votre périodicité mensuelle ou trimestrielle. Un décalage entre ces déclarations peut entraîner un paiement provisoire, puis une régularisation ou un trop-perçu à rembourser.
La périodicité déclarative influence directement le suivi de votre trésorerie. Une déclaration mensuelle donne une vision plus proche de l’activité et peut faciliter l’ajustement de l’ARE. Une déclaration trimestrielle regroupe les encaissements sur une période plus longue. Avant de choisir ou de modifier votre rythme déclaratif, examinez vos délais de paiement clients, vos charges fixes et le besoin de revenu régulier du foyer. La bonne fréquence est celle qui rend vos déclarations lisibles et votre trésorerie prévisible.
ARE, ARCE ou ATI : choisir l’aide adaptée à votre projet
Le maintien de l’ARE n’est pas la seule option. L’ARCE, ou aide à la reprise ou à la création d’entreprise, permet de recevoir une partie des droits restants sous forme de capital. Elle suppose notamment de bénéficier de l’ACRE. Ce choix remplace le versement mensuel de l’ARE. Vous devez donc comparer la sécurité d’un revenu régulier avec votre besoin de financement immédiat.
| Dispositif | Logique | Peut convenir si… | Point de vigilance |
|---|---|---|---|
| Maintien de l’ARE | Allocation mensuelle ajustée aux revenus de la micro-entreprise | Vous démarrez progressivement ou vos revenus sont incertains | Actualisation mensuelle et risque de régularisation |
| ARCE | Versement d’une partie des droits sous forme de capital | Vous devez financer du matériel, un stock ou un lancement commercial | Vous renoncez au maintien mensuel de l’ARE |
| ATI | Allocation destinée, sous conditions, aux travailleurs indépendants cessant leur activité | Votre activité indépendante cesse et vous remplissez les critères spécifiques | La cessation d’activité n’ouvre pas automatiquement droit à l’ARE |
L’ARCE peut convenir à un projet qui nécessite un investissement initial clairement identifié. Le maintien de l’ARE offre généralement davantage de sécurité lorsque l’activité démarre avec peu de visibilité commerciale. Un capital disponible ne remplace pas un revenu durable : un versement immédiat peut financer le lancement, mais il doit couvrir les dépenses prévues sans fragiliser votre budget personnel.
Les démarches à suivre pour protéger vos droits
La simplicité du statut ne dispense pas de respecter plusieurs obligations. Une déclaration incomplète peut retarder vos paiements ou créer une dette administrative. Avant de facturer, vérifiez aussi votre contrat de travail récent. Une clause de non-concurrence ou une obligation de loyauté peut encadrer l’activité envisagée, notamment si elle se rapproche de celle de votre ancien employeur.
- Créez et déclarez votre micro-entreprise en conservant les justificatifs de début d’activité.
- Informez France Travail de la création ou de la poursuite de l’activité lors de votre actualisation.
- Déclarez votre chiffre d’affaires à l’Urssaf, y compris lorsqu’il est nul, selon la périodicité retenue.
- Conservez vos factures, déclarations et avis de paiement pour pouvoir répondre à une demande de contrôle ou de régularisation.
- Déclarez annuellement vos revenus : l’ARE et les revenus de micro-entreprise ont chacun leur traitement fiscal.
En cas d’arrêt de la micro-entreprise, ne supposez pas que vos droits repartent seuls
Si vous cessez votre activité, signalez-le rapidement à l’Urssaf et à France Travail. Si vous disposiez encore d’un reliquat de droits ARE, votre situation peut être réexaminée. En revanche, une activité indépendante ne crée pas, à elle seule, de nouveaux droits à l’assurance chômage comme un emploi salarié. L’allocation des travailleurs indépendants, ou ATI, peut servir de relais dans certaines situations de cessation définitive et économiquement non viable, mais ses conditions sont spécifiques.
La meilleure protection consiste à séparer dès le départ trois flux : le chiffre d’affaires encaissé, les cotisations à payer et le revenu personnel réellement disponible. En distinguant ces montants, en déclarant chaque période sans retard et en choisissant entre ARE et ARCE avant les premières dépenses importantes, vous réduisez le risque d’erreur et sécurisez votre budget pendant le lancement de l’activité.
Articles qui pourraient vous intéresser :
 Devenir un manager performant : 4 piliers pour fédérer vos équipes sans vous épuiser
 Marre de votre travail : 6 alternatives concrètes pour rebondir sans démissionner
 Top 10 des métiers du marketing les mieux payés : salaires et stratégies de carrière
 Demande de rupture conventionnelle : le modèle de lettre simple pour obtenir un rendez-vous