Une solution de recouvrement réduit le DSO quand elle relie relances, paiements et équipes
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
Une solution de recouvrement ne se limite pas au traitement des factures impayées. Elle organise le suivi du poste client pour accélérer les encaissements, limiter les oublis et préserver la trésorerie. Le choix dépend du volume de factures, du niveau de risque, des outils déjà utilisés et de la relation que l’entreprise souhaite maintenir avec ses clients.
Le recouvrement commence bien avant l’impayé
Le recouvrement de créances regroupe les actions engagées pour obtenir le règlement d’une facture à son échéance. Il commence idéalement avant tout retard, avec une facture exacte, des conditions de paiement claires et une visibilité suffisante sur la solvabilité du client. Il se poursuit par des relances amiables, puis, si nécessaire, par une phase de précontentieux et de contentieux.
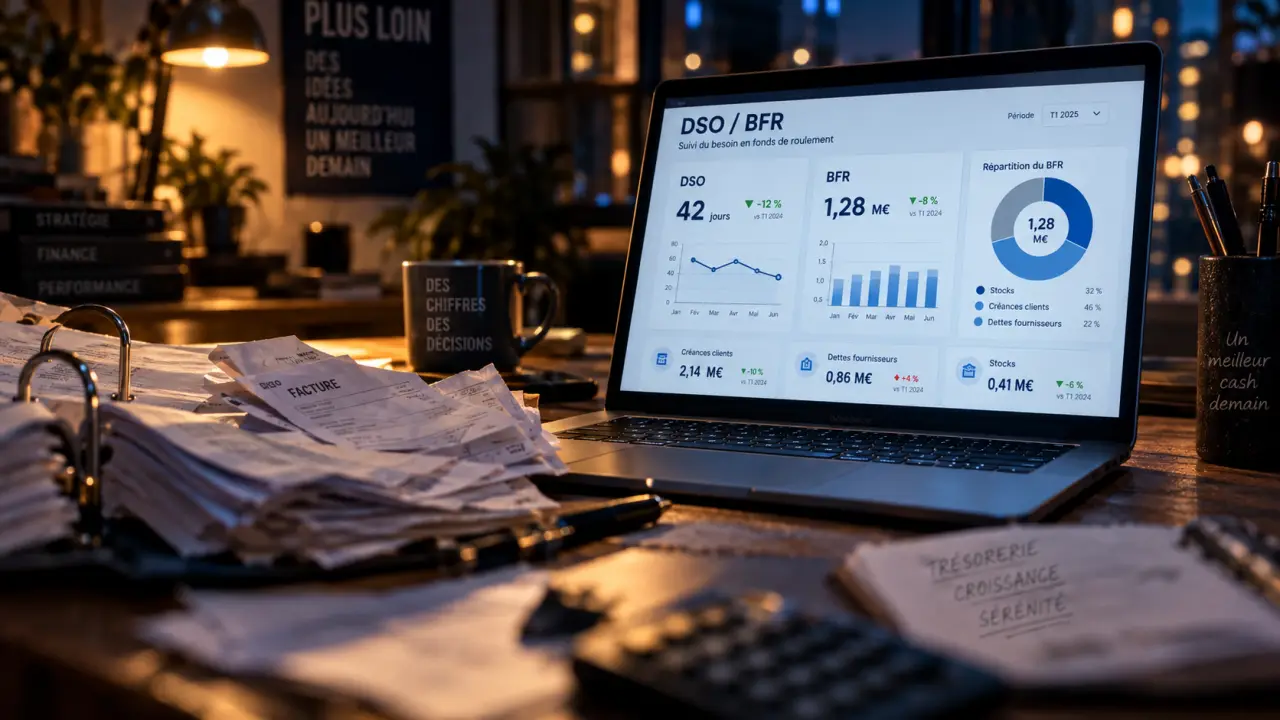
Calculer son DSO et son BFR
Saisissez les données de la période pour obtenir une estimation simplifiée de votre délai moyen de paiement client et de votre besoin en fonds de roulement.
DSO = créances clients ÷ chiffre d’affaires TTC de la période × nombre de jours de la période.
BFR = stocks + créances clients − dettes fournisseurs.
Il s’agit d’une estimation simplifiée. Les résultats sont à confronter aux méthodes de calcul, aux conventions comptables et au périmètre retenus par votre entreprise.
La facturation et le recouvrement répondent à deux besoins différents. Le logiciel de facturation émet la facture, calcule les échéances et conserve les pièces associées. Une solution de recouvrement exploite ces informations pour prioriser les actions, envoyer les relances, suivre les promesses de paiement, rapprocher les virements et piloter l’encours client. Les deux outils ont intérêt à être connectés, mais ils ne remplissent pas la même fonction.
DSO, BFR et encours : les indicateurs à suivre
Le DSO, ou délai moyen de paiement, mesure le temps nécessaire pour transformer les ventes facturées en encaissements. Lorsqu’il augmente, la trésorerie reste immobilisée plus longtemps et le besoin en fonds de roulement, ou BFR, se tend. Le suivi doit aussi porter sur l’encours échu, le montant des retards par client, les litiges ouverts, les promesses de règlement tenues et le délai de traitement des relances.
Une créance échue ne doit pas recevoir automatiquement le même niveau de pression. Une facture contestée, un avoir en attente ou une erreur de facturation nécessitent une correction interne. Une facture non contestée, mais simplement oubliée, appelle plutôt une relance simple. Cette qualification évite d’envoyer une mise en demeure à un client dont le dossier relève en réalité du service commercial ou comptable.
Comparer les 4 approches de recouvrement
Il n’existe pas de solution universelle. L’arbitrage porte surtout sur le niveau de contrôle, la charge interne, le coût et la rapidité de déploiement. Une PME qui gère quelques factures n’a pas les mêmes besoins qu’une ETI suivant de nombreux comptes, plusieurs équipes et des échéanciers complexes.
| Approche | Atouts | Limites | À privilégier si… |
|---|---|---|---|
| Gestion internalisée | Contrôle complet, connaissance fine des clients | Temps administratif, dépendance aux fichiers manuels | Le volume reste limité et les processus sont déjà maîtrisés |
| Logiciel intégré | Automatisation, traçabilité, vision de l’encours | Paramétrage et intégration à prévoir | Les retards sont récurrents ou le suivi devient chronophage |
| Affacturage | Financement plus rapide des créances cédées | Coût, critères d’éligibilité, perte partielle de contrôle | Le besoin principal concerne le financement de la trésorerie |
| Externalisation | Expertise spécialisée, prise en charge des dossiers difficiles | Coût et relation client moins directe | Les impayés sont complexes ou les ressources internes insuffisantes |
Ces options peuvent se combiner. Une entreprise peut automatiser son recouvrement amiable en interne, confier les dossiers bloqués à un prestataire et recourir à l’affacturage pour une partie de son portefeuille. Le choix ne doit donc pas opposer systématiquement logiciel et service externe. Il doit organiser le passage de relais au moment où chaque approche devient la plus pertinente.
Les fonctions qui transforment les relances en processus fiable
Des scénarios adaptés au client et à l’échéance
La fonction centrale d’un logiciel de recouvrement est l’automatisation des relances selon des scénarios définis. Un premier rappel courtois peut partir avant l’échéance, puis une relance à la date prévue, suivie d’un message plus ferme après le retard. Les modèles doivent pouvoir varier selon le montant, l’ancienneté de la créance, le risque client, la langue, le pays ou l’importance commerciale du compte.
Le contenu d’une relance évolue avec la situation. Avant la date d’échéance, l’objectif est de faciliter le paiement et de rappeler les informations utiles. Juste après, il faut identifier un oubli ou un blocage. Lorsque le retard se prolonge, le traitement devient plus ciblé : appel du commercial, négociation d’un échéancier, suspension de nouvelles commandes ou transfert au précontentieux. Ce fonctionnement limite les relances trop agressives comme les escalades trop tardives.
Encaissement, rapprochement et pilotage partagé
Une bonne solution centralise les factures, les échéances, l’historique des échanges, les commentaires et les promesses de paiement. Elle doit aussi simplifier le pointage des règlements, le rapprochement des virements et le lettrage. Une facture payée doit sortir rapidement des campagnes de relance. Un paiement en ligne peut également réduire les démarches pour les clients qui souhaitent régler sans effectuer de virement.
Les tableaux de bord doivent donner à la direction financière une vision du DSO et de l’encours échu. Le comptable client doit pouvoir traiter les exceptions, tandis que les commerciaux doivent voir les blocages qui concernent leurs comptes sans accéder à des informations inutiles. Les droits d’accès, la traçabilité des actions et l’export des données comptent donc autant que les modèles d’e-mails.
Vérifier l’intégration avant de choisir un logiciel
Une solution isolée recrée rapidement des doubles saisies. Avant toute sélection, vérifiez sa capacité à se connecter au logiciel de facturation, à l’ERP, au CRM et aux outils comptables. Les données doivent circuler de façon fiable : facture émise, date d’échéance, statut du paiement, litige, avoir, coordonnées du contact et solde client.
La compatibilité avec les évolutions de la facturation électronique mérite également un examen précis. Selon l’organisation, les flux avec Chorus Pro et les futures PDP peuvent influer sur la qualité des données disponibles pour le recouvrement. Demandez quels connecteurs existent, quelles données sont synchronisées, à quelle fréquence et comment les erreurs d’import sont signalées.
Évaluer le coût total plutôt que le prix affiché
Le prix de l’abonnement ne suffit pas pour comparer deux solutions. Ajoutez les frais de déploiement, de paramétrage, de formation, d’intégration et de support. Évaluez aussi le temps mobilisé par les équipes pour maintenir les scénarios, traiter les exceptions et contrôler les données.
Une solution moins chère, mais mal connectée, peut coûter davantage qu’un outil plus complet si elle impose des exports manuels ou laisse persister les retards. Le coût total doit donc inclure les tâches quotidiennes, la maintenance des données et les éventuelles évolutions du processus.
Déployer une solution de recouvrement sans dégrader la relation client
Le déploiement doit commencer par une cartographie simple des responsabilités : qui facture, qui relance, qui traite les litiges, qui valide un échéancier et qui décide du passage au précontentieux. Cette clarification limite les messages contradictoires entre comptabilité, finance et commerce. Elle permet aussi de poser une règle claire : une créance contestée sort du flux automatique jusqu’à la résolution documentée du problème.
- Nettoyez les données clients, les échéances, les contacts et les factures ouvertes.
- Segmentez les clients selon leur risque, leur comportement de paiement et leur importance commerciale.
- Paramétrez des scénarios de relance progressifs, avec des exceptions pour les litiges et les échéanciers.
- Testez les flux de paiement, de rapprochement et les alertes avant le déploiement général.
- Suivez chaque mois les retards, les causes de blocage, le DSO et le taux de promesses de paiement respectées.
Le recouvrement amiable reste à privilégier tant qu’un règlement est possible. Lorsque les relances restent sans effet, que le débiteur ne répond plus ou qu’un engagement n’est pas respecté, le dossier doit être escaladé avec un historique complet des actions menées. Une solution de recouvrement ne remplace pas la décision humaine. Elle fournit aux équipes les bonnes informations pour agir tôt, de façon cohérente et avec le niveau de fermeté adapté.
- Une solution de recouvrement réduit le DSO quand elle relie relances, paiements et équipes - 9 octobre 2026
- Le bon outil de reporting dépend de vos données, de vos équipes et de vos décisions - 8 octobre 2026
- Auto-entrepreneur et chômage : le moment de création change le cumul de l’ARE - 7 octobre 2026
Articles qui pourraient vous intéresser :
 Tarifs des secrétaires médicales indépendantes : comment choisir le mode de facturation idéal ?
 CARPIMKO cotisations 2024 : 4 régimes, tranches et régularisation à anticiper
 Intérêts courus : calcul sur 90 jours, coupon couru et intérêts échus
 Compte 706 : TVA, sous-comptes et écritures à ne pas mélanger