Quel compte utiliser pour une formation ? 6228, 6333, 641 ou 648 selon la dépense
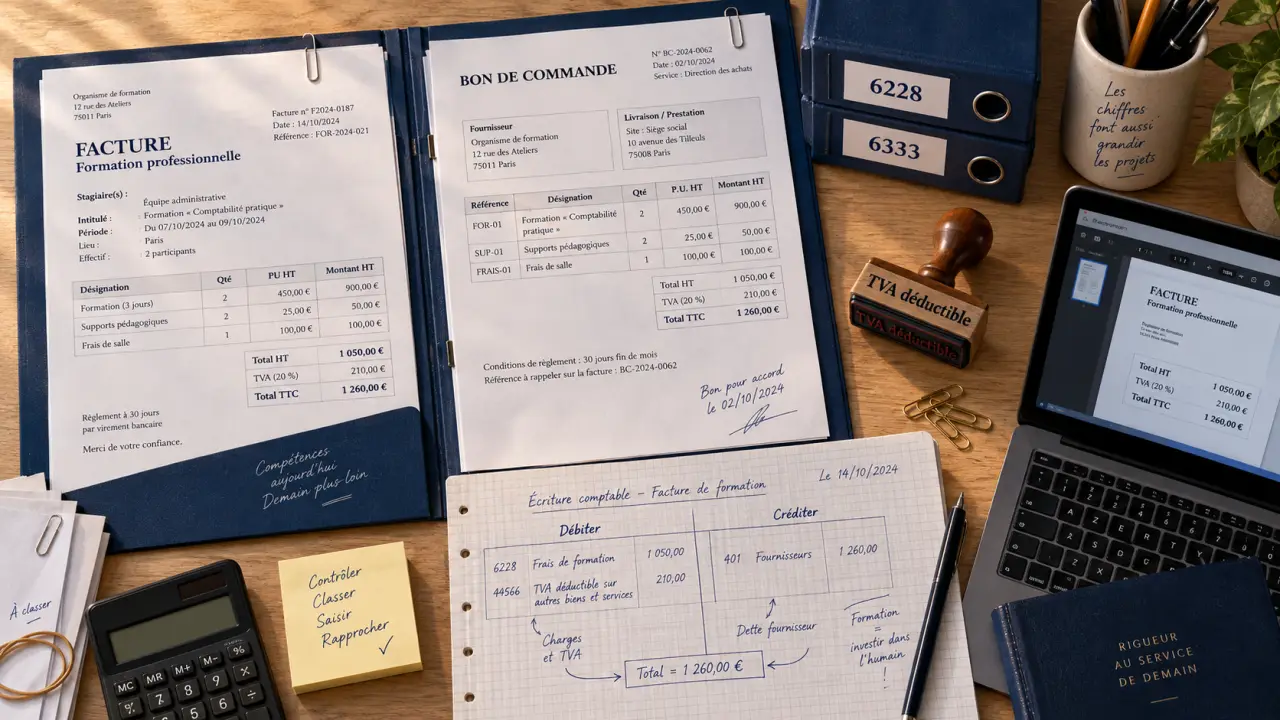
Pour comptabiliser une formation correctement, il faut d’abord identifier ce que l’entreprise paie réellement : une contribution obligatoire, une prestation achetée auprès d’un organisme, la rémunération d’un salarié ou une dépense directement nécessaire à la mise en service d’une immobilisation. Le libellé « formation » ne suffit donc pas à choisir un compte. La nature de la dépense, sa contrepartie et son financement déterminent l’écriture.
Partir de la nature économique de la dépense
Une facture d’organisme de formation ne se traite pas comme la contribution à la formation professionnelle, même si les deux dépenses contribuent au développement des compétences. La première correspond généralement à une prestation identifiée rendue à l’entreprise. La seconde relève d’une obligation de financement, sans service individualisé reçu en échange au moment de son versement.
Quiz : Comptabiliser une formation
La contrepartie est le premier critère de décision
Une dépense avec contrepartie donne accès à une action précise : programme, participant, dates, intervenant ou certification. Elle s’analyse généralement comme un service extérieur. Une dépense sans contrepartie directe, telle que la contribution due au titre de la formation professionnelle, relève plutôt des impôts et taxes ou, selon le cas, des frais divers.
Cette distinction évite une erreur courante : enregistrer systématiquement toute sortie liée à la formation en compte 6333. Le compte 6333, Participation des employeurs à la formation professionnelle continue, vise la contribution obligatoire. Il ne correspond pas à la facture d’un stage, d’un parcours d’e-learning ou d’une formation métier achetée pour un salarié.
Conserver les justificatifs de la dépense
Une formation se prépare souvent bien avant l’émission de la facture : besoin exprimé par un manager, convention ou bon de commande, programme, feuille d’émargement, attestation et éventuel accord de financement. Ces pièces permettent de relier la dépense à son objectif, au bénéficiaire et à la prestation reçue. En cas de contrôle ou de clôture, ce dossier facilite la justification du compte choisi et le rapprochement avec un remboursement OPCO.
Enregistrer la facture de formation externe
Lorsqu’une entreprise achète une formation auprès d’un prestataire, le compte le plus fréquemment retenu est le 6228, Divers, rattaché aux rémunérations d’intermédiaires et honoraires. Le compte 622 peut également être utilisé avec une subdivision interne adaptée. Cette solution traduit l’achat d’une prestation intellectuelle ou technique individualisée.
Le compte 6185, Frais de colloques, séminaires, conférences, peut aussi être utilisé pour certains événements de formation. Il est cohérent lorsque la dépense se rapproche d’un séminaire, d’une conférence ou d’une inscription à une manifestation professionnelle. Le compte 628 peut être retenu dans certaines organisations pour classer des frais divers. L’essentiel est de choisir une méthode cohérente, documentée et appliquée de façon constante.
Écriture type à la réception de la facture
À la date de facturation, l’entreprise débite le compte de charge retenu pour le montant hors taxes. Elle débite ensuite le compte 44566, TVA déductible sur autres biens et services, lorsque la TVA est récupérable, puis crédite le compte 401, Fournisseurs, pour le montant toutes taxes comprises. Au règlement, le compte 401 est débité et le compte de banque est crédité.
| Situation | Compte de charge généralement utilisé | Logique |
|---|---|---|
| Formation externe individualisée | 6228 ou subdivision du 622 | Prestation avec contrepartie directe |
| Séminaire, colloque ou conférence | 6185 | Nature événementielle de la dépense |
| Contribution obligatoire à la formation | 6333 | Participation de l’employeur sans prestation individualisée |
| Frais divers selon la méthode comptable retenue | 628 | Classement à maintenir de manière cohérente |
Traiter séparément la CUFPA, l’OPCO et les frais annexes
La contribution unique à la formation professionnelle et à l’alternance (CUFPA) ne doit pas être confondue avec le coût d’une formation suivie par un salarié. Elle relève du compte 6333 lorsqu’elle est comptabilisée comme participation de l’employeur à la formation professionnelle. Si le montant est connu à la clôture, mais n’est pas encore appelé ou réglé, une charge à payer peut être constatée pour rattacher la dépense à l’exercice concerné.
Remboursement OPCO : faire correspondre produit et charge
Une prise en charge par un OPCO n’efface pas la nécessité d’enregistrer la facture initiale dans le compte de charge approprié. Le remboursement obtenu peut ensuite être enregistré en 649, Remboursements de charges de personnel, lorsqu’il compense une charge de personnel, ou en 758, Produits divers de gestion courante, lorsqu’il s’analyse comme un produit distinct. Le choix dépend de la nature de la charge remboursée et de la présentation comptable retenue.
Il est prudent de suivre le financement dans un dossier dédié : montant demandé, accord de prise en charge, facture réglée, montant reçu et éventuel reste à charge. Une subvention attendue, mais non encore encaissée, ne doit pas être confondue avec un règlement acquis sans condition. Les conditions d’attribution doivent être vérifiées avant de constater la créance ou le produit.
Déplacements, hôtel et repas : ne pas tout regrouper dans la formation
Les frais annexes méritent leur propre analyse. Le transport, l’hébergement ou la location d’une salle ne sont pas nécessairement à enregistrer dans le même compte que la prestation pédagogique. Les isoler dans les comptes correspondant à leur nature améliore le suivi budgétaire et rend plus lisible la part réellement consacrée à la formation. Cette ventilation est également utile si l’OPCO ne finance qu’une catégorie précise de dépenses.
Ne pas confondre coût de formation et charges de personnel
Le salarié qui suit une formation pendant son temps de travail reste rémunéré dans le cadre habituel de la paie. Son salaire relève du compte 641, Rémunérations du personnel et les cotisations associées du compte 645, Charges de sécurité sociale et de prévoyance. Ces montants sont intégrés à l’OD de paie. Ils ne doivent pas être reclassés en 6228 au seul motif que le salarié était en formation.
Le compte 648, Autres charges de personnel, peut constituer une solution de suivi distincte dans certaines organisations, notamment pour isoler des coûts spécifiques. Il reste toutefois préférable de ne pas multiplier les reclassements si la paie et les charges sociales sont déjà comptabilisées de façon fiable dans les comptes 641 et 645.
Le cas limité des formations liées à une immobilisation
Une formation peut être liée à l’acquisition d’un logiciel, d’une machine ou d’un équipement technique. Cela ne signifie pas automatiquement qu’elle doit être immobilisée. Pour pouvoir être incorporée au coût d’acquisition, la dépense doit être directement attribuable à la préparation de l’actif pour son utilisation prévue, notamment avant sa mise en service. Une formation générale, une remise à niveau ou un apprentissage destiné à améliorer durablement les compétences des équipes reste habituellement une charge de l’exercice.
Avant d’incorporer un coût de formation à une immobilisation, il faut vérifier son lien immédiat avec la mise en état de fonctionnement de l’actif, sa date et la documentation disponible. En cas de doute, la comptabilisation en charge est souvent plus prudente qu’une immobilisation insuffisamment justifiée.
- Ne pas utiliser le compte 6333 pour une facture de formation externe.
- Ne pas enregistrer un remboursement OPCO avant d’avoir vérifié ses conditions d’obtention.
- Ne pas intégrer automatiquement les salaires des stagiaires au coût de la prestation.
- Ne pas immobiliser une formation qui profite aux compétences générales des salariés.
- Ne pas mélanger frais pédagogiques et dépenses annexes sans ventilation.
En pratique, une politique comptable simple suffit : qualifier chaque dépense, conserver les justificatifs, choisir le compte le plus fidèle à sa nature et appliquer ce classement avec régularité. Pour les montants significatifs, les financements complexes ou une immobilisation, une validation par l’expert-comptable sécurise l’affectation retenue.
- Quel compte utiliser pour une formation ? 6228, 6333, 641 ou 648 selon la dépense - 16 septembre 2026
- Coaching professionnel : levier de performance ou simple dépense inutile ? - 15 septembre 2026
- Prise de rendez-vous automatisée : les réglages qui réduisent les erreurs et les relances - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Système de gestion de la qualité : 7 principes et 3 étapes pour transformer votre performance
 Trouver un nom de marque : 4 étapes pour créer une identité forte et sécurisée
 Compte 608 : frais accessoires d’achat, ventilation et erreurs d’imputation à éviter
 50 € à 1 500 € le lien : pourquoi un tarif netlinking varie autant ?