Comptabilisation des acomptes : du premier versement au solde, sans doubler la TVA
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
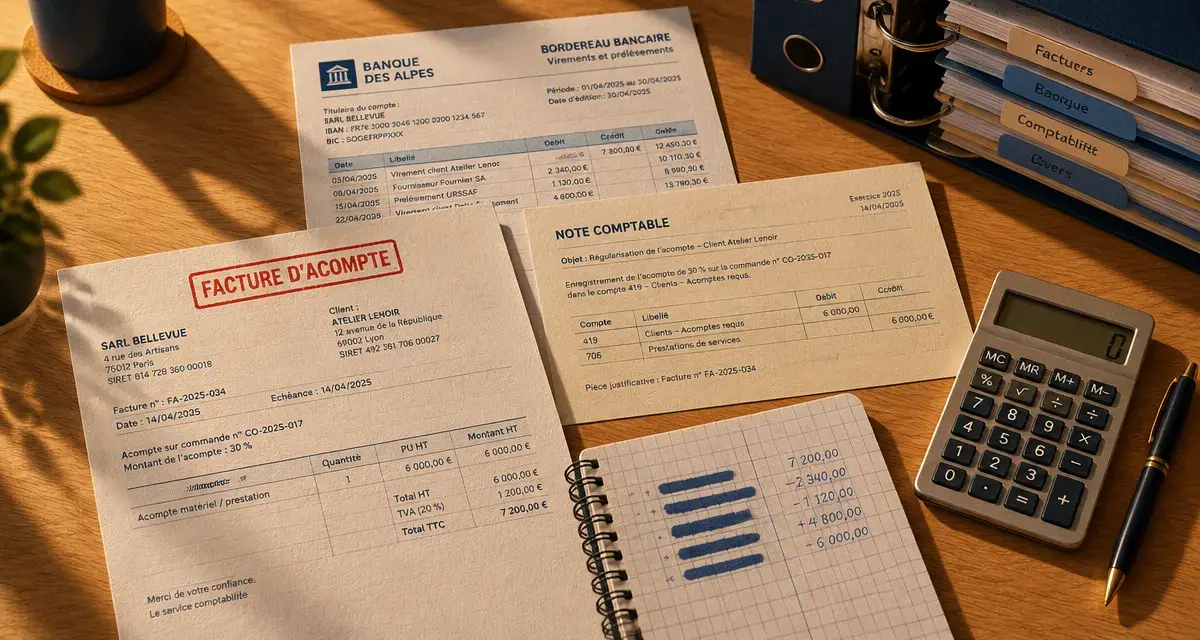
Un acompte versé s’enregistre au compte 4091 chez le client ; un acompte reçu, au compte 4191 chez le fournisseur. Il ne constitue pas immédiatement une charge ou un produit. Pour comptabiliser correctement l’opération, il faut distinguer le règlement, la TVA devenue exigible et l’imputation sur la facture définitive.
Qualifier le versement et réunir les bonnes pièces
L’acompte est un paiement partiel du prix d’une commande ferme : il engage les parties. L’avance désigne généralement un versement effectué avant le commencement d’exécution ; son traitement comptable rejoint celui des acomptes. Les arrhes ont une portée contractuelle différente : selon le régime applicable, le client peut renoncer en les perdant, tandis que le professionnel qui renonce peut devoir en restituer le double. La qualification du contrat prime sur le libellé du virement.
Pour une opération soumise à l’obligation de facturation, le fournisseur établit une facture d’acompte correspondant au versement reçu. Certaines opérations, notamment les livraisons intracommunautaires exonérées, relèvent de règles particulières. Un devis accepté ou un relevé bancaire ne remplace pas cette facture pour justifier la déduction de TVA.
- Identifier les parties et reprendre les mentions légales habituelles.
- Indiquer la date, un numéro unique dans une séquence chronologique et la mention « facture d’acompte ».
- Rattacher le document au devis ou à la commande et décrire l’opération.
- Préciser les montants HT, la TVA par taux, le total TTC et les modalités de règlement.
La facture définitive reprend le prix total et déduit les acomptes antérieurs en les référençant. Une facture de situation constate, quant à elle, un avancement des travaux ou prestations : elle ne doit pas être assimilée automatiquement à une simple demande d’acompte.
Fixer le traitement de TVA avant de saisir les écritures
Depuis le 1er janvier 2023, la TVA sur les acomptes relatifs aux livraisons de biens devient exigible à l’encaissement, à hauteur du montant encaissé, lorsque la future livraison est suffisamment déterminée. Pour les prestations de services, l’encaissement de l’acompte déclenche également l’exigibilité dans le régime habituel. L’ancienne opposition « biens sans TVA sur acompte, services avec TVA » n’est donc plus une règle générale valable.
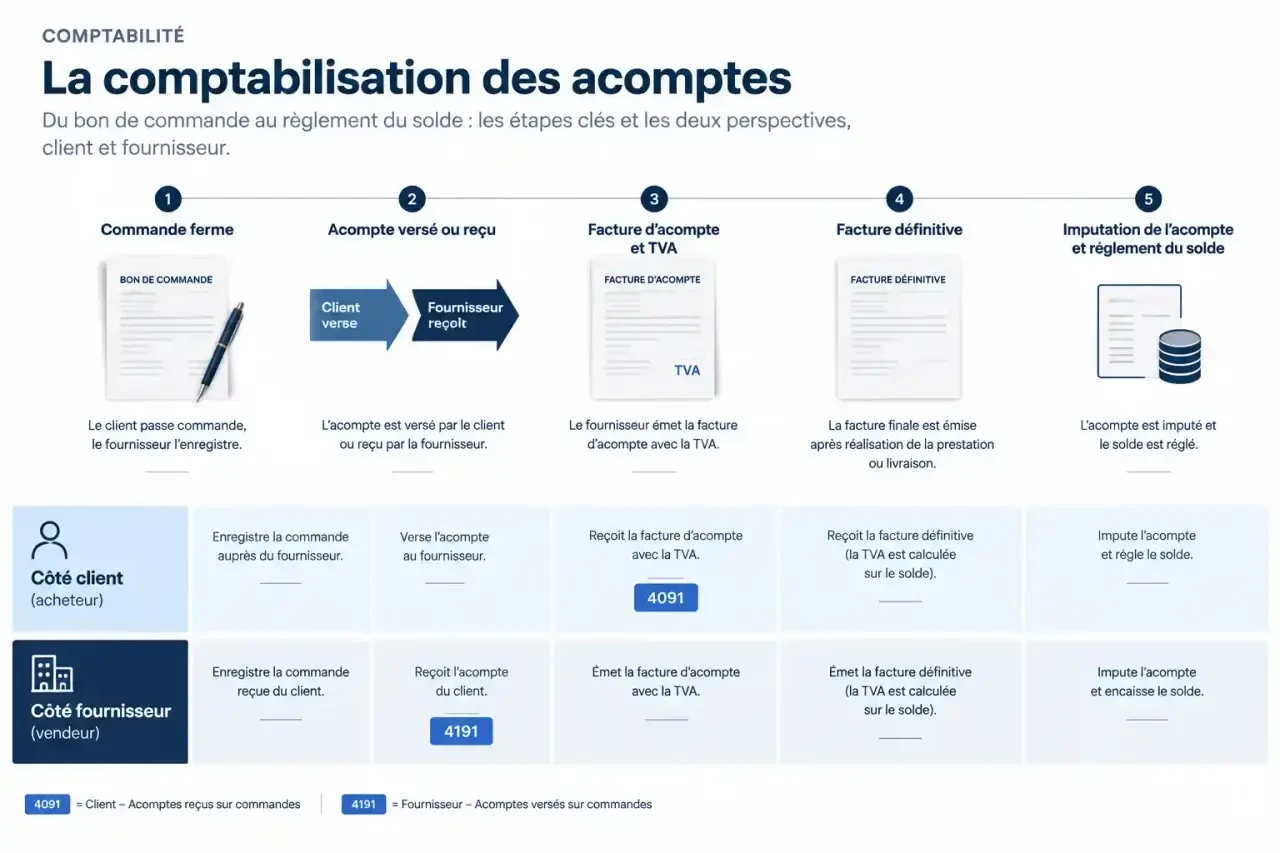
Chez le client, la déduction suppose notamment que la TVA soit exigible chez le fournisseur, qu’une facture justificative soit détenue et que l’achat ouvre droit à déduction. Franchise en base, exonération, autoliquidation ou déduction partielle nécessitent un traitement adapté.
Les tableaux suivants utilisent une méthode explicite : 4091 et 4191 enregistrent d’abord le TTC, puis la TVA est isolée dans des comptes de transition. Les subdivisions 44586 et 44587 sont utilisées ici pour suivre cette TVA jusqu’à la facture définitive. Leurs intitulés et leur emploi doivent être cohérents avec le plan de comptes du dossier ; ce schéma pratique n’est pas une obligation universelle du PCG.
Considérez les comptes comme une palette de suivi : le montant bancaire, la base commerciale et la taxe sont trois composantes distinctes d’un même versement. En affectant à chaque commande une référence commune dans la banque, le compte d’acompte et le compte de TVA transitoire, vous pouvez rapprocher ces trois composantes sans vous fier au seul montant. Ce repérage devient particulièrement utile lorsque plusieurs acomptes identiques concernent des commandes différentes.
Enregistrer l’acompte : un exemple côté client et fournisseur
Prenons une commande de 10 000 € HT, avec 2 000 € de TVA à 20 %, soit 12 000 € TTC. L’acompte de 30 % représente 3 000 € HT et 600 € de TVA, soit 3 600 € TTC. L’exemple suppose un achat courant, un taux unique, une déduction intégrale et une facture d’acompte disponible au règlement.
Chez le client : paiement puis TVA déductible
Le règlement est enregistré dans le journal de banque. La TVA déductible est ensuite isolée, sans constater encore la charge liée à l’achat. Dans cette méthode, le compte 4091 conserve donc un solde débiteur de 3 600 € jusqu’à l’imputation finale.
| Étape | Compte et libellé | Débit | Crédit |
|---|---|---|---|
| Paiement | 4091 — Acomptes versés | 3 600 € | |
| Paiement | 512 — Banque | 3 600 € | |
| TVA | 44566 — TVA déductible sur autres biens et services | 600 € | |
| TVA | 44586 — TVA transitoire sur acompte | 600 € |
Chez le fournisseur : encaissement puis TVA collectée
Le fournisseur constate symétriquement les fonds reçus en 4191. Il collecte les 600 € de TVA devenus exigibles, mais ne comptabilise pas encore le chiffre d’affaires du seul fait de cet encaissement.
| Étape | Compte et libellé | Débit | Crédit |
|---|---|---|---|
| Encaissement | 512 — Banque | 3 600 € | |
| Encaissement | 4191 — Acomptes reçus | 3 600 € | |
| TVA | 44587 — TVA transitoire sur acompte | 600 € | |
| TVA | 44571 — TVA collectée | 600 € |
Comptabiliser la facture définitive et régler les 8 400 € restants
La facture définitive est enregistrée pour son montant total. Il faut ensuite neutraliser les 600 € de TVA déjà traités, imputer les 3 600 € d’acompte et régler le solde. L’exemple porte ici sur une livraison de biens réalisée : la totalité de la TVA est alors exigible.
| Étape | Chez le client : débit / crédit | Chez le fournisseur : débit / crédit |
|---|---|---|
| Facture totale | Débit 607 : 10 000 € ; débit 44566 : 2 000 € ; crédit 401 : 12 000 € | Débit 411 : 12 000 € ; crédit 707 : 10 000 € ; crédit 44571 : 2 000 € |
| Reprise de TVA sur acompte | Débit 44586 : 600 € ; crédit 44566 : 600 € | Débit 44571 : 600 € ; crédit 44587 : 600 € |
| Imputation de l’acompte | Débit 401 : 3 600 € ; crédit 4091 : 3 600 € | Débit 4191 : 3 600 € ; crédit 411 : 3 600 € |
| Règlement du solde | Débit 401 : 8 400 € ; crédit 512 : 8 400 € | Débit 512 : 8 400 € ; crédit 411 : 8 400 € |
La TVA complémentaire est de 1 400 €, soit 2 000 € moins 600 € : le taux reste bien de 20 %. Pour une prestation soumise à la TVA sur les encaissements, la TVA du solde doit rester en attente jusqu’à son règlement, sauf régime particulier comme l’option pour les débits.
Après règlement, les comptes 401 et 411 sont soldés pour cette opération, tout comme 4091, 4191 et les comptes transitoires utilisés. Si votre logiciel enregistre directement les acomptes en HT avec une ventilation de TVA, ne superposez pas cette méthode au schéma TTC ci-dessus.
Adapter les comptes aux immobilisations et contrôler le dossier
Pour un acompte sur immobilisation, utilisez le 237 pour une immobilisation incorporelle ou le 238 pour une immobilisation corporelle, plutôt que le 4091 destiné aux commandes courantes. La TVA déductible relève du 44562. Lors de la facture définitive, l’actif est enregistré dans le compte d’immobilisation approprié, avec une dette en 404, puis l’acompte est imputé.
Compta-online mentionne également la possibilité d’un suivi en 4091 en cours d’exercice, suivi d’un reclassement en 237 ou 238 à la clôture. L’essentiel est de présenter correctement l’acompte selon la nature de l’actif attendu.
Avant validation, rapprochez commande, facture d’acompte, paiement et facture finale. Vérifiez les taux séparément si l’opération en comporte plusieurs, puis contrôlez l’absence de double déduction ou collecte. Un générateur d’écritures peut faciliter la saisie, mais ses hypothèses doivent correspondre au dossier : celui de Compta-online suppose notamment un taux unique et une TVA entièrement déductible.
Articles qui pourraient vous intéresser :
 TVA sur achat intracommunautaire : maîtriser l’autoliquidation et les 4 lignes clés de la CA3
 Auto-entrepreneur : 4 documents officiels pour prouver vos revenus sans fiche de paie
 Factur-X obligatoire : calendrier 2026-2027 et 3 étapes pour réussir votre transition
 Classe 6 du PCG : comprendre les comptes de charge et les réformes ANC à connaître