Facturer en auto-entrepreneur : 4 vérifications pour éviter les erreurs de TVA et d’URSSAF
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
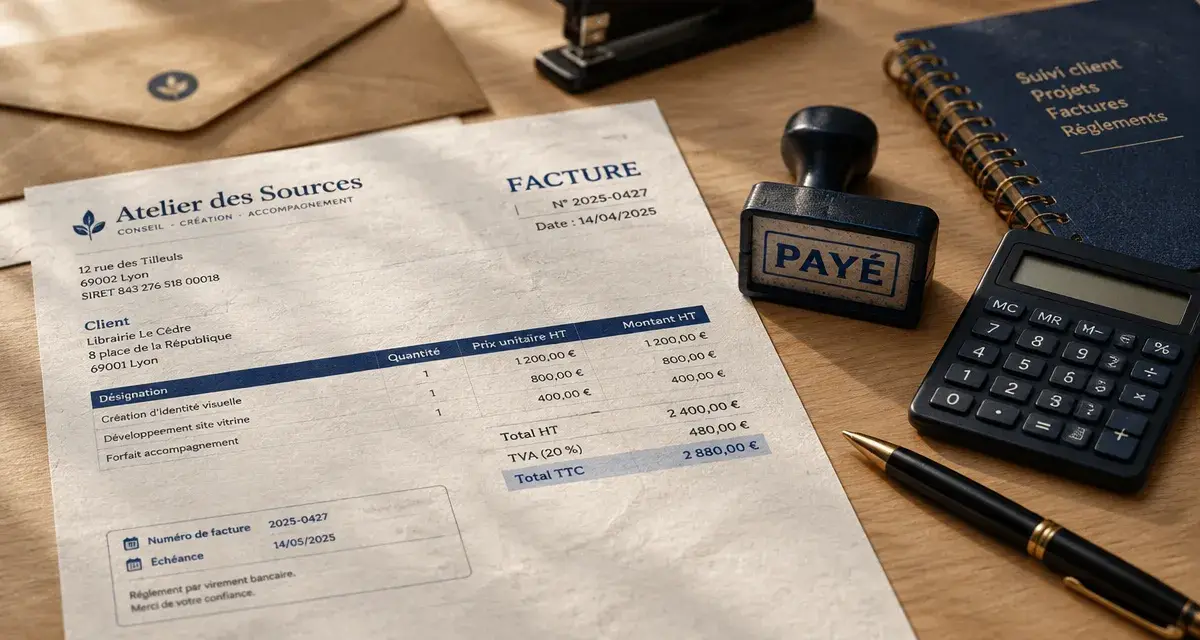
Pour facturer en tant qu’auto-entrepreneur, créez un document daté et numéroté sans rupture. Décrivez précisément ce que vous vendez ou réalisez, indiquez le prix et fixez les conditions de règlement. Une facture prouve la transaction, facilite le paiement et sert de justificatif pour votre suivi administratif. La méthode devient simple si vous séparez clairement les informations du vendeur, celles du client, la prestation et le règlement.
Construire une facture lisible, du haut vers le bas
Une facture conforme doit permettre à un tiers de comprendre l’opération sans avoir à vous contacter. Établissez-la lorsque la vente ou la prestation le nécessite, puis conservez-en un exemplaire. Pour une prestation de services, indiquez aussi la date d’exécution lorsqu’elle diffère de la date d’émission.
Calcul de la TVA et du montant à régler
Calculez le montant de TVA et le total TTC, ou retrouvez le montant HT à partir d’un montant TTC.
| Zone de la facture | Informations à faire figurer |
|---|---|
| Votre identité | Vos nom et prénom, la mention EI ou Entrepreneur individuel, votre adresse professionnelle, votre numéro SIRET et vos coordonnées. Ajoutez les informations d’immatriculation applicables à votre activité, ainsi que les références de votre assurance professionnelle ou décennale lorsqu’elle est obligatoire. |
| Client et repères | Nom ou raison sociale et adresse du client, date d’émission, numéro de facture unique, date de livraison ou d’exécution. |
| Détail de la vente | Désignation précise du produit ou de la prestation, quantité, prix unitaire, éventuelles remises et total par ligne. |
| Montants | Total HT, TVA si elle s’applique, puis total TTC ou montant final à régler. |
| Règlement | Date d’échéance, moyen de paiement accepté, taux et date d’application des pénalités de retard. |
Décrire ce qui a été réellement vendu
Évitez les libellés flous comme « prestation diverses » ou « accompagnement ». Préférez une formulation vérifiable : « création de trois visuels pour réseaux sociaux », « réparation d’une fuite sous évier » ou « séance de conseil de deux heures ». Mentionnez la quantité, le tarif unitaire et la remise éventuelle. Le client sait ainsi ce qu’il paie et votre facture reste exploitable en cas de désaccord.
Ne pas confondre devis, facture et reçu
Le devis présente une proposition avant l’accord. Une fois accepté, il peut encadrer la mission. La facture constate ce qui est dû, tandis que le reçu atteste le paiement. Si vous demandez un acompte, faites apparaître clairement sa nature et déduisez-le du solde facturé. Cette distinction évite de réclamer deux fois la même somme ou de prendre un devis pour un justificatif de paiement.
Numéroter, envoyer et archiver sans perdre le fil
Attribuez à chaque facture un numéro unique, chronologique et continu. Une séquence comme « 2026-001 », « 2026-002 », puis « 2026-003 » est facile à suivre. Vous pouvez adopter une logique annuelle ou une série continue, mais ne réutilisez jamais un numéro et ne supprimez pas une facture déjà émise.
Le numéro de facture accompagne le suivi de la mission, du devis accepté au paiement, puis au livre des recettes et à la déclaration. S’il change ou disparaît, le rapprochement des documents devient plus difficile. Reprenez donc le même identifiant dans l’objet de votre e-mail, dans vos relances et dans votre suivi bancaire. Vous conservez ainsi un historique cohérent, même lorsque plusieurs missions se ressemblent.
Choisir un outil adapté à votre volume
Un modèle sur tableur peut convenir si vous verrouillez la numérotation et vérifiez chaque mention avant l’envoi. Un logiciel de facturation offre davantage de confort grâce aux modèles réutilisables, au calcul automatique des totaux, au suivi des échéances et à l’archivage. Quel que soit l’outil choisi, vous restez responsable du contenu. Conservez vos factures pendant 10 ans, dans un format lisible, avec les justificatifs utiles.
Appliquer la TVA selon votre situation
Beaucoup de micro-entrepreneurs bénéficient de la franchise en base de TVA. Dans ce cas, ne facturez pas de TVA et inscrivez exactement la mention : « TVA non applicable, art. 293 B du CGI ». Le total facturé correspond alors au montant dû par le client. Il n’y a pas de ligne de TVA à calculer artificiellement.
Si vous êtes redevable de la TVA, présentez séparément le total HT, le taux applicable, le montant de TVA et le total TTC. Vérifiez votre régime avant d’émettre la facture. Appliquer la TVA par erreur, ou l’oublier alors qu’elle est due, peut imposer une régularisation. Les opérations avec un client établi dans un autre pays peuvent obéir à des règles particulières, notamment en matière de TVA intracommunautaire ou d’autoliquidation. Contrôlez le traitement fiscal adapté avant de facturer, au lieu de reprendre automatiquement un modèle destiné à un client français.
Particulier ou professionnel : ce qui change
Les mentions essentielles restent les mêmes, mais les conditions de paiement demandent une vigilance particulière avec un client professionnel. Indiquez les pénalités exigibles en cas de retard ainsi que l’indemnité forfaitaire de 40 € pour frais de recouvrement. Entre professionnels, les délais de paiement sont encadrés. Les plafonds couramment applicables sont de 60 jours calendaires ou de 45 jours fin de mois, selon les modalités retenues. Avec un particulier, indiquez surtout une échéance claire et un moyen de règlement accessible.
Sécuriser le paiement avant que la facture ne devienne un impayé
Avant l’envoi, contrôlez le nom du client, son adresse, le montant et la date limite de paiement. Précisez le virement, le chèque, la carte ou tout autre moyen accepté, ainsi que les coordonnées nécessaires au règlement. Une échéance formulée comme « paiement à réception » peut laisser place à l’interprétation. Une date précise, par exemple « règlement au plus tard le 15 du mois », facilite le suivi et la relance.
Relancer avec des éléments incontestables
En cas de retard, envoyez une relance qui rappelle le numéro de facture, sa date, son montant, l’échéance et le moyen de paiement. Restez factuel et conservez une trace de vos échanges. Les pénalités de retard ne remplacent pas une facture bien établie. Elles complètent une créance déjà identifiable. Des conditions de vente communiquées en amont et une facture détaillée renforcent votre demande.
Corriger une erreur sans effacer l’historique
Ne modifiez pas silencieusement une facture déjà envoyée et numérotée. Selon la situation, émettez une facture rectificative qui fait référence au document initial, ou une facture d’avoir lorsque tout ou partie de la somme doit être annulée ou remboursée. L’avoir suit lui aussi votre numérotation. Cette traçabilité protège votre client et facilite votre propre suivi comptable.
Passer de la facture encaissée à la déclaration URSSAF
La facture indique ce que votre client vous doit, mais votre déclaration de micro-entrepreneur repose sur le chiffre d’affaires encaissé. Une facture émise en fin de mois et réglée le mois suivant ne doit donc pas être traitée comme une recette déjà perçue. Suivez séparément les factures envoyées, les paiements reçus et les impayés : ces trois états ne correspondent pas au même moment de la transaction.
- Émettez et archivez la facture avec son numéro unique.
- Enregistrez l’encaissement à sa date réelle et rapprochez le paiement de la facture correspondante.
- Déclarez votre chiffre d’affaires encaissé à l’URSSAF selon votre périodicité mensuelle ou trimestrielle.
La déclaration porte sur les recettes sans déduction de vos frais professionnels. Au démarrage, un tableau de suivi suffit souvent : numéro de facture, client, date d’émission, montant, date d’échéance, date d’encaissement et statut. Avant chaque envoi, relisez les quatre points sensibles : identité, TVA, numérotation et échéance. Cette vérification prend peu de temps et limite les corrections ultérieures.
- Facturer en auto-entrepreneur : 4 vérifications pour éviter les erreurs de TVA et d’URSSAF - 19 octobre 2026
- Portage salarial à Strasbourg : le statut salarié pour lancer son activité indépendante - 18 octobre 2026
- Contrat de maintenance : les clauses qui réduisent les arrêts et clarifient les coûts - 17 octobre 2026