Logiciel acheté ou SaaS : le compte comptable dépend du droit acquis
La comptabilisation d’un logiciel dépend moins de son nom commercial que de ce que l’entreprise acquiert réellement : un actif durable qu’elle contrôle, un droit d’utilisation identifiable ou un simple accès à un service. Cette distinction détermine le passage en immobilisation, en charge ou en charge constatée d’avance. Une lecture méthodique du contrat limite les erreurs d’imputation.
Le réflexe à avoir : identifier ce qui est acheté
Avant de choisir un compte comptable, il faut préciser la nature de la prestation. Un logiciel autonome acquis pour plusieurs exercices est généralement une immobilisation incorporelle. À l’inverse, l’accès à une plateforme hébergée et maintenue par l’éditeur relève en principe d’une prestation de service, même si l’entreprise parle de « logiciel ».
Calculateur comptable
1. Amortissement linéaire
2. Charge constatée d’avance (CCA)
Note : Ce widget fournit des estimations pédagogiques. Il ne remplace pas l’analyse comptable des contrats, ne tranche pas entre charge et immobilisation, et ne constitue pas un conseil fiscal ou comptable.
| Situation | Traitement habituel | Compte principal |
|---|---|---|
| Logiciel autonome acheté pour plusieurs exercices | Immobilisation incorporelle et amortissement | 205 |
| Licence d’exploitation durable et identifiable | Immobilisation, selon les droits acquis | 205 |
| Abonnement à un logiciel en ligne ou SaaS | Charge de location ou redevance | 613 |
| Maintenance, assistance, corrections courantes | Charge d’entretien | 6156 |
| Abonnement payé d’avance couvrant l’exercice suivant | Régularisation à la clôture | 486 |
| Logiciel préinstallé indissociable d’un ordinateur | Inclus dans la valeur du matériel | 2183 |
Les mots « licence », « abonnement » et « accès » sont parfois utilisés de manière interchangeable sur les factures. Il faut donc examiner trois points : l’entreprise peut-elle utiliser le programme sans l’éditeur, dispose-t-elle d’un droit durable et identifiable, et exerce-t-elle un contrôle réel sur cet usage ? Lorsque ces conditions sont réunies, l’immobilisation est cohérente. Si l’éditeur conserve l’infrastructure, les mises à jour et la disponibilité du service, la charge est généralement plus adaptée.
Immobilisation ou charge : les critères qui permettent de trancher
Un actif durable qui apporte des avantages futurs
Un logiciel autonome utilisé sur plusieurs exercices peut générer des avantages économiques futurs, comme un gain de productivité, l’automatisation d’une tâche, le pilotage commercial ou la gestion de la production. Il est alors comptabilisé au bilan au compte 205, concessions et droits similaires, brevets, licences, logiciels, droits et valeurs similaires. Son coût d’acquisition comprend le prix d’achat et, lorsque cela est justifié, les dépenses directement nécessaires à sa mise en état d’utilisation.
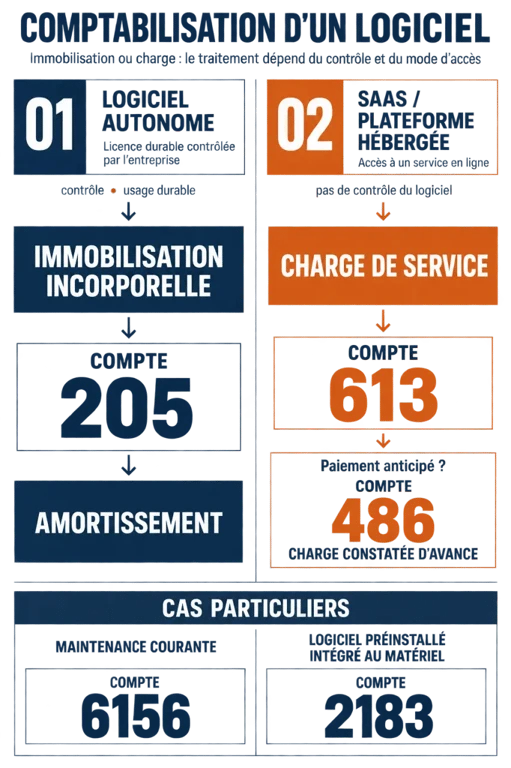
L’écriture d’achat suit habituellement cette logique : débit du compte 205 pour le montant hors taxe, débit du compte 44562 pour la TVA déductible sur immobilisations, puis crédit du compte 404, « Fournisseurs d’immobilisations », pour le montant TTC. Lorsque la TVA n’est pas récupérable, elle entre dans le coût de l’immobilisation.
La faible valeur ne dispense pas d’une règle cohérente
Un logiciel de faible valeur peut être enregistré directement en charge, notamment lorsque son montant HT n’excède pas 500 € HT, dans le cadre de la tolérance fiscale couramment appliquée aux petits matériels et logiciels. Cette simplification doit rester cohérente avec la politique comptable de l’entreprise et avec l’enjeu réel de la dépense. Passer en charge un progiciel coûteux, utilisé durablement par plusieurs équipes, au seul motif qu’il est réglé en une fois serait difficile à justifier.
Pour une dépense non immobilisée, le compte retenu dépend de sa nature. Un abonnement relève plutôt du 613, tandis qu’une prestation ponctuelle peut être ventilée dans un compte de services extérieurs adapté. Le seuil de faible valeur ne doit donc pas être confondu avec une règle automatique applicable à toute facture informatique.
Comptabilisation d’une licence et d’un logiciel acheté
Une licence d’exploitation ne se traite pas mécaniquement. Si elle confère un droit d’utilisation durable, séparément identifiable et exploitable par l’entreprise, elle peut être immobilisée au compte 205. C’est fréquemment le cas d’une licence perpétuelle installée sur les postes ou les serveurs de l’entreprise. La présence d’une clé d’activation ne suffit toutefois pas : les conditions contractuelles restent déterminantes.
Exemple d’écriture pour une licence immobilisée
Pour une licence achetée 3 000 € HT, avec une TVA de 600 €, l’enregistrement à réception de la facture est le suivant :
- débit du compte 205 pour 3 000 € ;
- débit du compte 44562 pour 600 € ;
- crédit du compte 404 pour 3 600 €.
Les frais de paramétrage, de formation, d’intégration ou de reprise de données doivent être examinés séparément. Ils ne sont pas automatiquement intégrés au coût du logiciel. Une prestation de formation reste, par exemple, une charge de l’exercice. En revanche, une évolution technique qui accroît substantiellement les fonctionnalités ou prolonge la durée d’utilisation peut, selon sa nature, être immobilisable.
SaaS, abonnement et location : enregistrer le service au bon exercice
En mode SaaS, le logiciel est hébergé sur l’infrastructure de l’éditeur et accessible à distance. L’entreprise ne possède pas le programme : elle bénéficie d’un service pendant la durée du contrat. La comptabilisation d’un logiciel SaaS passe donc habituellement par le compte 613, parmi les locations, redevances ou prestations assimilées selon le plan de comptes retenu par l’entreprise.
Un abonnement annuel n’est pas toujours une charge intégrale
Lorsqu’un abonnement est payé d’avance et couvre deux exercices, seule la part consommée avant la clôture doit rester en charge. La fraction relative à l’exercice suivant est inscrite en charge constatée d’avance, au compte 486. Cette régularisation applique le principe d’indépendance des exercices et évite d’affecter une dépense au mauvais exercice.
Par exemple, un abonnement annuel réglé le 1er octobre doit être ventilé à la clôture du 31 décembre : trois mois relèvent de l’exercice clos et neuf mois sont reportés au compte 486. À l’ouverture de l’exercice suivant, cette charge constatée d’avance est reprise pour que la dépense soit reconnue au rythme de la consommation du service.
Amortissement, maintenance et cas techniques à ne pas mélanger
Amortir le logiciel selon sa durée réelle d’utilisation
Une immobilisation inscrite au compte 205 est amortie sur sa durée probable d’utilisation, souvent comprise entre 1 et 7 ans. Pour de nombreux logiciels soumis à une obsolescence technique rapide, une durée de 1 à 3 ans peut être plus représentative. Le choix doit être documenté en fonction des conditions de licence, du rythme des mises à jour majeures, de la durée du projet et de la capacité réelle à utiliser l’outil.
La dotation annuelle est enregistrée par le débit du compte 68111, « Dotations aux amortissements sur immobilisations incorporelles », et le crédit du compte 2805, « Amortissements des concessions, brevets, licences, logiciels ». Un amortissement linéaire est généralement adapté lorsque la consommation des avantages économiques reste régulière.
Maintenance et mise à jour : dépense courante ou amélioration ?
La maintenance logicielle, l’assistance aux utilisateurs, les correctifs de sécurité et les mises à jour ordinaires sont normalement comptabilisés en charge, notamment au compte 6156. Ces dépenses maintiennent l’outil dans son état de fonctionnement sans créer, à elles seules, un nouvel actif. Une mise à jour majeure apportant des fonctions distinctes et durables peut toutefois nécessiter une analyse d’immobilisation.
Enfin, un logiciel préinstallé et indissociable d’un ordinateur suit le traitement du matériel : son coût est intégré au compte 2183. La conservation du contrat, de la facture détaillée et de la justification de la durée d’amortissement facilite le contrôle du traitement retenu. Lorsqu’un contrat hybride regroupe licence, hébergement, support et formation, il est préférable de ventiler les composantes plutôt que d’appliquer un seul compte à l’ensemble de la facture.
- Logiciel acheté ou SaaS : le compte comptable dépend du droit acquis - 26 septembre 2026
- Trouver des clients en freelance : activez 4 canaux complémentaires avant de prospecter au hasard - 25 septembre 2026
- Scaler, c’est croître sans augmenter les coûts dans les mêmes proportions - 24 septembre 2026
Articles qui pourraient vous intéresser :
 TVA intracommunautaire et autoliquidation : les lignes B2 et 08 à maîtriser
 Mise en demeure pour facture impayée : 3 étapes pour sécuriser votre créance et interrompre la prescription
 Demande ARCE refusée : 4 motifs bloquants et les solutions pour débloquer vos fonds
 Facture en ligne : 4 étapes pour un document pro et conforme sans passer par Word