Achat-revente en auto-entrepreneur : 12,3 % de cotisations, mais quelle marge reste-t-il ?
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
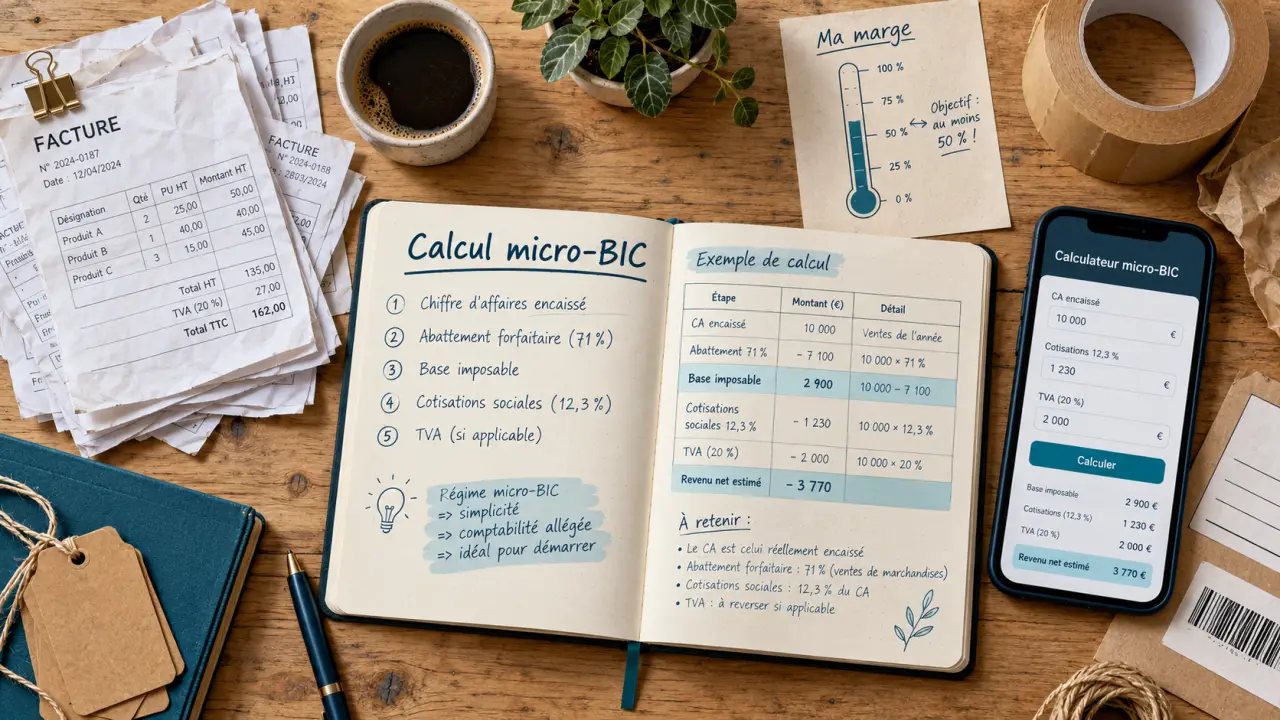
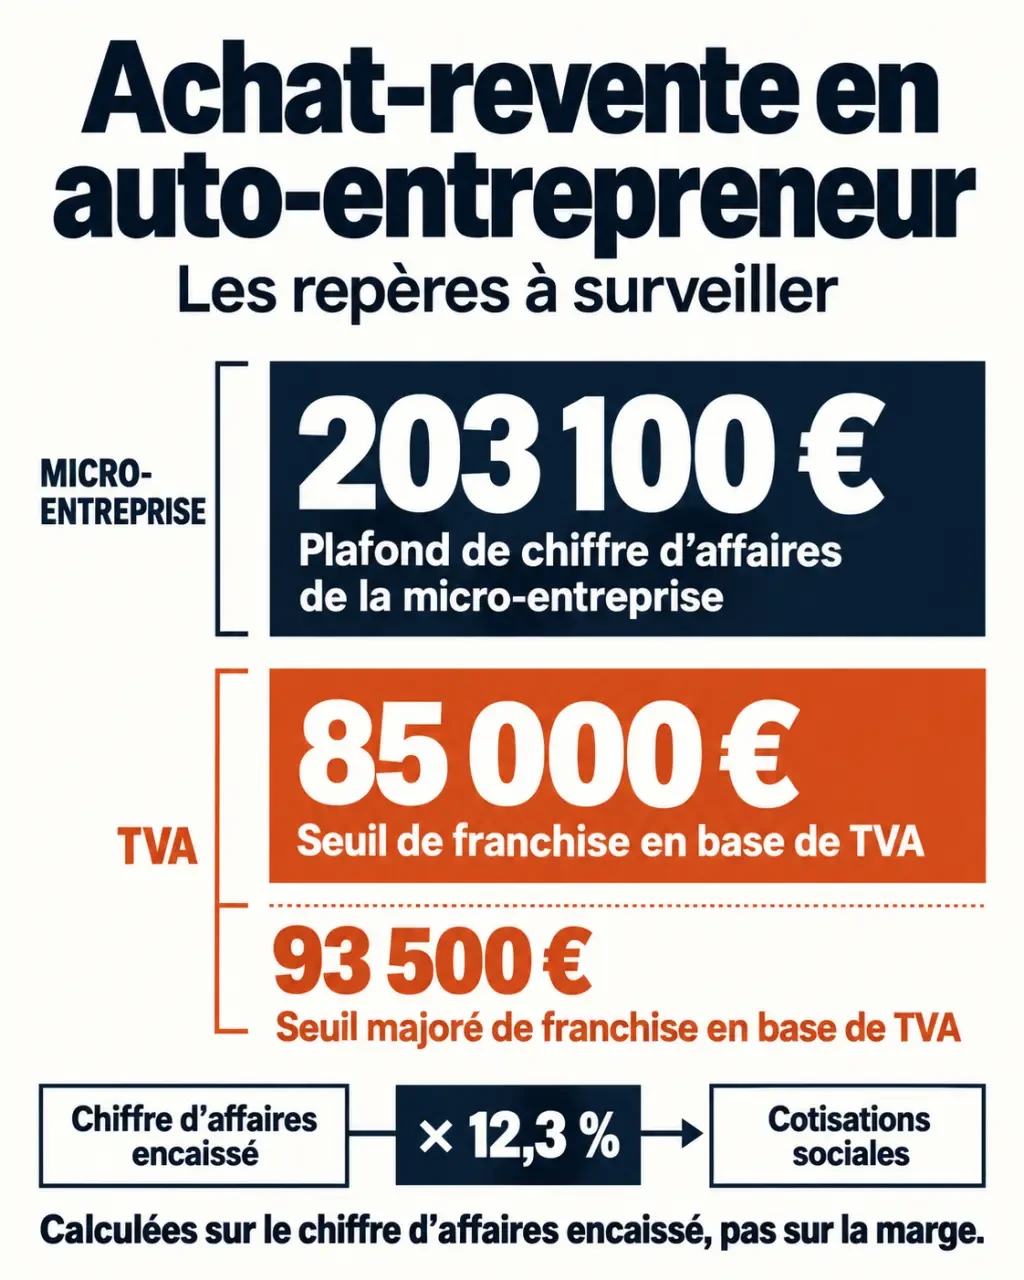
L’achat-revente en auto-entrepreneur relève du régime micro-BIC : vous achetez des marchandises pour les revendre, et vos cotisations sociales sont calculées sur le chiffre d’affaires encaissé, pas sur votre bénéfice. En 2026, leur taux est de 12,3 %, hors contributions annexes. Cette simplicité convient pour démarrer, à condition de vérifier votre marge et de distinguer le plafond de la micro-entreprise des seuils de TVA.
Vérifier que votre activité relève bien de l’achat-revente
Revendre des vêtements, des accessoires, du matériel high-tech ou des objets de décoration achetés auprès d’un fournisseur constitue une activité commerciale. Les revenus relèvent des bénéfices industriels et commerciaux, ou BIC. L’auto-entreprise n’est pas une société : c’est une entreprise individuelle bénéficiant de régimes fiscal et social simplifiés.
La fabrication, la réparation et la transformation demandent une analyse différente. Une activité artisanale peut comprendre des ventes et des prestations : le seul fait de fabriquer un produit ne signifie donc pas que toutes les recettes supportent automatiquement le taux des services.
Pensez à la couture : revendre une veste achetée terminée, facturer sa retouche et confectionner un vêtement sur mesure ne décrivent pas la même opération. Sur votre devis, séparez la marchandise de l’intervention lorsqu’elles constituent réellement deux opérations distinctes. Cette lecture « pièce et façon » aide à décrire votre activité à la création et à ventiler correctement vos recettes, sans découpage artificiel.
Si vous exercez déjà une profession libérale en BNC, ne déclarez pas automatiquement vos ventes comme des honoraires. Le taux des professions relevant de la Cipav atteint 23,2 %, contre 12,3 % pour l’achat-revente. Une activité mixte doit être déclarée et sa compatibilité avec les règles professionnelles vérifiée.
Calculer ce qu’il reste après les achats, les cotisations et l’impôt
Les cotisations portent sur vos ventes, pas sur votre marge
Vous déclarez à l’URSSAF le chiffre d’affaires encaissé, mensuellement ou trimestriellement. Les achats de stock, commissions de plateforme, emballages et frais de livraison ne sont pas déductibles de cette base. Si une marketplace retient sa commission avant de vous payer, le montant viré n’est donc pas nécessairement le chiffre d’affaires à déclarer.
| Activité | Cotisations sociales en 2026 |
|---|---|
| Achat-revente de marchandises | 12,3 % |
| Prestations commerciales ou artisanales BIC | 21,2 % |
| Activités libérales BNC non réglementées concernées | 25,6 % |
| Professions libérales relevant de la Cipav | 23,2 % |
Pour un commerçant, la contribution à la formation professionnelle ajoute 0,1 %. Une taxe pour frais de chambre consulaire peut également s’appliquer. Avec zéro encaissement, les cotisations proportionnelles sont nulles, mais la déclaration reste obligatoire et certains frais fixes subsistent.
L’abattement fiscal ne rembourse pas vos dépenses
Au régime micro-BIC, l’administration applique un abattement forfaitaire de 71 % sur les recettes d’achat-revente. Les 29 % restants rejoignent les revenus imposables du foyer au barème progressif : 29 % n’est pas un taux d’imposition. Vos dépenses réelles ne sont pas déduites en supplément.
Le versement libératoire permet, sous condition de revenu fiscal de référence, de payer l’impôt à hauteur de 1 % du chiffre d’affaires. Comparez les deux options avec un simulateur fiscal : cette option n’est pas forcément intéressante pour un foyer non imposable. À la création, la demande doit intervenir au plus tard le dernier jour du troisième mois suivant celui du début d’activité.
Prenons une simulation avec 1 000 € encaissés : après 600 € de marchandises, 100 € de frais commerciaux, 123 € de cotisations et 1 € de formation professionnelle, il reste 176 € avant impôt et autres charges. Avec le versement libératoire, il reste 166 €. Si vos achats absorbent l’essentiel des ventes, comparez la micro-entreprise au régime réel, qui permet de déduire les charges selon ses règles.
Surveiller deux limites distinctes : micro-entreprise et TVA
Le plafond annuel de chiffre d’affaires pour la vente de marchandises est de 203 100 € pour la période 2026-2028. Un dépassement pendant deux années consécutives entraîne en principe la sortie du régime micro l’année suivante. En année de création, le seuil doit être apprécié avec les règles de proratisation applicables.
La franchise en base de TVA obéit à d’autres seuils. Vous pouvez donc rester micro-entrepreneur tout en devant facturer la TVA.
- 85 000 € : seuil de base de la franchise pour les ventes de marchandises ; son dépassement sur l’année précédente conduit normalement à facturer la TVA dès le début de l’année suivante.
- 93 500 € : seuil majoré ; s’il est dépassé en cours d’année, la franchise cesse à la date du dépassement.
Sous franchise, vous ne facturez pas la TVA, mais vous ne récupérez pas celle de vos achats. Les factures portent la mention « TVA non applicable, article 293 B du CGI » jusqu’au 31 août 2026, puis la référence à l’article L.223-3 du CIBS à compter du 1er septembre 2026.
Pour l’importation, les achats intracommunautaires ou les biens d’occasion, faites vérifier les règles par votre service des impôts des entreprises. La franchise française ne dispense pas de toutes les obligations internationales, et la TVA sur marge n’est pas automatique.
Créer l’activité avec une description précise, plutôt qu’un code choisi au hasard
La déclaration de création s’effectue sur le guichet unique de l’INPI. Le formulaire papier P0 CMB n’est plus le parcours courant : la formalité se remplit en ligne. Préparez notamment votre pièce d’identité, l’adresse de domiciliation et les justificatifs demandés selon votre situation.
- Décrivez les produits vendus, les canaux utilisés et vos éventuelles prestations complémentaires.
- Renseignez la date de début, les options fiscales et la périodicité des déclarations sociales.
- Déposez les justificatifs et suivez les éventuelles demandes de régularisation.
- Après attribution du SIREN et du SIRET, activez vos espaces URSSAF et fiscal professionnel.
Vous ne choisissez pas librement votre code APE : l’Insee l’attribue d’après l’activité déclarée. Le code 4511Z correspond au commerce de voitures et de véhicules automobiles légers. Il ne détermine pas, à lui seul, votre régime fiscal ou votre taux social.
L’achat-revente de véhicules est possible en micro-entreprise, mais le prix total encaissé entre dans le chiffre d’affaires, pas seulement la marge. Les obligations propres au commerce automobile et aux biens d’occasion doivent aussi être respectées.
Organiser les ventes et la gestion avant le premier encaissement
Choisissez vos produits selon leur marge après frais, leur rotation et le risque de retour. La mode implique des tailles et des échanges ; le high-tech demande de contrôler l’état et la conformité. Une marketplace apporte de la visibilité contre des commissions ; un site indépendant exige de financer l’acquisition des clients.
Sur les marchés, prévoyez l’autorisation d’emplacement et, selon votre situation, une carte de commerçant ambulant. En dropshipping, l’absence de stock ne supprime pas votre responsabilité de vendeur envers le client, notamment pour la livraison et les garanties.
Tenez un livre des recettes et un registre des achats, conservez les justificatifs et établissez les factures requises. Pour les ventes aux particuliers, anticipez l’information précontractuelle, les garanties légales et le droit de rétractation lorsqu’il s’applique.
Enfin, budgétez la cotisation foncière des entreprises, ou CFE : l’année de création bénéficie d’une exonération, puis la situation dépend notamment du chiffre d’affaires et des locaux. L’exonération liée à des recettes n’excédant pas 5 000 € concerne la cotisation minimum. Un suivi mensuel des encaissements, du stock et de la marge vous permettra d’anticiper ces charges plutôt que de les découvrir en fin d’année.
Articles qui pourraient vous intéresser :
 Retraite CIPAV : fonctionnement, calcul des points et démarches de liquidation
 Facture électronique 2026 : calendrier, obligations et étapes pour réussir votre transition
 Tarif rédacteur web : comment choisir entre facturation au mot, à l’heure ou au projet ?
 Compte 627 : quels frais bancaires enregistrer et lesquels exclure ?