Gestion de trésorerie des PME : anticiper les creux sans bloquer l’activité
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
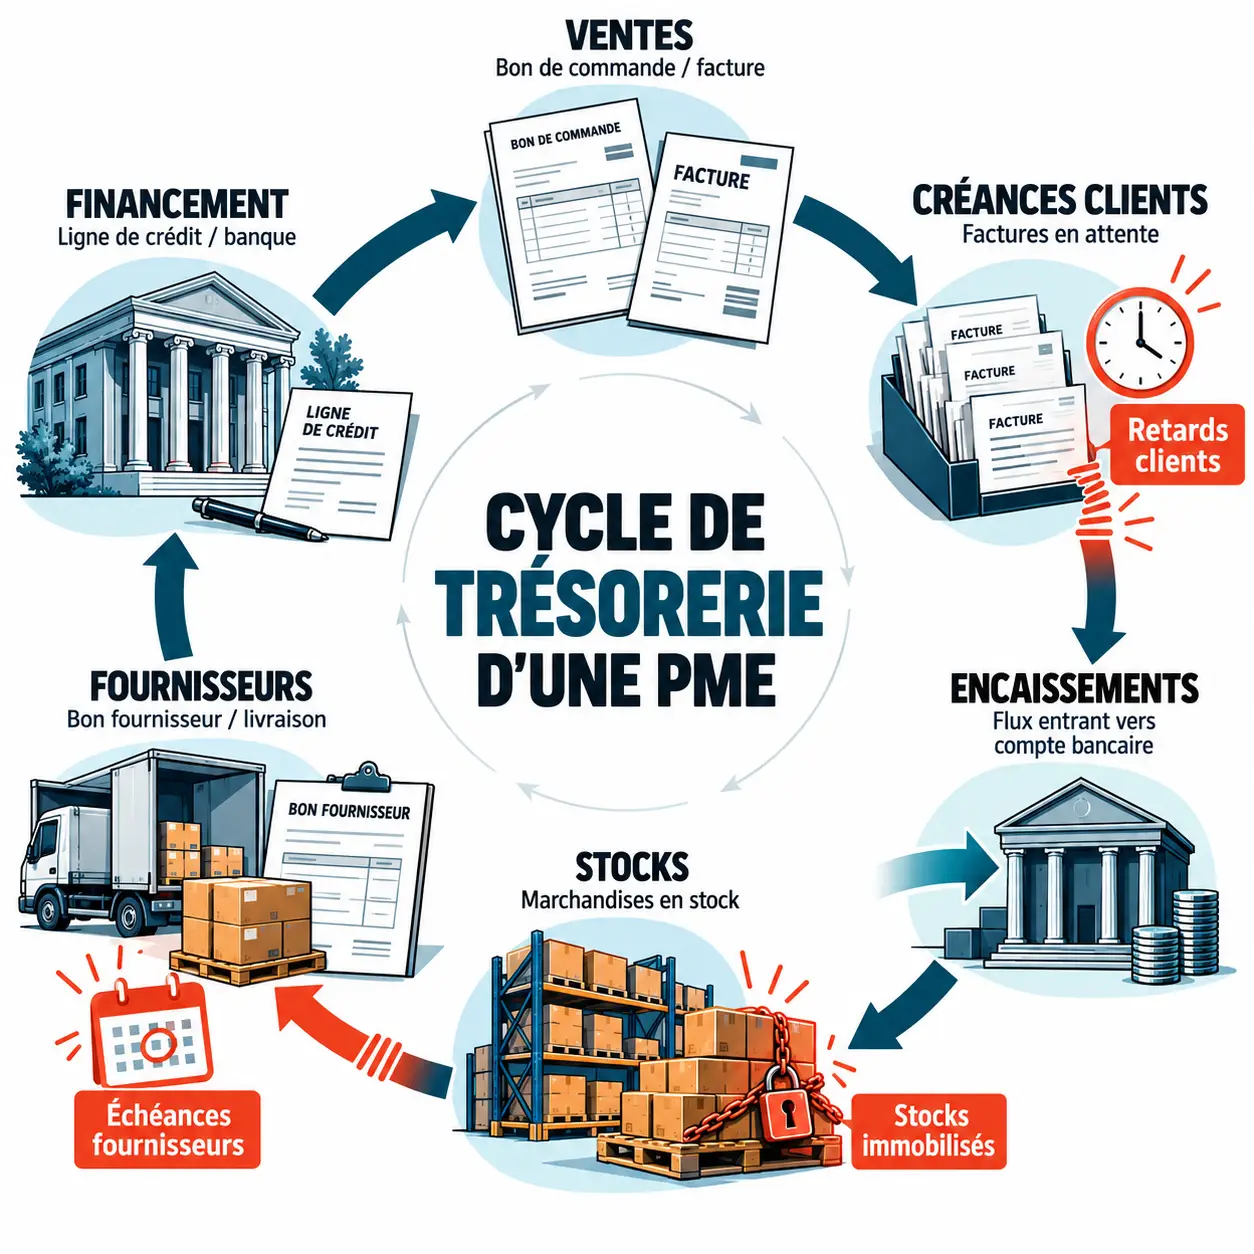
Une PME peut être rentable et manquer de liquidités si ses clients paient après ses fournisseurs. Pour éviter cette tension, elle doit prévoir ses mouvements d’argent, réduire les délais d’encaissement et préparer ses financements avant l’urgence. Près d’une PME sur deux cite les difficultés de trésorerie comme principal frein de développement. Le pilotage du cash mérite donc un rendez-vous régulier, au-delà d’une simple vérification du compte bancaire.
Construire une prévision qui révèle les semaines à risque
Établissez un plan de trésorerie sur 3, 6 ou 12 mois, avec un suivi semaine par semaine pour la période la plus proche. Inscrivez chaque flux à sa date probable de paiement, et non à sa date de facturation. Prévoyez les salaires, les cotisations, la TVA, les échéances d’emprunt, les investissements et les dépenses saisonnières. Cette méthode aide à repérer les périodes où les sorties risquent de dépasser les rentrées.
Votre tableau doit faire apparaître le solde initial, les encaissements, les décaissements, le solde final et l’écart entre prévision et réalisation. Le calcul est simple : solde final = solde initial + encaissements − décaissements. Le solde final devient le point de départ de la période suivante. Présentez les mouvements de façon assez détaillée pour identifier leur origine et vérifier facilement les montants.
Actualisez les flux réels chaque semaine et comparez-les aux prévisions. Testez aussi un scénario dégradé : retard d’un gros client, ventes inférieures aux attentes ou achat imprévu. Définissez un seuil d’alerte en fonction des charges incompressibles et des échéances à venir. Un solde positif ne suffit pas s’il ne permet pas de régler les paiements imminents. En cas d’écart, cherchez rapidement s’il vient d’un encaissement retardé, d’une dépense nouvelle ou d’une prévision trop optimiste.
Libérer l’argent immobilisé dans le cycle d’exploitation
Le besoin en fonds de roulement (BFR) mesure l’argent mobilisé par l’activité avant que les ventes soient encaissées. Pour un suivi simplifié, retenez : BFR = stocks + créances clients − dettes fournisseurs. Une hausse des ventes peut donc absorber du cash si elle nécessite davantage de stocks ou accorde plus de temps aux clients pour payer.
- Côté clients : facturez dès la livraison ou la fin de la prestation, vérifiez les coordonnées de facturation et proposez le paiement en ligne. Selon le contrat, un acompte de 30 % à la commande peut réduire l’avance de trésorerie supportée par l’entreprise.
- Côté relances : programmez un rappel à J-3 avant l’échéance, puis suivez les retards. Repérez sans attendre les litiges : une facture contestée ne se règle pas par des rappels automatiques seuls.
- Côté fournisseurs : négociez, lorsque le cadre légal et contractuel le permet, un passage de 30 à 45 ou 60 jours. Respectez ensuite l’échéance convenue et tenez compte de ces dates dans le prévisionnel.
- Côté stocks : repérez les références qui ne tournent plus, adaptez les commandes à la saisonnalité et réduisez les achats non urgents sans fragiliser les approvisionnements.
Si un client paie régulièrement après l’échéance, le prévisionnel doit refléter ce comportement réel. Conservez toutefois l’échéance contractuelle dans le suivi des relances. Cette double lecture distingue une créance exigible d’une rentrée d’argent dont la date reste incertaine. De la même manière, ajuster les stocks et les achats aux besoins de l’activité évite d’immobiliser inutilement des liquidités.
Partager un tableau de bord plutôt que multiplier les chiffres
Chaque mois, suivez quelques indicateurs cohérents. Le DSO mesure le délai moyen d’encaissement des clients ; le DPO, le délai moyen de paiement des fournisseurs. Analysez leur évolution avec la rotation des stocks et le BFR. Pour que les comparaisons restent utiles, gardez des bases de calcul homogènes, notamment pour la TVA et la période observée.
La CAF, ou capacité d’autofinancement, renseigne sur les ressources que l’activité peut générer. Elle ne correspond pas au solde bancaire : la variation du BFR, les investissements et les remboursements d’emprunt modifient les liquidités effectivement disponibles. Il faut donc lire cet indicateur avec le prévisionnel et les mouvements réels du compte.
Pour élargir votre veille sur les enjeux de gestion, vous pouvez consulter le site actu pme. Appuyez toutefois vos décisions financières sur les chiffres propres à votre entreprise et sur leur évolution.
Excel suffit pour commencer. Un logiciel spécialisé devient pertinent lorsque les comptes, les factures et les scénarios se multiplient. Comparez la synchronisation bancaire, les intégrations comptables, les droits d’accès, la sécurité et l’export des données. Désignez un responsable du suivi et associez les équipes commerciales, les achats et la production aux décisions qui ont un effet sur les encaissements ou les dépenses.
Choisir un financement adapté à la durée du besoin
Présentez à votre banque un prévisionnel actualisé avant que la trésorerie ne se tende. La solution dépend de l’origine du besoin, de sa durée et de la capacité de remboursement. Un besoin temporaire ne se finance pas de la même façon qu’un équipement destiné à servir durablement l’activité.
| Besoin | Solution à examiner | Point de vigilance |
|---|---|---|
| Décalage ponctuel | Facilité de caisse ou découvert autorisé | Durée autorisée, intérêts et commissions |
| Factures en attente | Affacturage ou cession Dailly | Créances éligibles, frais, garanties et recours éventuels |
| Activité saisonnière | Crédit de campagne | Remboursement aligné sur les recettes attendues |
| Équipement durable | Emprunt, leasing ou location financière | Coût total, loyers, propriété et conditions de sortie |
L’affacturage peut inclure la gestion du recouvrement. La cession Dailly permet de mobiliser des créances professionnelles auprès d’une banque. Comparez les services associés et le coût global, pas seulement le taux affiché. Pour un investissement durable, examinez aussi l’effet du financement sur les liquidités disponibles. Si le déficit est structurel, une solution de financement ne suffira pas : il faut également revoir les marges, les charges et le modèle économique.
Placer seulement l’excédent réellement disponible
Avant tout placement, mettez de côté une réserve pour les charges à venir et les imprévus. Un excédent visible sur le compte aujourd’hui peut être nécessaire demain pour payer la TVA ou faire face à un pic d’achats. Évaluez donc les besoins de trésorerie à court terme avant d’immobiliser des fonds.
Un livret professionnel peut convenir si les fonds doivent rester rapidement disponibles, selon ses conditions. Un compte à terme implique généralement une immobilisation de quelques semaines à plusieurs mois. Les OPCVM monétaires comportent un risque et ne garantissent pas systématiquement le capital. Les contrats de capitalisation pour personnes morales demandent une analyse spécifique de l’horizon, des supports et de la fiscalité.
Arbitrez d’abord selon la disponibilité et la sécurité, puis selon le rendement. Avant d’engager les fonds, faites vérifier les conditions de retrait, les frais et le traitement fiscal avec votre conseiller. Le placement doit rester compatible avec les dépenses prévues et la réserve nécessaire au fonctionnement de l’entreprise.
- Gestion de trésorerie des PME : anticiper les creux sans bloquer l’activité - 22 octobre 2026
- Formateur indépendant : une activité libre, mais structurée avant le premier contrat - 21 octobre 2026
- Démission pour création d’entreprise : le chômage dépend d’une validation avant votre départ - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter pour revendre : 3 seuils fiscaux et la méthode pour sécuriser votre marge
 Tarif auto-entrepreneur multiservice : 3 méthodes pour fixer ses prix et rester rentable
 Compte 611 : distinguer la sous-traitance générale des comptes 604 et 605
 Saisie comptable : périmètre, enjeux et méthode pour structurer vos comptes