L’entreprise individuelle simplifie le démarrage et protège mieux le patrimoine personnel
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
Relu, corrigé et validé par : Guillaume Rousseau — Rédacteur en chef
Pour exercer seul, tester une activité ou éviter le formalisme d’une société, l’entreprise individuelle (EI) offre un cadre accessible. Elle permet de démarrer en nom propre, de prendre seul les décisions et de bénéficier, depuis la réforme de 2022, d’une meilleure protection du patrimoine personnel. Ses avantages doivent toutefois être comparés au niveau de risque, aux ambitions de développement et au régime fiscal recherché.
Une activité en nom propre, sans mécanisme de société
L’entreprise individuelle est un statut dans lequel l’entrepreneur et l’entreprise ne forment pas deux personnes juridiques distinctes. L’activité est exercée directement en son nom, qu’elle soit commerciale, artisanale, libérale ou agricole, selon les règles applicables. Ce fonctionnement convient à une personne qui travaille seule et ne prévoit pas d’accueillir immédiatement des associés.
Quiz : Comprendre l’entreprise individuelle
Ni statuts, ni capital social, ni assemblées
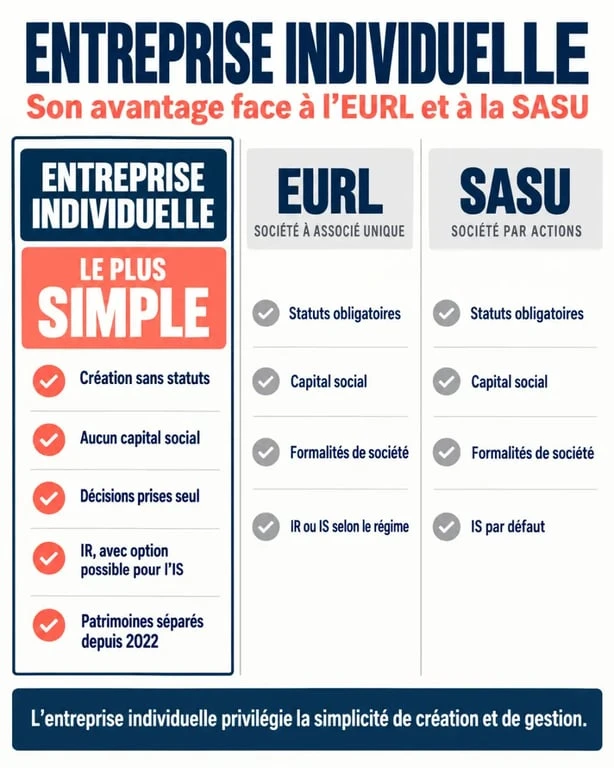
Le premier avantage de l’entreprise individuelle tient à l’absence de structure sociétaire. Il n’y a pas de statuts à rédiger, pas de capital social à déposer et pas d’assemblée générale à organiser. L’entrepreneur décide seul de son offre, de ses investissements, de sa rémunération et de l’évolution de son activité. À l’inverse, une EURL ou une SASU implique de créer une société, avec un cadre juridique plus formalisé, même lorsqu’elle ne compte qu’un associé.
Cette simplicité ne dispense pas de gérer sérieusement son activité. La facturation, les déclarations, la comptabilité ainsi que les obligations fiscales et sociales restent nécessaires. L’EI évite toutefois les formalités juridiques récurrentes propres aux sociétés, comme l’approbation annuelle des comptes ou certaines décisions formalisées.
Créer et piloter son activité avec moins de démarches
La création d’une EI repose sur une déclaration de début d’activité déposée en ligne via le Guichet unique. Le créateur fournit les informations et les justificatifs correspondant à sa situation, puis reçoit les éléments d’identification nécessaires à l’exercice de son activité. Les coûts de lancement sont généralement plus faciles à maîtriser qu’avec une société qui nécessite des statuts, une annonce légale et, selon les cas, des frais d’accompagnement.
Une gestion administrative plus légère au quotidien
Une fois l’activité lancée, l’entrepreneur individuel n’a pas à distinguer la gouvernance d’une société de sa propre prise de décision. Il peut consacrer davantage de temps à sa clientèle, à ses achats, à sa production ou à ses missions. Cette souplesse convient notamment aux consultants, artisans, commerçants de proximité, prestataires de services et autres indépendants qui souhaitent limiter le formalisme juridique.
La simplicité juridique ne remplace pas l’organisation. Une activité rentable demande un suivi régulier de la trésorerie, des échéances sociales et fiscales, des marges ainsi que des contrats. Le bon réflexe consiste à mettre en place un espace de gestion clair dès le départ, avec un compte dédié lorsqu’il est requis ou utile, un classement des justificatifs et un prévisionnel de trésorerie.
Un pilotage quotidien qui reste nécessaire
Une formalité mal anticipée peut entraîner une facture contestée, un encaissement retardé ou une tension de trésorerie. L’EI réduit les contraintes juridiques, mais elle ne dispense pas de suivre précisément l’activité. Une routine hebdomadaire consacrée aux factures émises, aux paiements attendus, aux dépenses engagées et aux échéances à venir permet de conserver une vision claire de la situation.
Micro-entreprise, impôt sur le revenu ou IS : une souplesse à choisir
La micro-entreprise n’est pas une forme juridique distincte de l’EI. Il s’agit d’un régime simplifié accessible à l’entrepreneur individuel, sous réserve de respecter les conditions et les plafonds applicables. Cette possibilité fait partie des avantages les plus connus du statut pour une activité qui démarre avec des charges limitées et un chiffre d’affaires encore modéré.
Comprendre la séparation des patrimoines de l’entrepreneur individuel : Découvrez les règles officielles qui séparent automatiquement le patrimoine professionnel et personnel de l’entrepreneur individuel depuis le 15 mai 2022.
Le régime micro pour commencer avec des obligations allégées
Le régime micro simplifie la déclaration du chiffre d’affaires et le calcul des cotisations grâce au régime micro-social. Sur le plan fiscal, le revenu imposable est déterminé après application d’un abattement forfaitaire. Sous conditions, il peut aussi relever du versement libératoire de l’impôt sur le revenu. Les obligations comptables sont plus limitées que sous un régime réel.
Cette option devient moins adaptée lorsque les frais professionnels sont élevés, par exemple pour les achats de marchandises, la location d’un local, le matériel, la sous-traitance ou les déplacements. L’abattement forfaitaire ne tient pas compte des dépenses réellement supportées. Dans ce cas, une EI au régime réel peut mieux correspondre à l’économie de l’activité.
L’option pour l’impôt sur les sociétés
Par défaut, le résultat de l’EI est soumis à l’impôt sur le revenu, dans la catégorie correspondant à l’activité, notamment les bénéfices industriels et commerciaux ou les bénéfices non commerciaux. L’entrepreneur individuel peut aussi opter pour l’impôt sur les sociétés. Cette option repose sur une assimilation fiscale à une EURL et modifie la manière dont le bénéfice, la rémunération et les cotisations sont pris en compte.
L’IS peut être intéressant lorsqu’une partie des bénéfices doit rester dans l’entreprise pour financer son développement. Il ne garantit pas automatiquement une économie d’impôt. Le choix dépend du bénéfice prévisionnel, des besoins personnels de revenu, des charges et du projet d’investissement. Un échange avec un expert-comptable ou un conseiller fiscal permet d’en mesurer les conséquences avant d’exercer l’option, car cette décision engage durablement l’organisation financière de l’activité.
La séparation des patrimoines renforce la protection personnelle
Depuis le 15 mai 2022, le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel sont séparés automatiquement. Les biens, droits, obligations et sûretés utiles à l’activité composent le patrimoine professionnel. Les créanciers professionnels ont donc vocation à agir sur ce périmètre. Cette évolution renforce l’intérêt de l’EI pour les créateurs qui hésitaient auparavant par crainte d’exposer tous leurs biens personnels.
Cette protection n’est pas absolue. Des garanties personnelles accordées à une banque, certaines obligations fiscales ou sociales, une fraude ou une renonciation à la séparation dans les conditions prévues peuvent modifier la situation. Avant de signer un prêt, un cautionnement ou un bail commercial, il faut donc identifier précisément ce qui est engagé. L’assurance professionnelle et la prévention des impayés restent également nécessaires pour les activités exposées.
EI, EURL ou SASU : quel statut selon votre projet ?
L’entreprise individuelle est souvent adaptée lorsque le projet reste personnel, que le démarrage doit être rapide et que l’activité présente un risque maîtrisable. Elle convient notamment au test d’un marché, à une prestation intellectuelle, à une activité artisanale ou à un commerce exploité seul. Si l’objectif est d’intégrer des associés, de faire entrer des investisseurs ou de construire une gouvernance plus élaborée, une société devient plus cohérente.
| Critère | Entreprise individuelle | EURL | SASU |
|---|---|---|---|
| Création | Déclaration simplifiée, sans statuts ni capital | Statuts et constitution d’une société | Statuts et constitution d’une société |
| Décisions | Entrepreneur seul | Associé unique avec formalisme sociétaire | Président et associé unique avec formalisme sociétaire |
| Fiscalité | IR par défaut, option possible pour l’IS | IR possible dans certains cas ou IS | IS par défaut |
| Évolution | Adaptée à une activité solo | Entrée d’associés possible par évolution de structure | Souvent choisie pour une croissance sociétaire |
En résumé, l’avantage d’une entreprise individuelle repose sur l’équilibre entre autonomie, faible formalisme, coût de lancement contenu, choix fiscal et protection patrimoniale renforcée. Elle n’est pas un statut provisoire par nature et peut convenir durablement à une activité solo rentable. Le choix doit suivre la réalité du projet, son niveau de risque et ses perspectives, plutôt que l’image du statut retenu.
- L’entreprise individuelle simplifie le démarrage et protège mieux le patrimoine personnel - 1 octobre 2026
- Devenir développeur freelance : calculer un TJM qui finance aussi les périodes creuses - 30 septembre 2026
- Freelance WordPress : missions, tarifs et critères pour choisir le bon profil - 29 septembre 2026