Comptabilité entreprise individuelle : livre de recettes ou bilan, ce que votre régime impose vraiment
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
Quand on se lance en entreprise individuelle, la comptabilité paraît souvent une montagne administrative. En réalité, la charge varie énormément selon le régime fiscal choisi : quelques lignes dans un livre pour certains, un bilan complet pour d’autres. Voici ce qu’il faut tenir, comment l’organiser et quand se faire accompagner.
Les obligations comptables selon votre régime
La première question n’est pas « quel logiciel ? » mais « dans quel régime suis-je ? ». C’est lui qui détermine le niveau de détail attendu. Les plafonds de chiffre d’affaires qui séparent les régimes sont révisés régulièrement : vérifiez toujours les montants en vigueur auprès de l’administration fiscale.
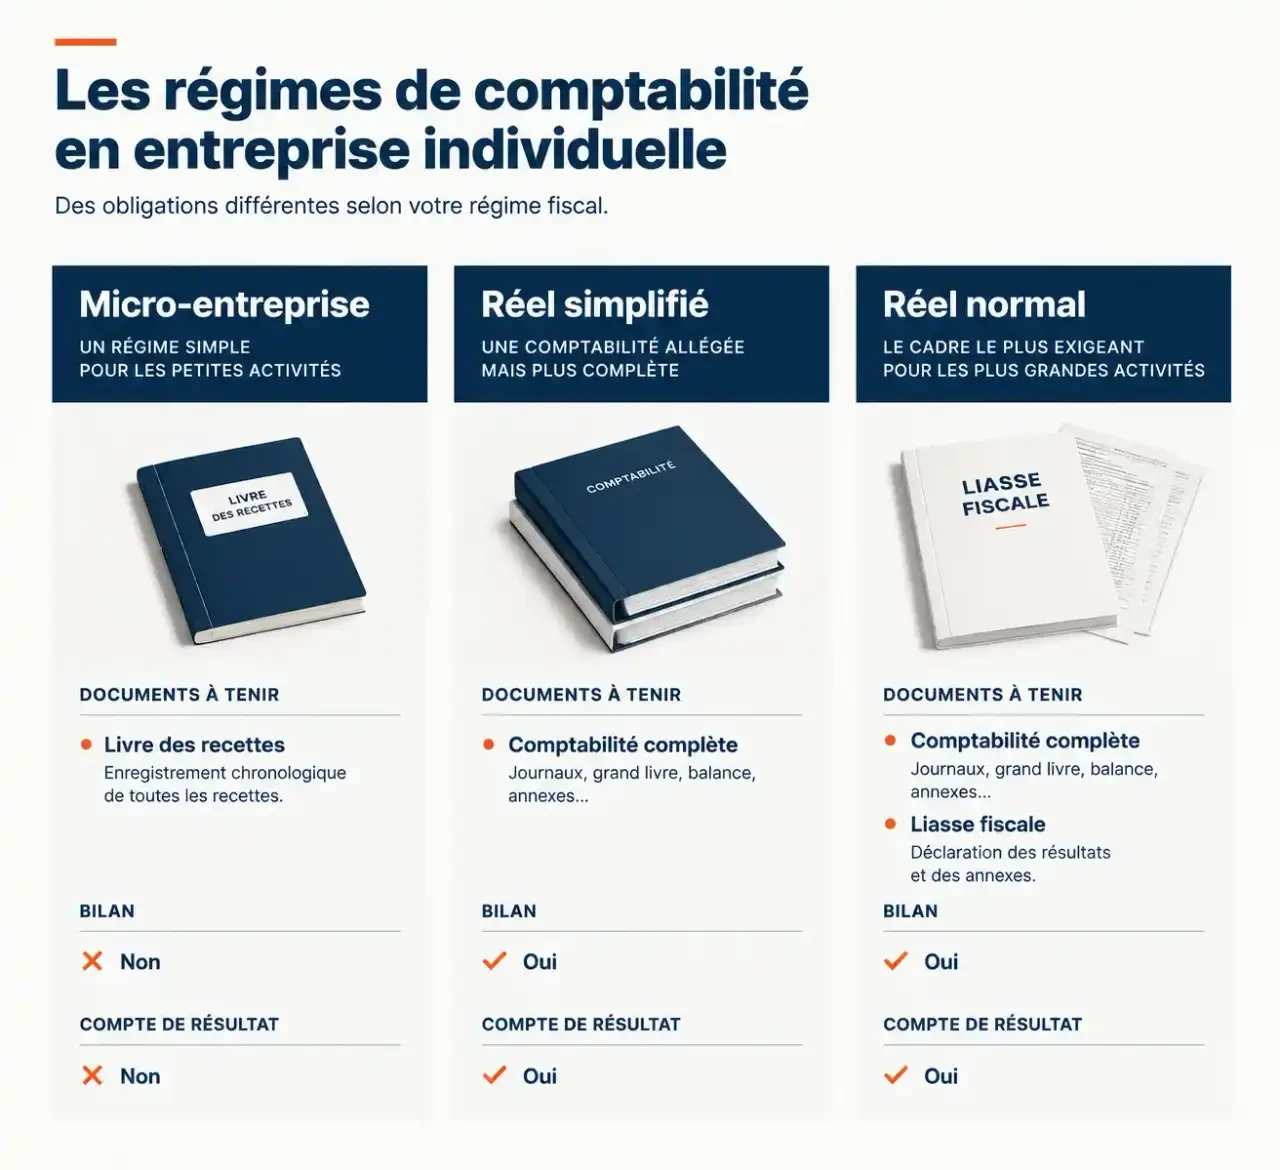
Micro-entreprise : une comptabilité allégée
Le micro-entrepreneur tient un livre des recettes qui consigne chaque encaissement : date, montant, client, nature de la prestation ou de la vente, mode de paiement. Si l’activité consiste à vendre des marchandises ou à fournir un logement, il faut en plus un registre des achats. Les factures doivent être conservées, et un compte bancaire dédié à l’activité est exigé. Pas de bilan, pas de compte de résultat : l’impôt et les cotisations se calculent à partir du chiffre d’affaires, avec un abattement forfaitaire.
Régime réel : une comptabilité d’engagement
Au réel (simplifié ou normal), vous déduisez vos charges réelles du chiffre d’affaires, ce qui peut être avantageux si vos frais sont élevés. En contrepartie, la comptabilité se rapproche de celle d’une société : enregistrement des écritures en partie double, suivi des créances clients et des dettes fournisseurs, gestion des immobilisations et des amortissements, puis établissement d’un bilan et d’un compte de résultat en fin d’exercice. La différence principale avec une simple tenue de caisse tient au principe d’engagement : une facture émise en décembre compte pour l’exercice en cours, même si le client paie en février.
| Régime | Documents à tenir | Bilan et compte de résultat |
|---|---|---|
| Micro-entreprise | Livre des recettes, registre des achats si vente de marchandises, factures | Non |
| Réel simplifié | Comptabilité complète, pièces justificatives, liasse fiscale allégée | Oui |
| Réel normal | Comptabilité complète, liasse fiscale détaillée | Oui |
Patrimoine professionnel et personnel : la frontière à respecter
Depuis le statut unique de l’entrepreneur individuel, les biens utiles à l’activité forment un patrimoine professionnel distinct du patrimoine personnel. Cette séparation est juridique, mais elle ne tient que si elle se lit aussi dans vos comptes.
Un compte bancaire dédié, même quand ce n’est pas exigé
Le micro-entrepreneur y est tenu, mais l’entrepreneur au réel gagne aussi à ouvrir un compte séparé. Chaque encaissement et chaque dépense professionnelle y transitent, ce qui évite de reconstituer des mois de relevés pour distinguer le courant du personnel. En cas de contrôle ou de litige avec un créancier, un compte propre rend la démonstration limpide.
Ce qui ne doit pas se mélanger
Le courrier d’un fournisseur payé avec la carte personnelle, le plein d’essence mêlant trajets privés et professionnels, l’abonnement téléphonique partagé : ces cas courants imposent de déterminer une quote-part professionnelle et de la documenter. Conservez une trace du calcul retenu, par exemple le kilométrage professionnel pour un véhicule. Vos prélèvements personnels, eux, ne sont pas des charges : ils correspondent à votre rémunération, qui n’est pas déductible.
Organiser sa comptabilité au quotidien
Les pièces justificatives et leur durée de conservation
Chaque écriture repose sur un justificatif : facture de vente, facture d’achat, ticket, contrat, relevé. Numérisez-les au fil de l’eau et nommez les fichiers de façon uniforme (date, fournisseur, montant). Les documents comptables doivent être conservés pendant dix ans, alors qu’un classement approximatif transforme vite la préparation de la déclaration en enquête.
Un rythme simple : une session par semaine
Réservez un créneau fixe, une demi-heure par semaine suffit souvent, pour saisir les mouvements, rapprocher le compte bancaire et relancer les factures impayées. Cette régularité vaut mieux qu’une grosse séance trimestrielle où les oublis s’accumulent.
Pour comprendre l’intérêt de cette discipline, pensez à un radeau : chaque planche assemblée est une pièce justificative, et c’est la cohésion de l’ensemble qui le fait flotter. Mais ce qui compte pour celui qui est dessus, c’est la ligne de flottaison, c’est-à-dire la hauteur à laquelle l’eau affleure. Dans une entreprise individuelle, cette ligne, c’est la trésorerie : ce qui reste disponible après les charges sociales, la TVA éventuelle et les impôts à provisionner. Un chiffre d’affaires élevé ne garantit pas que le radeau reste à flot si l’argent est déjà dû à l’Urssaf ou à l’administration. Tenez donc un tableau à trois colonnes (encaissements, sommes à mettre de côté, solde réellement disponible) et consultez-le avant chaque dépense importante.
Faire seul, utiliser un logiciel ou s’entourer d’un expert
Le cas où un tableur suffit
Pour un micro-entrepreneur avec peu de transactions, un tableur bien structuré remplit les obligations du livre des recettes. Il doit être chronologique, sans ratures ni modifications silencieuses, et sauvegardé. Beaucoup préfèrent toutefois un outil dédié, qui génère les factures, alimente automatiquement le livre et rappelle les échéances de déclaration.
Quand un logiciel ou un professionnel devient pertinent
Au réel, la partie double, les amortissements et la liasse fiscale rendent l’accompagnement bien plus utile. Un logiciel en ligne avec import bancaire fait gagner du temps sur la saisie, mais il ne remplace pas le jugement sur les cas délicats : choix du régime, traitement d’un investissement, TVA sur un achat mixte. L’expert-comptable intervient alors pour sécuriser ces points, établir le bilan et optimiser les choix fiscaux. Un centre de gestion agréé constitue aussi une option intermédiaire pour les professionnels au réel.
Les erreurs qui coûtent le plus cher
- Choisir son régime sans simuler : le micro est simple, mais avec des charges élevées, le réel peut réduire l’impôt.
- Oublier d’enregistrer un encaissement : un chiffre d’affaires sous-déclaré expose à un redressement.
- Confondre prélèvement personnel et charge : le premier n’est pas déductible.
- Ne pas provisionner cotisations et impôts : c’est la cause fréquente des difficultés de trésorerie.
- Perdre les justificatifs : sans pièce, une dépense peut être rejetée en cas de contrôle.
- Rater les dates de déclaration : pénalités et majorations s’ajoutent rapidement.
Une comptabilité en entreprise individuelle n’a rien d’une punition : bien tenue, elle sert autant à répondre à l’administration qu’à piloter son activité. Identifiez votre régime, séparez vos flux, fixez un rythme, et faites-vous accompagner dès que la complexité dépasse ce que vous maîtrisez.
- Comptabilité entreprise individuelle : livre de recettes ou bilan, ce que votre régime impose vraiment - 31 octobre 2026
- Auto entrepreneur et Kbis : pourquoi vous n’aurez peut-être jamais le bon document - 30 octobre 2026
- Facture micro-entreprise : les mentions à vérifier avant l’envoi et les échéances électroniques - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Tarif auto-entrepreneur multiservice : 3 méthodes pour fixer ses prix et rester rentable
 Salaire de 26 500 € brut : quel net réel et comment le calculer ?
 Compte 626 : ce qu’il faut enregistrer, ce qu’il faut exclure et comment traiter la TVA
 Facturation et gestion comptable e-commerce : séparez les flux pour lire votre vraie marge