Mission du comptable : de la facture aux comptes annuels, bien plus que de la saisie
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
La mission du comptable consiste à enregistrer, contrôler et organiser les opérations financières d’une organisation pour produire des comptes fiables. Au quotidien, il suit les factures, les paiements et les échéances déclaratives. Son rôle s’étend aussi à la préparation des comptes annuels et à l’analyse financière, avec un périmètre qui varie selon la taille de l’entreprise et son organisation.
De la pièce justificative au paiement : sécuriser les opérations courantes
Une facture reçue ne se résume pas à un montant à saisir. Le comptable vérifie son contenu, son rattachement à l’entreprise, son traitement fiscal et les justificatifs associés. Il l’enregistre ensuite dans les comptes appropriés, selon le plan comptable applicable. Cette chaîne de contrôle concerne également les ventes, les notes de frais et les mouvements bancaires.
Testez vos connaissances sur la mission du comptable
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les corrections.
Suivre les clients, les fournisseurs et les banques
En comptabilité clients, il suit les factures émises, les encaissements et les retards de paiement. Le lettrage consiste à associer une facture à son règlement pour identifier ce qui reste dû. Les impayés donnent lieu à des relances, en lien avec les équipes commerciales lorsque le retard vient d’un litige.
Côté fournisseurs, il contrôle les factures et prépare les règlements selon les procédures de validation. Le rapprochement bancaire permet ensuite de comparer les écritures comptables avec le relevé bancaire. Un écart peut correspondre à un paiement en cours, à des frais non enregistrés ou à une erreur : il faut l’expliquer, pas simplement le faire disparaître.
Une anomalie comptable agit parfois comme un aimant : elle attire l’attention sur un problème situé ailleurs dans l’entreprise. Des factures régulièrement bloquées peuvent révéler une réception de marchandises mal documentée ; des avoirs répétés, un défaut de facturation. Regrouper les anomalies par origine, plutôt que les corriger isolément, aide à améliorer tout le circuit administratif.
Une journée organisée autour des priorités
La journée peut commencer par le contrôle des banques et des encaissements, se poursuivre avec les factures à traiter, puis les relances ou la préparation d’une déclaration. L’ordre dépend des échéances. L’archivage des justificatifs et la documentation des contrôles permettent de retrouver l’origine d’une écriture et de répondre aux demandes de vérification.
Clôturer, déclarer et éclairer les décisions financières
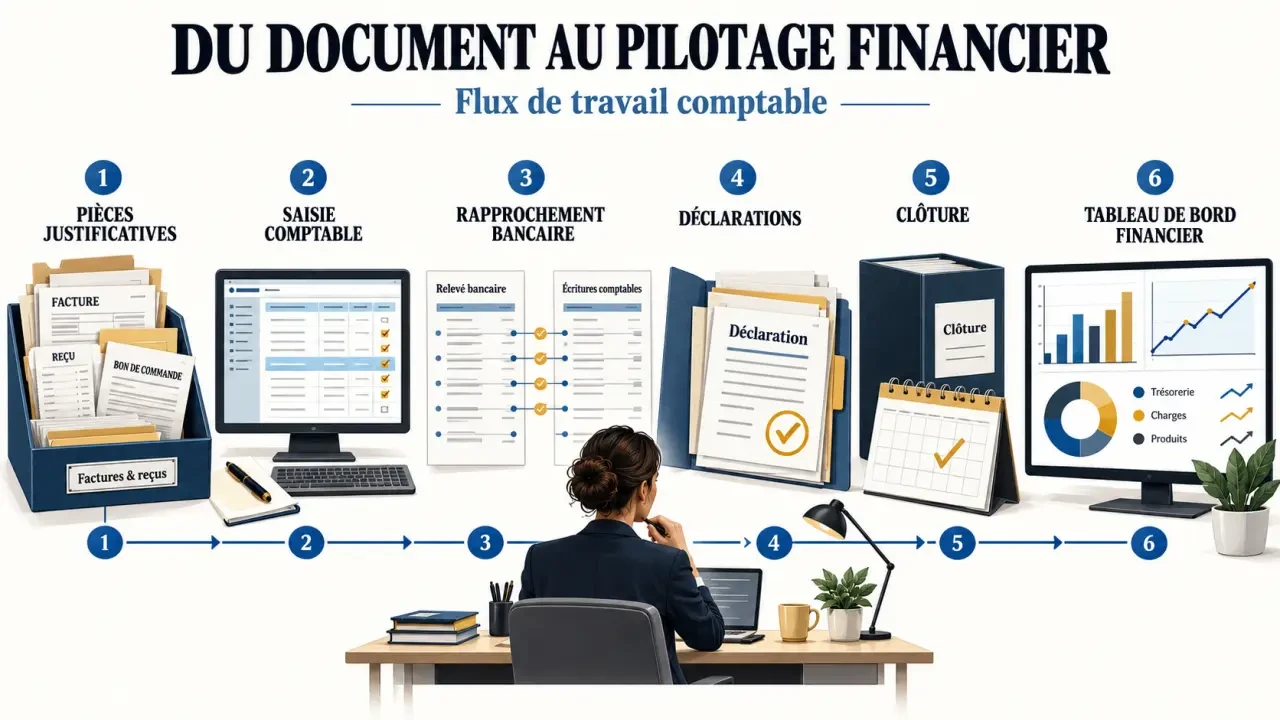
Les opérations quotidiennes alimentent la comptabilité générale, qui donne une vision globale du patrimoine et du résultat. La comptabilité auxiliaire détaille notamment les comptes clients et fournisseurs. La comptabilité analytique, quant à elle, répartit les charges et les produits par activité, projet ou service pour comprendre les coûts et les marges.
Préparer les comptes et respecter les échéances
Lors des clôtures périodiques et annuelles, le comptable justifie les soldes et prépare les écritures d’inventaire : amortissements des immobilisations, provisions justifiées, charges et produits à rattacher à l’exercice. Il participe à l’élaboration du bilan, du compte de résultat et des annexes, selon son niveau de responsabilité.
Il prépare également les déclarations de TVA, de taxe sur la valeur ajoutée, d’impôt sur les sociétés et la liasse fiscale lorsque ces travaux relèvent de son poste. Les obligations varient selon le régime de l’organisation. La paie n’est pas systématiquement incluse : elle peut être confiée à un service spécialisé ou externalisée. Lorsqu’il en a la charge, le comptable établit les bulletins et les déclarations sociales, dont la DSN, déclaration sociale nominative.
Donner de la visibilité sur la trésorerie
Une entreprise peut être rentable et manquer de liquidités si ses clients paient tard. Le comptable suit donc les échéances d’encaissement et de décaissement et peut préparer des prévisions de trésorerie. Le besoin en fonds de roulement, ou BFR, traduit notamment le financement nécessaire aux décalages entre stocks, créances clients et dettes fournisseurs.
Ses tableaux de bord aident la direction à repérer une marge qui baisse ou des délais de paiement qui s’allongent. Il fiabilise et explique l’information ; les décisions de gestion restent du ressort des responsables concernés.
Un périmètre différent en PME, en cabinet ou dans un grand groupe
L’intitulé « comptable » recouvre des postes très différents. En TPE-PME, le comptable unique intervient souvent sur plusieurs cycles, avec l’appui éventuel d’un cabinet. Dans une grande entreprise, les activités sont davantage réparties entre spécialistes et organisées autour de procédures communes.
Fiche métier officielle : découvrez le métier de comptable : Explorez les missions, compétences, formations et le salaire de débutant du métier de comptable.
| Poste ou environnement | Missions dominantes | Particularité |
|---|---|---|
| Comptable unique en PME | Comptabilité courante, trésorerie, déclarations et préparation de clôture | Polyvalence et proximité avec la direction |
| Comptable général | Révision des comptes, écritures d’inventaire et comptes annuels | Vision transversale des opérations |
| Comptable clients ou fournisseurs | Factures, lettrage, règlements ou recouvrement | Spécialisation sur un cycle |
| Comptable paie ou trésorerie | Paie et déclarations sociales, ou suivi des flux financiers | Expertise technique ciblée |
| Collaborateur en cabinet | Tenue, révision et déclarations pour plusieurs entreprises | Gestion d’un portefeuille et relation client |
| Consolideur | Regroupement des comptes des sociétés d’un groupe | Retraitements et règles de consolidation |
En cabinet, un collaborateur peut suivre généralement une vingtaine de sociétés, selon leur complexité et l’organisation des équipes. Les banques nécessitent une connaissance des opérations et des règles sectorielles. Dans l’administration, les missions s’inscrivent dans les règles de la comptabilité publique.
Il faut aussi distinguer les responsabilités. L’aide-comptable réalise surtout des travaux de préparation et de saisie encadrés. Le comptable dispose d’un périmètre de contrôle plus large. L’expert-comptable exerce une profession réglementée ; le commissaire aux comptes, lorsqu’il intervient, réalise une mission indépendante de certification, distincte de la tenue des comptes.
Rigueur, outils et relationnel : les exigences réelles du métier
Le comptable doit maîtriser les mécanismes comptables, la fiscalité correspondant à son périmètre et les logiciels utilisés. Les tableurs, les outils de gestion intégrés et la facturation électronique font partie de son environnement. Une veille régulière est nécessaire pour appliquer les règles pertinentes, y compris les normes internationales lorsque le poste l’exige.
L’automatisation réduit certaines saisies et facilite les rapprochements, mais elle ne garantit pas la justesse des résultats. Le professionnel doit contrôler les paramétrages, traiter les exceptions et conserver une traçabilité exploitable. La valeur du métier se déplace ainsi vers la vérification, l’analyse et l’explication.
- Organisation : anticiper les échéances et demander les pièces manquantes suffisamment tôt.
- Esprit critique : rechercher la cause d’un écart plutôt que valider un résultat plausible.
- Discrétion : protéger les informations financières, salariales et commerciales.
- Relationnel : expliquer un blocage et obtenir une réponse sans dégrader la coopération.
Les clôtures et les périodes déclaratives peuvent intensifier la charge. Aimer les chiffres ne suffit donc pas : il faut aussi apprécier les règles, les vérifications et les échanges. L’autonomie consiste notamment à savoir quand résoudre seul une anomalie et quand alerter son responsable.
Formation, salaire et perspectives pour débuter
L’accès au métier se situe couramment à bac + 2, notamment avec le BTS comptabilité et gestion, préparé en 2 ans. Le BUT gestion des entreprises et des administrations se déroule en 3 ans. Une licence professionnelle peut compléter un bac + 2 en 1 an ; le diplôme de comptabilité et de gestion constitue également une voie vers des responsabilités comptables.
Les stages et l’alternance permettent de pratiquer les contrôles et les clôtures. Au moins 1 an d’expérience est généralement nécessaire pour maîtriser les rouages d’un poste, avec des différences selon sa complexité et l’accompagnement reçu.
L’Onisep indique un salaire débutant à partir de 2400 euros brut par mois. Ce repère n’est pas un minimum garanti : rémunération, localisation, diplôme et périmètre doivent être examinés ensemble. Environ un tiers des embauches a lieu dans les cabinets comptables.
Avec l’expérience, les évolutions peuvent mener vers la fonction de chef comptable, le contrôle de gestion ou des responsabilités administratives et financières. L’expertise comptable suppose un parcours de diplômes et de stage spécifique. Pour choisir un premier poste, mieux vaut examiner les missions confiées et l’encadrement proposé que se fier au seul intitulé.
Articles qui pourraient vous intéresser :
 Virement du compte personnel vers le compte professionnel : comment éviter le redressement fiscal
 Compte 608 : frais accessoires d’achat, ventilation et erreurs d’imputation à éviter
 Compte 622 : honoraires, commissions et DAS2, comment éviter les erreurs de classement ?
 Client qui ne paie pas un auto-entrepreneur : relance, mise en demeure, injonction de payer