Statut photographe : choisissez entre micro-entreprise, société et artiste-auteur selon votre activité
Publié par : Éloi Valembois — Rédacteur spécialisé en business
Le statut de photographe ne dépend pas uniquement du chiffre d’affaires prévu. Il dépend surtout de la nature de vos prestations, de vos clients et de la façon dont vous voulez développer votre activité. Photographier un mariage, réaliser des portraits corporate, vendre des tirages d’art ou céder des droits d’auteur ne relève pas toujours du même cadre. Avant de vous immatriculer, commencez donc par identifier ce que vous vendez réellement.
Commencer par identifier votre activité de photographe
Un photographe peut exercer plusieurs activités au cours d’une même semaine. La prise de vue commandée par un particulier ou une entreprise, la vente de fichiers, le reportage événementiel et la création d’une œuvre originale ne bénéficient pas nécessairement du même traitement administratif, social ou fiscal. Cette distinction constitue la première étape pour choisir un cadre adapté à votre activité.
Les prestations photographiques commandées
Les séances famille, les mariages, les photos d’identité, les portraits professionnels, les reportages pour des entreprises, les photographies immobilières ou les packshots sont généralement des prestations commerciales ou artisanales. Le client paie une intervention définie : temps de prise de vue, préparation, retouche, livraison des images et, selon le contrat, droits d’utilisation. Dans ce cas, l’activité est fréquemment exercée en micro-entreprise, en entreprise individuelle ou en société.
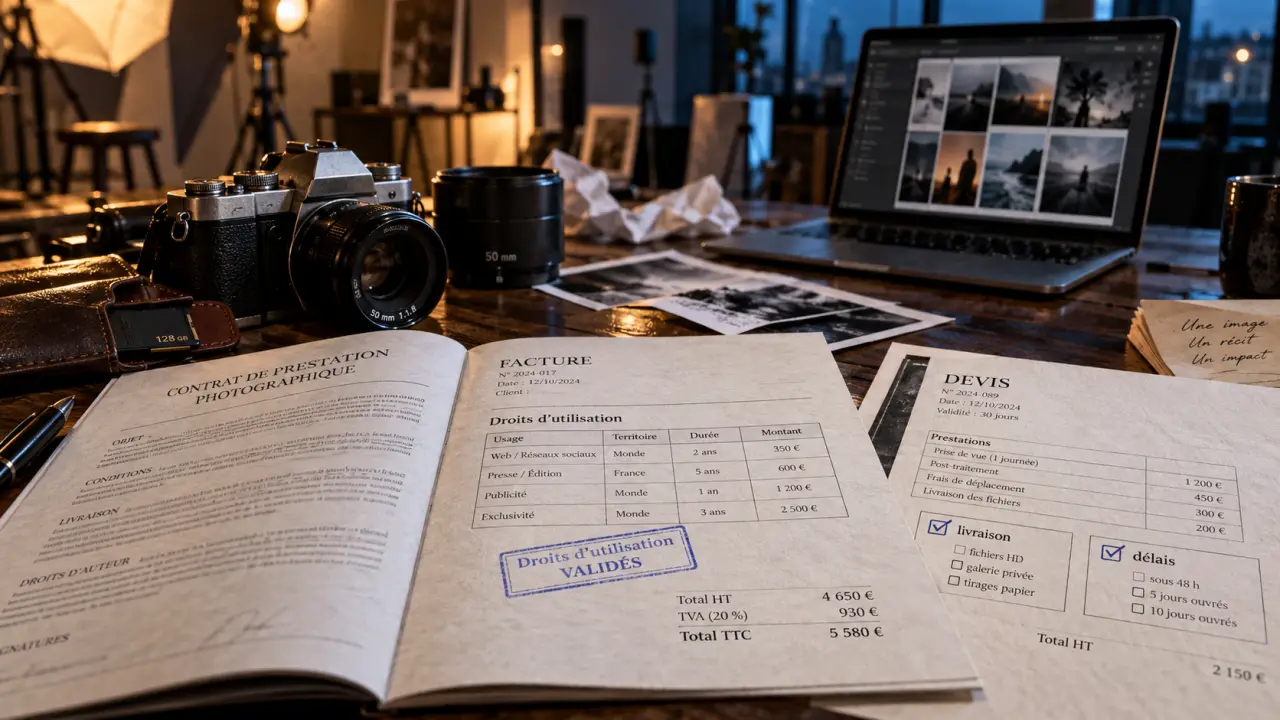
Le contenu de vos devis mérite aussi une attention particulière. Une prestation peut inclure la réalisation des images, mais leur utilisation doit être précisée : supports autorisés, durée, territoire, exclusivité éventuelle et possibilité de modification. Le prix d’une séance ne couvre pas automatiquement tous les usages publicitaires qu’un client professionnel pourrait envisager. La cession de droits doit donc apparaître clairement dans vos documents.
La création d’œuvres et la cession de droits
Le régime d’artiste-auteur concerne les photographes qui tirent des revenus de la création d’œuvres originales et de l’exploitation de leurs droits d’auteur. Cela peut notamment passer par la vente de tirages dans certaines conditions ou par la cession de droits. Il ne s’agit pas d’un statut juridique au sens strict, mais d’un régime social et fiscal lié à une activité de création. Les démarches et les revenus déclarés dans ce cadre doivent correspondre à la réalité de l’activité.
Un même professionnel peut cumuler une activité de prestations et une activité d’auteur lorsque les revenus sont clairement distingués. Cette séparation demande de la rigueur : factures, contrats, comptabilité et déclarations doivent permettre d’identifier l’origine de chaque recette. Lorsque les activités se mélangent, un expert-comptable ou un organisme compétent peut aider à sécuriser le fonctionnement avant l’émission des premières factures importantes.
La micro-entreprise : un statut photographe simple pour démarrer
Pour un photographe qui lance des prestations régulières avec peu de charges, la micro-entreprise est souvent la solution la plus accessible. La création est rapide, les obligations comptables sont allégées et les cotisations sont calculées sur le chiffre d’affaires encaissé. Ce cadre convient notamment pour tester une offre de portraits, de reportages ou de photographie événementielle.
Les avantages au quotidien
- Une gestion administrative plus légère qu’en société, avec un livre des recettes à tenir.
- Des déclarations de chiffre d’affaires périodiques, mensuelles ou trimestrielles.
- Une visibilité simple sur les cotisations, puisqu’elles suivent les encaissements.
- La possibilité de facturer légalement des clients particuliers comme professionnels.
- Un fonctionnement adapté à une activité complémentaire ou à un lancement progressif.
Cette simplicité n’exonère pas du sérieux professionnel. Un devis accepté, des conditions de livraison, une facture conforme, une assurance responsabilité civile professionnelle adaptée et des sauvegardes fiables des fichiers restent indispensables. Le statut facilite la gestion, mais il ne remplace ni l’organisation ni une relation client claire.
Les limites à mesurer avant de choisir
En micro-entreprise, les dépenses réelles ne sont pas déduites du chiffre d’affaires pour le calcul des cotisations dans le cadre du régime micro. Or la photographie peut nécessiter des investissements importants : boîtiers, objectifs, éclairage, ordinateur, logiciels, stockage, déplacements, location de studio, impressions ou sous-traitance. Lorsque ces coûts augmentent, le régime peut perdre une partie de son intérêt.
Vous devez également surveiller les seuils applicables au régime micro et à la TVA, qui évoluent selon la réglementation. Dépasser un seuil n’est pas forcément problématique : cela peut accompagner le développement de l’activité. Une anticipation reste toutefois nécessaire pour éviter de revoir vos tarifs et votre organisation dans l’urgence.
Entreprise individuelle ou société : choisir pour investir et grandir
Lorsque l’activité devient stable, que les investissements se multiplient ou que les contrats avec les entreprises prennent de l’ampleur, une structure au réel peut mieux correspondre à l’économie du studio. L’entreprise individuelle et la société permettent d’envisager la déduction des charges réelles, sous réserve des règles fiscales applicables, ainsi qu’un suivi plus précis de la rentabilité.
| Situation fréquente | Cadre souvent envisagé | Point d’attention |
|---|---|---|
| Lancement avec peu de frais | Micro-entreprise | Les dépenses réelles ne sont pas déduites comme au réel. |
| Matériel, déplacements et sous-traitance importants | Entreprise individuelle au réel | La comptabilité et le suivi fiscal sont plus structurés. |
| Projet à plusieurs ou activité appelée à se développer fortement | Société | Les coûts de création et les obligations de gestion sont plus élevés. |
| Création originale et droits d’auteur | Artiste-auteur | Vérifier que les revenus relèvent bien de ce régime. |
La société peut être pertinente pour s’associer, embaucher, organiser la rémunération du dirigeant ou donner un cadre distinct à une activité appelée à croître. Elle ne doit toutefois pas être choisie uniquement pour son image. Les statuts, la comptabilité, le dépôt des comptes selon la forme retenue et les frais d’accompagnement nécessitent un volume d’activité suffisant.
Un studio photo fonctionne aussi comme une chaîne de production : la demande entre par le devis, puis passe par la préparation, la prise de vue, la sélection, la retouche, la validation et la livraison. Plus cette chaîne est chargée, plus les points de friction coûtent cher. Choisir un cadre qui permet de financer un logiciel de sélection, un espace de stockage sécurisé ou une assistance administrative peut avoir davantage d’impact qu’un statut retenu pour son seul intitulé.
Les décisions à prendre avant votre immatriculation
Plutôt que de chercher un statut universel, établissez une projection concrète sur douze mois. Listez vos prestations, vos tarifs, le nombre probable de missions, vos frais fixes et vos investissements. Tenez compte des périodes creuses : un chiffre d’affaires annuel satisfaisant peut masquer plusieurs mois sans encaissement, notamment dans l’événementiel.
Préparer des documents qui protègent votre travail
Le statut de photographe s’accompagne de documents contractuels clairs. Votre devis doit décrire la prestation, les délais, les conditions d’annulation, les frais de déplacement, les modalités de paiement et les éléments livrés. Pour les clients professionnels, prévoyez une clause précise sur les droits d’utilisation des images. Pour les particuliers, indiquez simplement le nombre de photos, le format de livraison et les conditions de conservation de la galerie.
La protection des données demande aussi une organisation précise. Les portraits, les coordonnées des clients, les galeries privées et les fichiers bruts doivent être gérés avec prudence. Un processus de sauvegarde sur plusieurs supports, des accès sécurisés et une durée de conservation définie renforcent la fiabilité de l’activité et limitent les conséquences d’une perte de fichiers.
Faire évoluer le statut au bon moment
Le choix initial n’est pas définitif. Beaucoup de photographes commencent avec une structure simple, puis adaptent leur régime lorsque leurs charges, leurs revenus ou leur clientèle changent. Le moment de réévaluer arrive souvent lorsque vous refusez des missions faute de temps, investissez régulièrement, travaillez avec des partenaires ou constatez que votre marge diminue malgré un chiffre d’affaires en hausse.
Avant toute décision, comparez le coût global du statut, votre protection sociale, la fiscalité, la TVA, vos dépenses déductibles et le temps de gestion. Un accompagnement personnalisé par un expert-comptable qui connaît les métiers de l’image peut transformer cette comparaison en choix durable, plutôt qu’en simple formalité de création.
- Statut photographe : choisissez entre micro-entreprise, société et artiste-auteur selon votre activité - 11 octobre 2026
- Business solo rentable ou isolement qui plombe tout : comment trancher - 10 octobre 2026
- Une solution de recouvrement réduit le DSO quand elle relie relances, paiements et équipes - 9 octobre 2026
Articles qui pourraient vous intéresser :
 Marketing vs Branding : 4 différences stratégiques pour bâtir une identité durable
 Humanlinker : comment ce copilote IA transforme votre prospection commerciale
 SIRET : comment vérifier un numéro, choisir la bonne source et repérer les signaux d’alerte ?
 Scaler, c’est croître sans augmenter les coûts dans les mêmes proportions