Automatisation de la facturation : 5 étapes à fluidifier sans perdre le contrôle
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
L’automatisation de la facturation relie la réception ou l’émission des factures à leur traitement comptable, leur règlement et leur archivage. Elle réduit les ressaisies, organise les validations et signale les anomalies. Son intérêt n’est pas de supprimer tout contrôle humain, mais de réserver l’intervention des équipes aux écarts, aux litiges et aux décisions financières.
Définir le périmètre avant de choisir un logiciel
Deux circuits sont concernés. Côté factures fournisseurs, l’entreprise cherche à centraliser les documents, vérifier les montants, obtenir les approbations et préparer les paiements. Côté factures clients, elle peut automatiser l’émission depuis une commande ou un abonnement, l’envoi, le suivi des échéances et les relances.
Estimer le coût de traitement de vos factures
Saisissez vos hypothèses pour comparer le coût mensuel actuel et les coûts potentiellement évités grâce à l’automatisation.
Estimation mensuelle
- Coût du temps de traitement manuel
- —
- Erreurs estimées
- —
- Coût estimé des erreurs
- —
- Coût actuel total estimé (temps + erreurs)
- —
- Part des coûts de temps potentiellement évitée
- —
- Part des coûts d’erreurs potentiellement évitée
- —
Estimation pédagogique : le coût évité est calculé en appliquant le taux de traitement sans intervention aux coûts de temps et d’erreurs. Le coût d’un éventuel outil ou projet d’automatisation n’est pas inclus. Les résultats dépendent des hypothèses saisies et ne constituent pas une garantie d’économies.
Ces circuits partagent des données, mais pas les mêmes règles. Une facture fournisseur nécessite souvent un rapprochement avec un achat autorisé. Une facture client dépend notamment des conditions commerciales, de la réalisation de la prestation et du régime de TVA applicable. Le périmètre doit donc préciser les entités, les flux et les exceptions concernés.
La dématérialisation ne suffit pas : remplacer une facture papier par un PDF laisse subsister les copier-coller, les validations par courriel et les recherches manuelles. L’automatisation commence lorsque les informations circulent entre les outils et déclenchent des actions selon des règles explicites.
Un logiciel ne doit pas devenir la béquille d’un processus défaillant. Si personne ne sait qui confirme la réception d’une prestation, accélérer la circulation de la facture ne résout rien. Avant le paramétrage, attribuez à chaque décision un responsable, un justificatif attendu et une règle de remplacement en cas d’absence. Vous évitez ainsi de transformer une incertitude organisationnelle en blocage informatique systématique.
Organiser les 5 étapes, de la réception à l’archivage
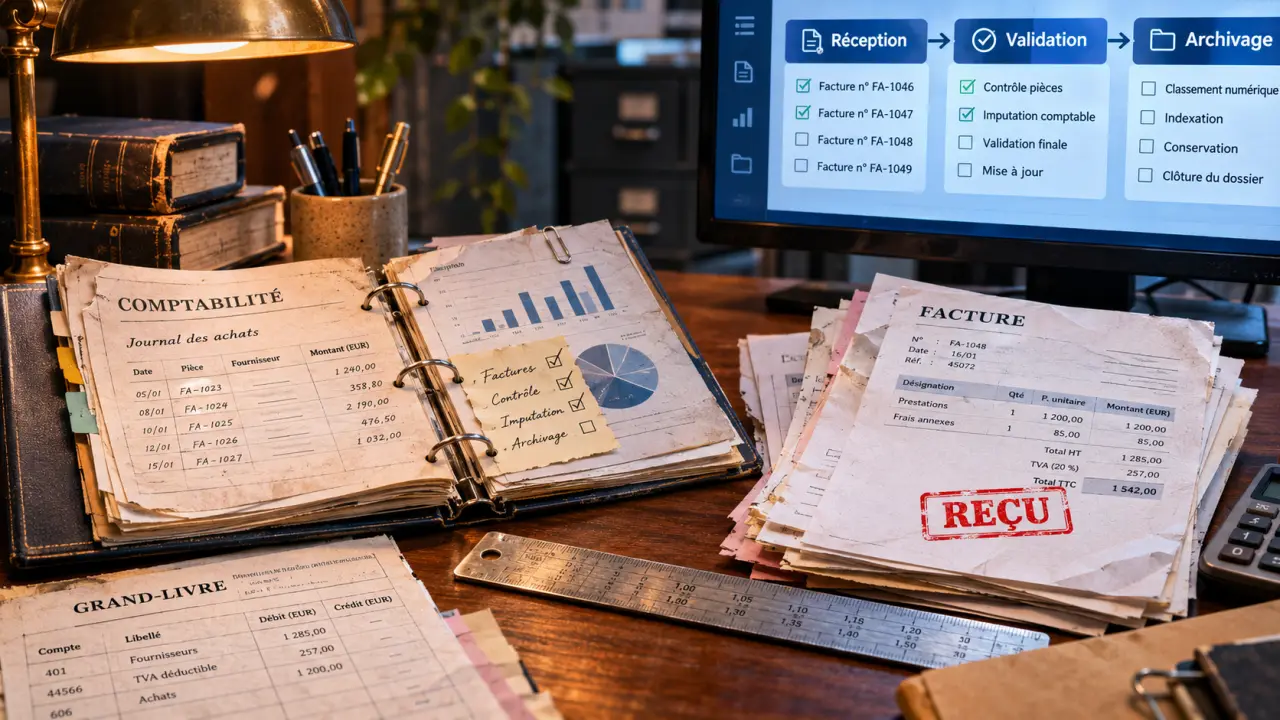
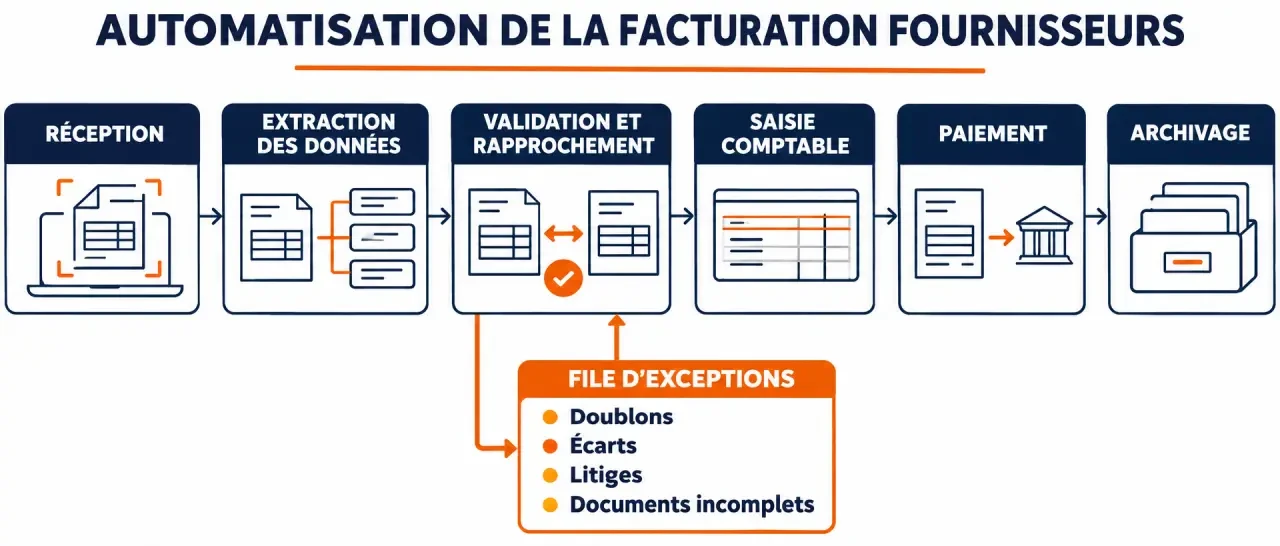
Le traitement des factures fournisseurs constitue un bon point de départ pour cartographier le fonctionnement cible. Chaque étape doit produire un statut visible et laisser une trace exploitable.
| Étape | Traitement automatisable | Contrôle à conserver |
|---|---|---|
| Réception | Centralisation des flux et extraction des données | Lisibilité, champs manquants et doublons potentiels |
| Validation et approbation | Rapprochement et orientation vers le bon responsable | Écarts de prix, quantités et réalité de la prestation |
| Saisie comptable | Proposition d’imputation et transfert vers la comptabilité | TVA, analytique et opérations inhabituelles |
| Paiement | Préparation des échéanciers et des ordres de paiement | Autorisation bancaire et coordonnées du bénéficiaire |
| Archivage | Classement des pièces et conservation des traces | Intégrité, accès et restitution des documents |
Le rapprochement facture, bon de commande et bon de livraison permet de vérifier que ce qui est facturé correspond à ce qui a été commandé puis reçu. Pour une prestation sans livraison physique, un justificatif de service fait peut remplir ce rôle. Les écarts doivent rejoindre une file d’exceptions plutôt que bloquer toutes les factures.
Le paiement reste une étape distincte de l’approbation comptable. Une facture validée peut être programmée à l’échéance, mais son règlement doit respecter les délégations bancaires et les contrôles antifraude. Pour les factures clients, prévoyez également la suspension des relances lorsqu’un litige ou un avoir est en cours.
Relier les formats et l’ERP : OCR, EDI ou API ?
Extraire les informations sans confondre lecture et fiabilité
La reconnaissance optique de caractères, ou OCR, transforme le contenu d’un scan ou d’une image en données exploitables. Sa fiabilité dépend notamment de la qualité du document et de sa présentation. Un montant reconnu n’est pas nécessairement juste : les contrôles de cohérence entre total, taxes, fournisseur et référence restent indispensables.
Lorsqu’un fichier contient déjà des données structurées, mieux vaut les exploiter directement plutôt que relire son image. La solution doit identifier les formats reçus et orienter les documents incomplets vers une vérification humaine. L’intelligence artificielle peut aider à proposer une imputation, sans rendre cette proposition incontestable.
Comparer les échanges sur vos flux réels
| Critère | EDI | API |
|---|---|---|
| Principe | Échange de messages selon un standard convenu | Communication entre logiciels par une interface |
| Usage adapté | Flux récurrents et normalisés avec des partenaires | Synchronisation des factures, référentiels et statuts |
| Point de vigilance | Accord sur les formats et correspondance des champs | Fonctions accessibles, versions et gestion des erreurs |
EDI et API ne sont pas nécessairement concurrents : une architecture peut associer les deux. Pour votre ERP, exigez une démonstration avec vos champs analytiques, vos codes TVA et vos avoirs. Vérifiez aussi le retour des statuts de paiement, la prévention des doubles écritures et la reprise après une interruption. Un connecteur annoncé comme compatible ne couvre pas forcément vos personnalisations.
Sécuriser les flux et anticiper la facturation électronique
La centralisation améliore la traçabilité, mais concentre aussi des informations sensibles. Prévoyez le chiffrement, l’authentification forte, des droits limités aux besoins de chaque rôle et un journal des actions. Séparez autant que possible la modification d’un fournisseur, l’approbation d’une facture et l’autorisation du paiement.
Un changement de coordonnées bancaires mérite une vérification indépendante, par un canal connu, et non une simple validation depuis le courriel reçu. La reconnaissance correcte d’un IBAN ne prouve jamais la légitimité du bénéficiaire.
En France, la réception des factures électroniques devient obligatoire le 1er septembre 2026 pour les entreprises assujetties à la TVA concernées par la réforme. L’émission s’applique à cette date aux grandes entreprises et aux entreprises de taille intermédiaire, puis le 1er septembre 2027 aux PME et microentreprises. Les échanges concernés passent par une plateforme agréée ; un PDF envoyé par courriel ne suffit pas à remplir cette obligation.
Vérifiez également les obligations d’e-reporting selon vos opérations, notamment celles réalisées avec des particuliers ou à l’international. Au titre du RGPD, encadrez les accès, les sous-traitants et les éventuels transferts de données. Les factures, en tant que pièces comptables, sont à conserver dix ans : distinguez le simple stockage de leur conservation avec intégrité et restitution garanties.
Déployer progressivement et mesurer les résultats
Le projet gagne à réunir comptabilité, achats, direction financière et informatique. Dans une petite structure, associez le dirigeant et l’expert-comptable. Commencez par un flux fréquent et relativement stable, plutôt que par toutes les filiales et tous les cas particuliers simultanément.
- Cartographier l’existant : volumes, temps de traitement, doubles saisies et causes de blocage.
- Nettoyer les référentiels : fournisseurs, clients, coordonnées, règles de TVA et approbateurs.
- Tester un échantillon représentatif : factures simples, avoirs, doublons, litiges et documents incomplets.
- Former puis élargir : expliquer les nouvelles responsabilités et prévoir une assistance au démarrage.
Pour évaluer un éditeur, comparez le coût total : abonnement, intégration, paramétrage, formation, maintenance des connecteurs et récupération des données en sortie. Demandez aux utilisateurs de réaliser eux-mêmes une validation et de résoudre un rejet pendant la démonstration.
Mesurez ensuite le délai entre réception et validation, le temps humain par facture, le taux de traitement sans intervention et les paiements en retard. Comparez des périmètres similaires avant et après déploiement. Le gain réel se constate lorsque les équipes ressaisissent moins, retrouvent immédiatement les justificatifs et consacrent davantage de temps aux exceptions qui exigent leur jugement.
- Automatisation de la facturation : 5 étapes à fluidifier sans perdre le contrôle - 10 novembre 2026
- Requalification d’un contrat de prestation de service en contrat de travail : quand le client devient un employeur - 9 novembre 2026
- Création de micro-entreprise gratuite : le Guichet unique, sans payer un intermédiaire - 8 novembre 2026