Entreprise individuelle : avantages et inconvénients d’un lancement sans associés
Publié par : Éloi Valembois — Rédacteur spécialisé en business
L’entreprise individuelle convient souvent à un projet lancé seul, avec des démarches limitées et une grande autonomie. Ses limites apparaissent surtout lorsqu’il faut accueillir des associés, financer des investissements importants ou arbitrer entre revenu immédiat et réinvestissement. Pour choisir, il faut donc regarder au-delà de la facilité de création : fiscalité, cotisations et protection du patrimoine comptent tout autant.
Créer et piloter seul : le principal atout de l’EI
L’entreprise individuelle, ou EI, permet à une personne physique d’exercer une activité en son nom propre, sans créer de personne morale distincte. Contrairement à une EURL ou à une SASU, elle ne constitue pas une société. Vous êtes directement l’entrepreneur, et non le dirigeant d’une structure juridiquement séparée.
Vérifiez votre compréhension de l’entreprise individuelle
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Résultat
Ce quiz vérifie votre compréhension de l’article et ne constitue pas un conseil juridique, fiscal ou social.
Cette différence allège la constitution : aucun statut à rédiger, aucun capital social à déposer et aucune annonce légale de constitution à publier. La déclaration de création s’effectue en ligne sur le guichet unique des formalités des entreprises, opéré par l’INPI. Les pièces et les frais éventuels dépendent notamment de l’activité et des démarches nécessaires.
Au quotidien, vous décidez seul de vos tarifs, de vos investissements et de votre organisation. Il n’y a ni assemblée d’associés ni décisions collectives à formaliser. Cette souplesse est précieuse pour un consultant, un artisan ou un commerçant qui souhaite rester maître de son activité.
Exercer seul ne signifie pas travailler sans équipe. Une EI peut embaucher des salariés, faire appel à des prestataires et développer son chiffre d’affaires. En revanche, elle ne peut pas accueillir d’associés : pour partager la propriété de l’entreprise, il faudra envisager une société.
Micro ou réel : la simplicité de gestion dépend du régime choisi
La micro-entreprise n’est pas une forme juridique concurrente de l’EI : c’est un régime fiscal et social simplifié dont peut bénéficier un entrepreneur individuel sous conditions. Comparer « EI ou micro-entreprise » revient donc, le plus souvent, à comparer deux façons de gérer une même forme d’exercice.
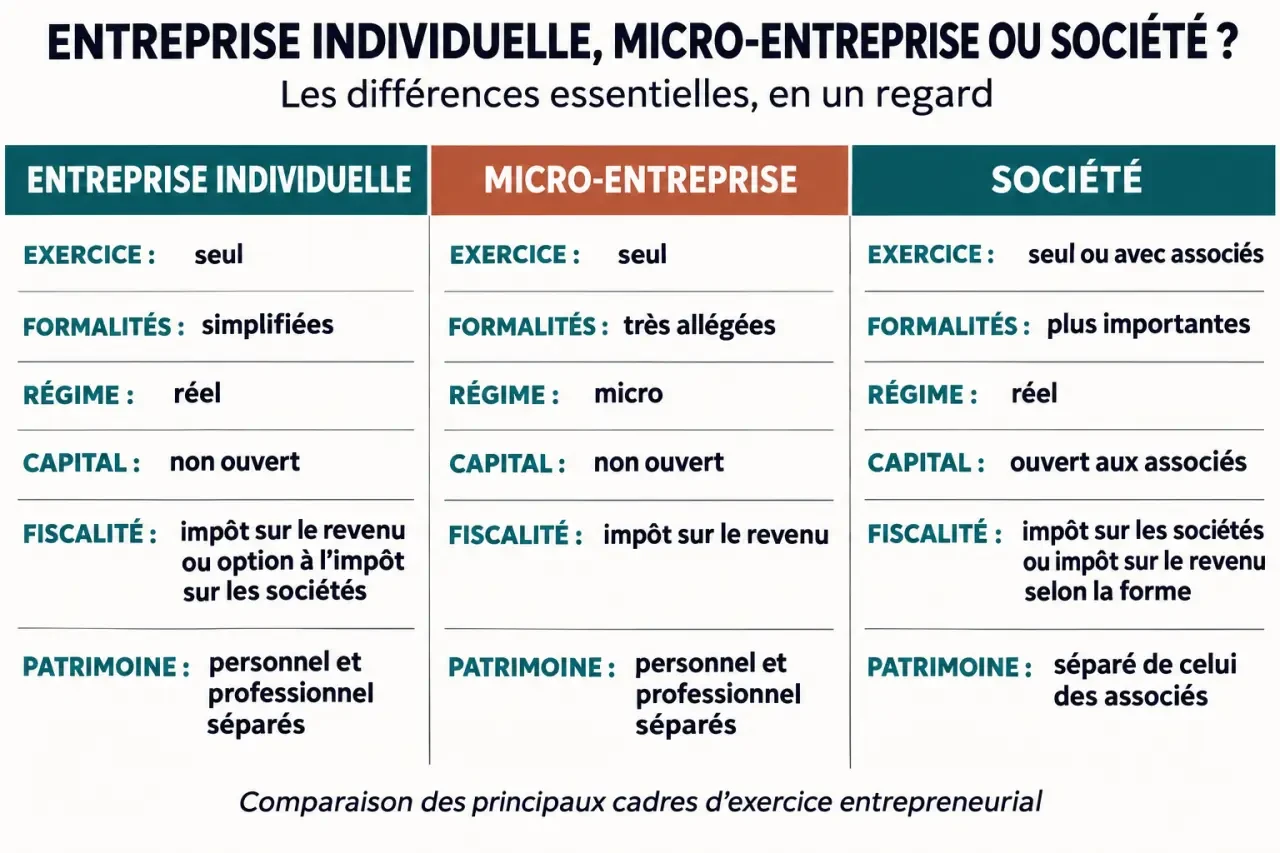
Le régime micro facilite le suivi, mais ne déduit pas les frais réels
Le régime micro repose sur une comptabilité allégée et sur la déclaration du chiffre d’affaires encaissé. Pour l’impôt, un abattement forfaitaire représente les charges : vos dépenses réelles ne sont pas déduites individuellement. Ce fonctionnement peut convenir à une prestation intellectuelle avec peu de frais, mais devenir moins intéressant avec des achats, des déplacements ou du matériel coûteux.
Ses plafonds et conditions dépendent de l’activité et doivent être vérifiés au moment du choix. Le régime micro et la franchise en base de TVA sont deux dispositifs distincts : être micro-entrepreneur ne signifie pas être systématiquement dispensé de facturer la TVA.
Au réel, les obligations augmentent avec la précision du résultat
Hors régime micro, les charges professionnelles déductibles et, selon les règles applicables, les amortissements permettent de déterminer le résultat imposable. La comptabilité est plus complète, avec des obligations différentes selon l’activité et le régime fiscal. Une EI n’a toutefois pas à déposer annuellement ses comptes au greffe comme une société commerciale.
Un logiciel adapté peut faciliter la facturation et le classement des justificatifs. Un expert-comptable devient particulièrement utile en présence de stocks, de salariés ou d’investissements. L’absence de capital social ne dispense donc pas de prévoir un budget de gestion ni une trésorerie de départ.
Fiscalité et cotisations : raisonner en revenu disponible
Le chiffre d’affaires correspond aux recettes de l’activité ; il ne représente pas ce que vous pouvez dépenser personnellement. Pour apprécier les avantages et inconvénients de l’entreprise individuelle, il faut distinguer recettes, charges, résultat imposable, cotisations sociales et trésorerie réellement disponible.
L’impôt sur le revenu par défaut, l’IS sous conditions
L’EI relève en principe de l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux, les BIC, ou des bénéfices non commerciaux, les BNC, selon l’activité. Les activités agricoles relèvent de règles spécifiques. À l’IR, le bénéfice imposable rejoint les autres revenus du foyer, même si une partie de l’argent reste affectée à l’activité.
Ce mécanisme peut peser lorsque les bénéfices augmentent ou que le foyer dispose déjà de revenus élevés. Une option pour l’impôt sur les sociétés est possible sous conditions, hors régime micro, par assimilation fiscale à une EURL. Elle modifie l’imposition du résultat et des sommes prélevées : l’IS n’est pas automatiquement plus avantageux. Ses effets, notamment lors d’une sortie du régime ou d’une cessation, doivent être examinés avant d’opter.
Des cotisations à anticiper et une couverture à examiner
L’entrepreneur individuel relève du régime social des travailleurs indépendants. Hors micro, les cotisations reposent sur le revenu professionnel selon les règles d’assiette applicables, avec des appels provisionnels puis des régularisations. Certaines cotisations minimales peuvent subsister lorsque le revenu est faible. Au régime micro-social, elles sont généralement calculées sur le chiffre d’affaires encaissé, selon l’activité.
Youtrust évoque des cotisations pouvant atteindre 45 % du bénéfice, mais ce repère ne constitue pas un taux universel ni une méthode de calcul. Une simulation personnalisée est préférable. Examinez également les indemnités journalières, la retraite, la prévoyance et les accidents du travail. La couverture diffère de celle d’un salarié ; le statut ne donne pas, à lui seul, accès à l’assurance chômage classique.
Patrimoine personnel : une protection réelle, pas une garantie absolue
Depuis le 15 mai 2022, le statut de l’entrepreneur individuel prévoit une séparation automatique des patrimoines personnel et professionnel. Pour les créances concernées par cette réforme, les créanciers professionnels ont, en principe, pour gage le patrimoine professionnel : les biens, droits et obligations utiles à l’activité.
Cette protection ne doit pas être appliquée sans examen aux dettes antérieures. Des exceptions existent également, notamment dans certaines situations fiscales ou sociales, en cas de fraude ou de manquements graves. Une renonciation encadrée à la protection peut aussi être demandée pour un engagement précis : il faut en comprendre la portée avant de signer.
Pensez à cette séparation comme à un joint d’étanchéité : elle protège une frontière, mais il faut identifier les points de passage. Un véhicule utilisé à la fois pour le travail et la vie privée, du matériel installé au domicile ou des flux bancaires mélangés compliquent la lecture de cette frontière. Conserver les factures, documenter les usages et distinguer les mouvements financiers facilite la preuve, sans modifier à lui seul les règles juridiques de classement des biens.
Avant un emprunt important, faites examiner les engagements demandés par le prêteur. Une assurance professionnelle adaptée complète utilement cette démarche, mais ne remplace ni la prévention des risques ni l’analyse des garanties.
EI ou société : choisir selon le prochain cap du projet
L’EI n’est pas réservée aux petites activités. Sa principale limite de développement concerne l’absence de capital à ouvrir à des associés ou à des investisseurs. Elle peut emprunter, mais le financement dépendra de la rentabilité, des garanties et de l’appréciation du prêteur.
| Critère | Entreprise individuelle | Société |
|---|---|---|
| Décisions | Entrepreneur seul | Selon les statuts et les associés |
| Association | Impossible dans l’EI | Possible en SARL ou SAS ; évolution possible d’une EURL ou SASU |
| Gestion | Allégée, surtout en micro | Formalisme juridique plus important |
| Financement en capital | Pas d’ouverture de capital | Entrée d’investisseurs envisageable |
| Fiscalité et protection sociale | Selon le régime retenu | Selon la forme, les options et le statut du dirigeant |
Une activité de conseil exercée seul, avec peu de dépenses, mérite d’étudier l’EI au régime micro. Un artisan qui achète du matériel doit aussi comparer le réel. Un projet prévoyant rapidement plusieurs fondateurs ou une levée de fonds appelle plutôt une réflexion sur la société dès le départ.
Le bon choix repose sur un prévisionnel comparable : mêmes recettes, mêmes dépenses, mêmes besoins personnels et mêmes investissements. Comparez ensuite le revenu net, la couverture sociale et le coût administratif. Passer ultérieurement d’une EI à une société reste possible, mais nécessite des opérations juridiques et fiscales à préparer : ce n’est pas un simple changement d’étiquette.
- Entreprise individuelle : avantages et inconvénients d’un lancement sans associés - 7 novembre 2026
- Conjoint collaborateur en micro-entreprise : deux calculs de cotisations, cinq ans maximum - 6 novembre 2026
- Comptabilisation des acomptes : du premier versement au solde, sans doubler la TVA - 5 novembre 2026
Articles qui pourraient vous intéresser :
 5euros.com devenu ComeUp : fiable pour acheter, plus exigeant pour vendre ?
 Compte 511 : pourquoi les valeurs à l’encaissement ne doivent pas gonfler la trésorerie
 Compte 644 : rémunération de l’exploitant, compte 108 et non-déductibilité fiscale
 Statut photographe : choisissez entre micro-entreprise, société et artiste-auteur selon votre activité