Saisie comptable : périmètre, enjeux et méthode pour structurer vos comptes
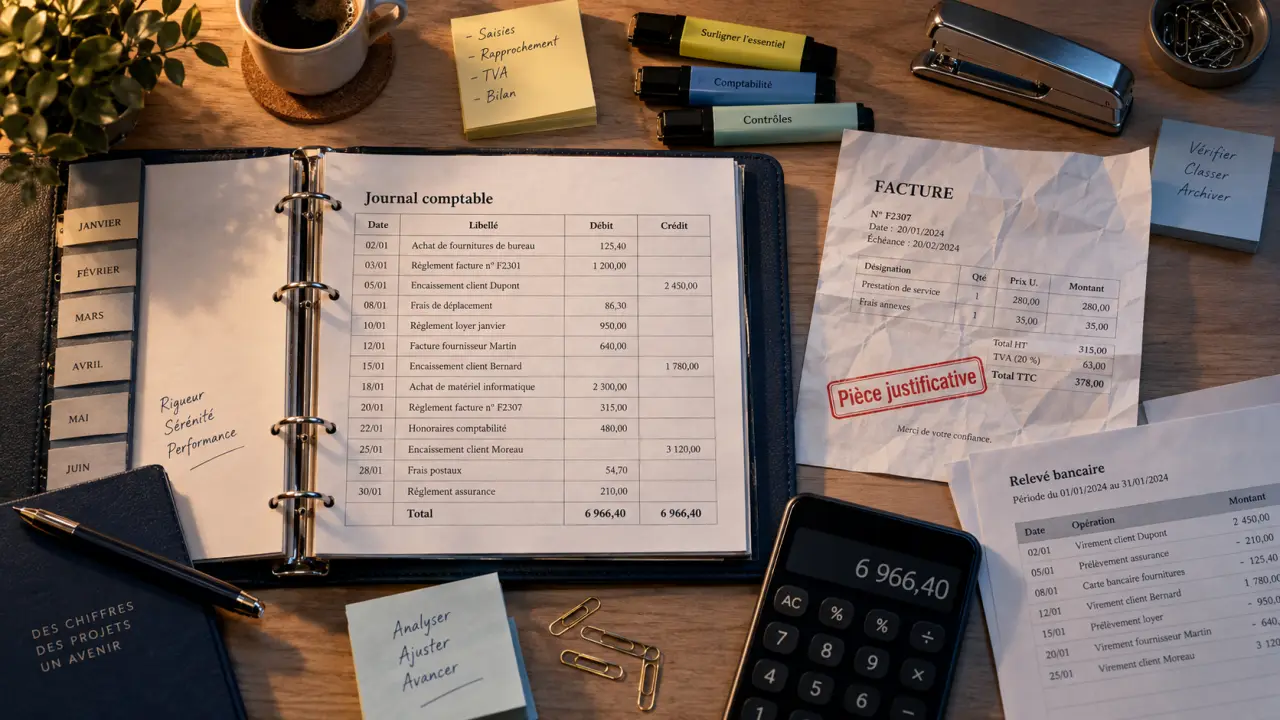
La saisie comptable est le socle de la gestion financière d’une entreprise. Bien plus qu’une simple obligation administrative, cet acte consiste à traduire les flux économiques de votre activité en un langage codifié. Chaque transaction, qu’il s’agisse d’une vente, d’un achat ou d’un mouvement bancaire, doit être retranscrite sous forme d’écriture dans un journal dédié. Cette rigueur permet de respecter vos obligations légales et d’obtenir une vision claire de la santé financière de votre structure pour piloter vos décisions.
Qu’est-ce que la saisie comptable et à quoi sert-elle ?
La saisie comptable est le processus technique d’enregistrement chronologique des opérations financières. Elle transforme des pièces justificatives — factures, relevés bancaires, notes de frais — en données exploitables par le système comptable. L’objectif est double : répondre aux exigences fiscales et sociales, et générer des documents de synthèse comme le bilan et le compte de résultat.
Au-delà de la conformité, la saisie permet de suivre en temps réel la trésorerie et la rentabilité. Sans une saisie régulière, les indicateurs de performance deviennent obsolètes. En classant vos dépenses par nature dès l’enregistrement, vous préparez vos futurs tableaux de bord analytiques, facilitant l’identification rapide des postes de coûts à optimiser.
Qui est habilité à réaliser la saisie comptable ?
Le dirigeant est le premier responsable de la tenue de sa comptabilité. Toutefois, la réalisation technique peut être déléguée selon les ressources disponibles.
Le dirigeant peut effectuer lui-même la saisie, notamment dans les petites structures, à l’aide de logiciels simplifiés. Si l’entreprise dispose d’un service comptable interne, un collaborateur peut être en charge de l’enregistrement des pièces. Enfin, l’externalisation auprès d’un expert-comptable est une pratique courante. Elle garantit une conformité parfaite et décharge le chef d’entreprise d’une tâche chronophage, tout en bénéficiant de conseils en gestion.
Il est nécessaire de distinguer la saisie matérielle, accessible à toute personne formée, de la révision comptable et de l’établissement des comptes annuels, qui relèvent de la compétence exclusive de l’expert-comptable ou du comptable diplômé.
Quelles pièces comptables devez-vous impérativement enregistrer ?
Toute écriture doit être appuyée par une pièce justificative. Sans ce document, l’opération n’a aucune valeur probante en cas de contrôle fiscal. Il est donc nécessaire de trier vos documents avec soin.
Le périmètre des documents à saisir
Vous devez systématiquement enregistrer les éléments suivants dans vos journaux comptables : les factures d’achats et de ventes, les relevés bancaires pour le suivi des flux de trésorerie, les notes de frais, les bulletins de paie, les déclarations de charges sociales ainsi que les factures d’avoir.
Les documents à exclure de la saisie
Certains documents ne doivent pas être saisis car ils ne constituent pas des mouvements financiers actés. Il s’agit des devis, des bons de commande, des bons de livraison ou des simples courriers d’information. Ces documents sont des outils de gestion commerciale, mais n’ont aucune incidence directe sur la comptabilité tant qu’ils ne sont pas transformés en facture.
| Document | À saisir ? | Justification |
|---|---|---|
| Facture | Oui | Génère une dette ou une créance |
| Devis | Non | Engagement non définitif |
| Relevé bancaire | Oui | Preuve du paiement ou encaissement |
| Bon de commande | Non | Document de suivi commercial |
La mécanique de l’écriture comptable : comprendre le débit et le crédit
La comptabilité repose sur le principe de la partie double. Chaque opération doit être enregistrée de manière à ce que la somme des débits soit toujours égale à la somme des crédits. Cette règle assure l’équilibre permanent de vos comptes.
Les composants d’une écriture
Une écriture comptable standard comprend plusieurs informations obligatoires : la date de l’opération, le numéro de compte selon le Plan Comptable Général, le libellé de l’opération et le montant, ventilé en débit ou en crédit.
L’importance des journaux comptables
La saisie est répartie dans différents journaux pour faciliter la lecture et le contrôle :
Le journal des achats centralise les factures fournisseurs, tandis que le journal des ventes regroupe les factures clients. Le journal de banque retrace les flux bancaires et le journal de caisse les espèces. Enfin, le journal des opérations diverses (OD) est utilisé pour les écritures de fin d’exercice ou les ajustements techniques.
Comment organiser efficacement votre saisie au quotidien ?
Pour éviter l’accumulation de documents et les erreurs de fin d’année, une routine de saisie est indispensable. L’utilisation d’un logiciel de comptabilité moderne permet d’automatiser une grande partie de ces tâches via l’importation automatique des relevés bancaires et la reconnaissance optique de caractères (OCR) sur les factures.
La clé réside dans la régularité : une saisie effectuée au fil de l’eau permet de détecter immédiatement les erreurs d’imputation ou les justificatifs manquants. En structurant vos dossiers dès la réception des pièces, vous assurez la pérennité de votre comptabilité et facilitez le travail de clôture, garantissant ainsi une préparation sereine de votre liasse fiscale.
- Saisie comptable : périmètre, enjeux et méthode pour structurer vos comptes - 21 septembre 2026
- Tableau de reporting : ni un tableau de bord, ni un simple fichier Excel - 20 septembre 2026
- DAF, directeur financier ou CFO : ce que ce titre change vraiment sur votre fiche de paie - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Trouver un nom de marque : 4 étapes pour créer une identité forte et sécurisée
 Compte 608 : frais accessoires d’achat, ventilation et erreurs d’imputation à éviter
 50 € à 1 500 € le lien : pourquoi un tarif netlinking varie autant ?
 Client qui ne paie pas un auto-entrepreneur : relance, mise en demeure, injonction de payer