Logiciel de dématérialisation comptable : ne choisissez pas sur le seul prix par mois
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
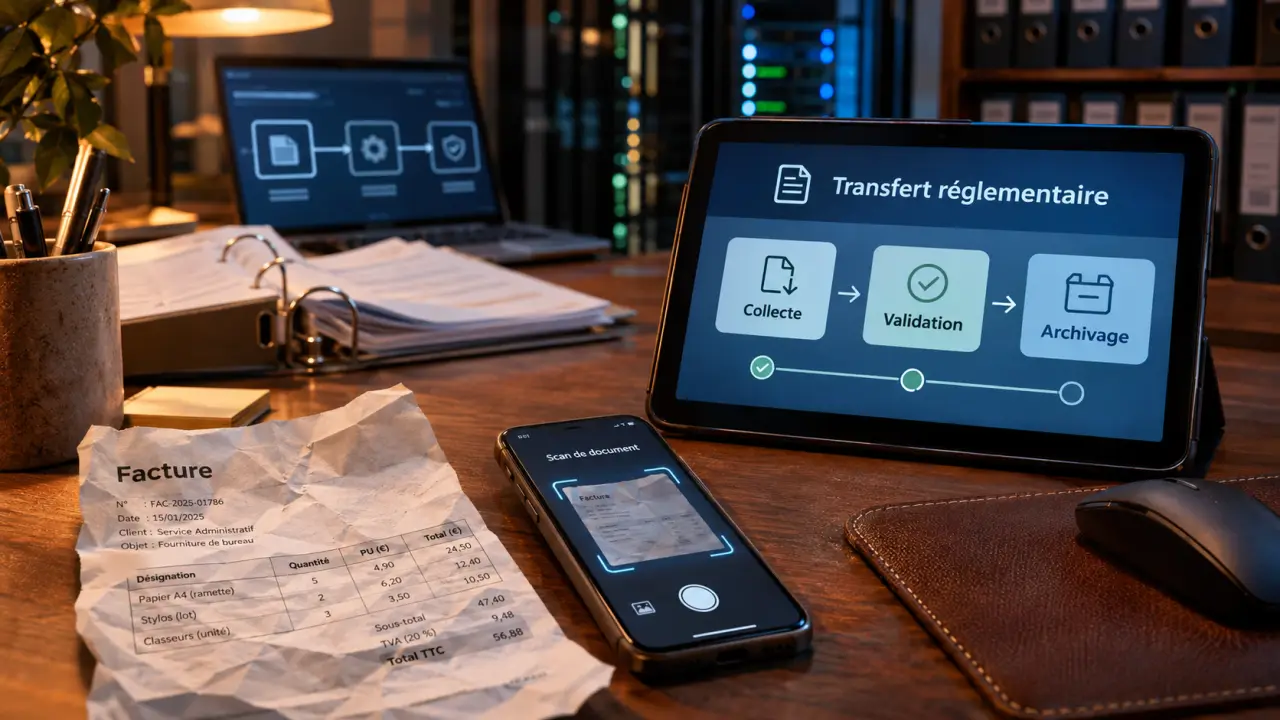
Un logiciel de dématérialisation comptable doit simplifier le parcours des pièces, de leur collecte jusqu’à leur transmission au comptable et leur conservation. Pour choisir, comparez d’abord vos flux, les intégrations et le coût réel. Vérifiez ensuite le dispositif de facturation électronique : une bonne reconnaissance des factures ne garantit pas, à elle seule, leur transmission réglementaire.
Définir le périmètre avant de comparer les offres
La dématérialisation comptable couvre les factures fournisseurs et clients, les notes de frais, les justificatifs et, selon l’outil, les devis. Elle associe collecte, extraction des informations, classement, validation et préparation comptable. Son intérêt est de limiter les ressaisies et les documents dispersés entre messageries, dossiers partagés et portails fournisseurs.
Plusieurs familles de logiciels interviennent dans ce parcours, sans remplir exactement le même rôle :
- La GED, ou gestion électronique de documents, organise le stockage, la recherche et le partage des pièces.
- Le logiciel comptable tient les écritures et permet les traitements comptables ; un outil de collecte ne le remplace pas nécessairement.
- Le logiciel de facturation produit les devis et factures et suit leur règlement, selon ses fonctions.
- La plateforme agréée assure les échanges réglementaires pour lesquels elle est habilitée.
Une même offre peut réunir plusieurs de ces fonctions. Pour un indépendant, la priorité sera souvent la simplicité du lien avec l’expert-comptable. Une PME recherchera davantage les validations internes et le suivi des paiements. Un cabinet devra aussi comparer la gestion de plusieurs dossiers, les droits des collaborateurs et la supervision des pièces manquantes.
Tester le parcours d’une pièce, pas seulement l’OCR
De la collecte à la validation
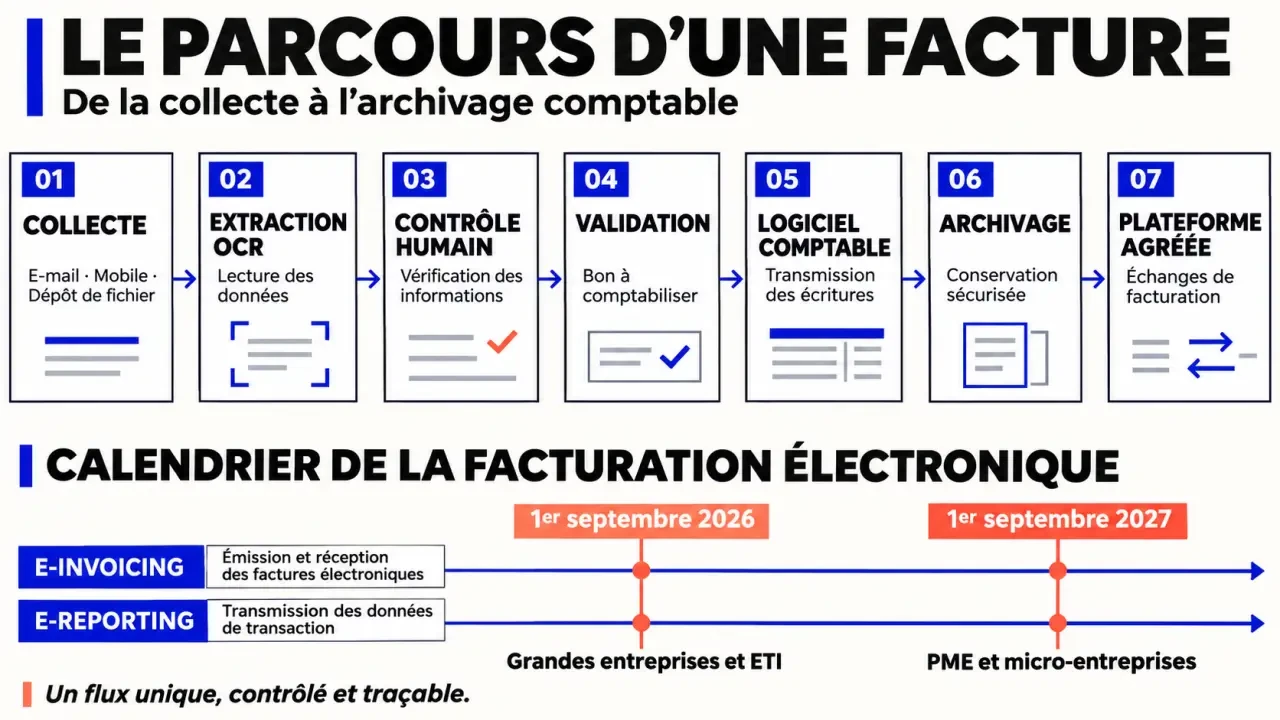
La collecte peut passer par une photo mobile, une adresse e-mail dédiée, le glisser-déposer ou des connecteurs. L’OCR, reconnaissance optique de caractères, extrait ensuite des informations comme le fournisseur, la date, les montants et la TVA. Les fonctions d’intelligence artificielle peuvent aider au classement et aux propositions de saisie, mais les anomalies doivent rester contrôlables.
Dext revendique un taux de reconnaissance OCR de plus de 99 %. Cette annonce ne dispense pas d’un essai sur vos propres documents : tickets froissés, factures multipages, avoirs et pièces peu lisibles. Vérifiez surtout la facilité de correction, la détection des doublons et la manière dont une donnée incertaine est signalée.
Comme une lentille qui concentre la lumière, l’automatisation rend visibles les détails d’un document. Mais elle peut laisser hors champ une erreur de processus : une facture parfaitement lue peut concerner une commande jamais livrée. Demandez donc à voir le lien entre facture, commande, justificatif de livraison et validation du responsable. La qualité de lecture et la légitimité du paiement sont deux contrôles distincts.
De la validation à la comptabilité
Faites tester le circuit d’approbation, le rapprochement bancaire et le repérage des justificatifs manquants. Un responsable doit pouvoir comprendre pourquoi une facture attend, qui doit intervenir et quelles corrections ont été réalisées. Le suivi des statuts compte autant que la vitesse d’import.
Validez ensuite l’échange avec votre cabinet. Dext mentionne notamment les exports FEC, Quadra ASCII, Cegid TRA et CSV, ainsi que des connecteurs vers ACD, MyUnisoft, EBP, Fulll ou Cegid Loop. La présence d’un nom dans un catalogue ne suffit pas : vérifiez la version, le sens des échanges, la transmission des pièces jointes et les éventuels frais.
Facturation électronique : vérifier la chaîne réglementaire
Le ministère de l’Économie précise qu’un PDF ordinaire, un scan ou un document envoyé par e-mail ne constitue pas, à lui seul, une facture électronique conforme à la réforme. Celle-ci suppose notamment des données structurées et un circuit de transmission adapté.
L’e-invoicing concerne l’émission et la réception des factures électroniques pour les opérations entrant dans son périmètre. L’e-reporting correspond à la transmission de données de transaction et, dans les cas concernés, de paiement à l’administration. Ces obligations ne couvrent pas exactement les mêmes opérations.
| Obligation | Entreprises concernées | Échéance |
|---|---|---|
| Réception électronique | Toutes les entreprises assujetties à la TVA concernées par la réforme | 1er septembre 2026 |
| Émission et e-reporting | Grandes entreprises et ETI | 1er septembre 2026 |
| Émission et e-reporting | PME et micro-entreprises | 1er septembre 2027 |
Pour les flux concernés, le recours à une plateforme agréée peut être direct ou passer par une solution compatible. Demandez le nom de la plateforme utilisée et vérifiez son statut sur la liste officielle. Faites préciser contractuellement qui assure l’émission, la réception, les statuts et l’e-reporting.
Préparez aussi les informations nécessaires aux quatre nouvelles mentions applicables selon les situations : Siren du client, catégorie d’opération, option pour la TVA sur les débits et adresse de livraison lorsqu’elle diffère de l’adresse de facturation.
Comparer les solutions et leur coût à périmètre égal
Une sélection utile distingue les outils de collecte des offres plus larges de gestion. Les repères ci-dessous sont des tarifs et conditions annoncés, à reconfirmer avant souscription ; ils ne correspondent pas nécessairement à des prestations équivalentes.
| Solution | Repère commercial | Vérification prioritaire |
|---|---|---|
| Dext | Essai gratuit de 14 jours ; offres entreprise et cabinet | Collecte, OCR, intégration comptable et modules inclus |
| Pennylane | Plan micro-entreprise à 0 €, limité à 1 utilisateur et 1 200 factures par an ; Starter dès 7 €/mois pour les autres structures | Éligibilité, limites et accompagnement inclus |
| Sellsy | Dès 29 €/mois et essai de 15 jours, selon son comparatif | Périmètre de gestion commerciale et fonctions comptables incluses |
| Henrri et Tiime | Offres gratuites mentionnées dans le comparatif Sellsy | Différence entre facturation gratuite et traitement comptable complet |
| Axonaut | Dès 70 €/mois et essai de 15 jours, selon le comparatif Sellsy | Adéquation entre gestion globale et besoins documentaires |
Calculez le coût avec votre volume réel : utilisateurs supplémentaires, factures dépassant le forfait, connecteurs, stockage, formation et migration. Demandez également le prix de sortie et de restitution des archives. Une offre gratuite peut convenir à une petite activité sans répondre aux besoins d’une organisation avec plusieurs sociétés ou approbateurs.
Sécuriser le déploiement et la sortie du logiciel
Avant de signer, demandez les garanties concernant l’hébergement, le chiffrement, les sauvegardes, les droits d’accès et la traçabilité. Distinguez le simple stockage en ligne d’un dispositif d’archivage répondant à vos obligations. Dext annonce une conservation de 10 ans : vérifiez les conditions, les documents couverts et leur accessibilité après résiliation.
Un pilote limité permet de confirmer les gains sans désorganiser la comptabilité :
- Inventoriez les canaux de réception, volumes et outils existants.
- Attribuez les responsabilités de contrôle, de validation et de correction.
- Testez un ensemble représentatif de pièces jusqu’à leur export comptable.
- Vérifiez la récupération des originaux, données extraites et historiques.
- Mesurez le temps de traitement et les interventions manuelles restantes.
Choisissez finalement la solution qui fonctionne avec vos documents et votre expert-comptable, pas celle dont la démonstration paraît la plus fluide. Un essai concluant doit prouver trois choses : moins de manipulations, des contrôles compréhensibles et des données récupérables sans dépendance excessive à l’éditeur.
- Logiciel de dématérialisation comptable : ne choisissez pas sur le seul prix par mois - 11 novembre 2026
- Automatisation de la facturation : 5 étapes à fluidifier sans perdre le contrôle - 10 novembre 2026
- Requalification d’un contrat de prestation de service en contrat de travail : quand le client devient un employeur - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Compte comptable URSSAF : 6451, 431 et les règles pour sécuriser vos écritures
 Simulation de revenu en SASU : comment arbitrer entre salaire et dividendes ?
 Tarifs des prestations administratives : le guide pour maîtriser vos coûts et choisir votre partenaire
 Comptabilisation des acomptes : du premier versement au solde, sans doubler la TVA