Business plan auto-entrepreneur : du chiffre d’affaires au revenu réellement disponible
Publié par : Éloi Valembois — Rédacteur spécialisé en business
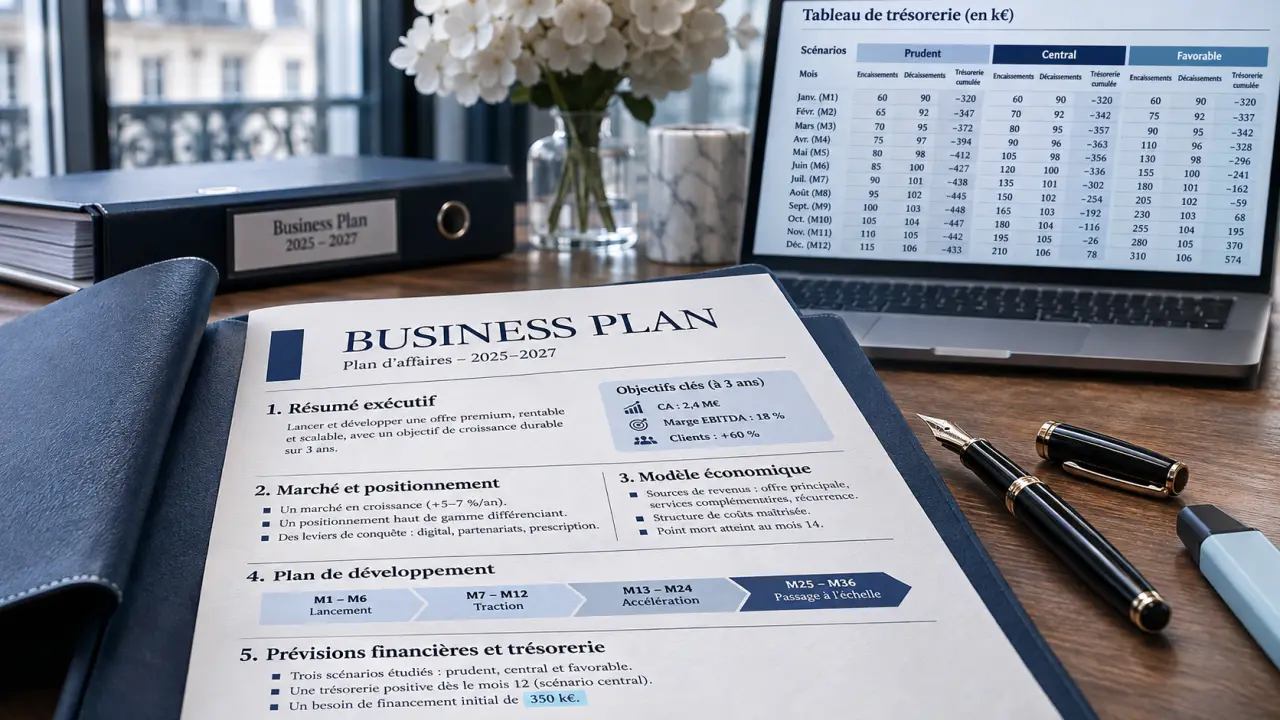
Un business plan n’est généralement pas obligatoire pour créer une micro-entreprise. Il reste utile pour répondre à la question décisive : votre activité pourra-t-elle couvrir ses dépenses et vous procurer un revenu suffisant ? Pour le vérifier, partez de ventes réalistes, chiffrez vos frais et prévoyez les dates d’encaissement. Une banque peut aussi demander ce document pour étudier un financement.
Définir la décision à prendre avant de rédiger
Le business plan présente votre projet, son marché, sa stratégie commerciale et ses prévisions financières. Le business model en constitue une composante : il explique à qui vous vendez, quoi, à quel prix et selon quelle logique économique. Le business plan montre ensuite si cette logique tient dans les conditions concrètes du lancement.
Calculer votre prévisionnel de trésorerie
Comparez trois hypothèses en renseignant vos propres montants et taux. Aucun taux réglementaire n’est prérempli.
Scénario prudent
Résultats estimés
Scénario central
Résultats estimés
Scénario favorable
Résultats estimés
Pour un usage personnel, privilégiez un dossier court, avec des hypothèses vérifiables et des tableaux faciles à actualiser. Pour une banque, détaillez aussi l’utilisation du prêt, votre apport et votre capacité de remboursement. Un partenaire attendra surtout des éléments sur votre fiabilité, votre clientèle et votre organisation.
Présentez votre expérience, vos compétences, votre disponibilité et les éventuelles qualifications nécessaires. Si vous démarrez en complément d’un emploi, indiquez le temps réellement consacré à l’activité : un prévisionnel construit sur une disponibilité à temps plein serait trompeur.
Rédigez le résumé opérationnel en dernier. Portail Auto-Entrepreneur recommande 2 pages maximum pour cette synthèse. Son repère de 10 à 30 pages pour un business plan n’est pas une obligation : la cohérence des preuves compte davantage que le volume du dossier.
Transformer le marché visé en ventes crédibles
Décrire un client et une offre précis
Évitez les cibles trop larges comme « les particuliers » ou « les entreprises ». Précisez le besoin, la zone géographique, le budget et le déclencheur d’achat. Une prestation de nettoyage destinée aux petits bureaux locaux ne se vend pas comme un service ponctuel aux particuliers.
Votre étude de marché doit confronter cette cible aux offres concurrentes, aux habitudes d’achat, aux tendances et aux contraintes du métier. Appuyez-vous sur des entretiens avec des prospects, des tarifs observables, des devis fournisseurs et, si possible, des tests commerciaux. Séparez clairement les commandes confirmées, les contacts intéressés et les simples suppositions.
Relier prix, volume et capacité de travail
Pour une prestation, calculez le chiffre d’affaires prévisionnel à partir du nombre de missions et du prix moyen. Pour la vente, utilisez le nombre de commandes et le panier moyen. Répartissez ensuite ces ventes par mois en tenant compte du démarrage et de la saisonnalité.
Exemple fictif : huit missions mensuelles à 300 € représentent 2 400 € de chiffre d’affaires. Si chaque mission exige une journée de réalisation et une demi-journée de préparation, elles mobilisent déjà douze jours. Il faut encore réserver du temps à la prospection, aux devis et à l’administration.
Pensez votre acquisition commerciale comme un corridor : entre le premier contact et le paiement, chaque passage peut ralentir le parcours. Notez les étapes — prise de contact, rendez-vous, devis, accord, réalisation, règlement — et leurs délais. Vous verrez alors pourquoi une prospection lancée ce mois-ci ne finance pas nécessairement les dépenses du mois suivant.
Construisez trois scénarios : prudent, central et favorable. Faites varier des éléments identifiables, comme le nombre de clients, le délai de signature ou le prix d’achat, plutôt que d’ajouter une croissance sans justification.
Le chiffre d’affaires n’est pas votre revenu. Recensez les achats de marchandises, fournitures, déplacements, assurances, logiciels, commissions, frais bancaires, communication, équipements et éventuels locaux. Prévoyez également les dépenses annuelles, notamment la cotisation foncière des entreprises lorsqu’elle est due.
Distinguez les charges fixes, présentes même sans vente, des coûts variables liés à chaque commande. En micro-entreprise, les dépenses professionnelles réelles ne sont pas déduites individuellement pour calculer le bénéfice imposable selon le régime micro-fiscal. Elles réduisent pourtant bien votre trésorerie et votre revenu disponible.
Paramétrer les cotisations, l’impôt et la TVA
Les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, selon la catégorie d’activité et les règles applicables. Utilisez le taux correspondant à votre situation, ajoutez les contributions éventuellement dues et positionnez les paiements selon votre périodicité de déclaration. Si vous bénéficiez de l’ACRE, anticipez aussi la fin de l’allègement.
Pour l’impôt sur le revenu, distinguez le versement libératoire, accessible sous conditions, de l’imposition classique après abattement forfaitaire. Dans ce dernier cas, l’impôt dépend aussi du foyer fiscal : prévoyez une réserve personnelle adaptée, sans appliquer un pourcentage universel.
En franchise en base de TVA, vos achats sont généralement budgétés TTC puisque vous ne récupérez pas cette taxe. Si vous êtes redevable de la TVA, distinguez ventes HT, TVA collectée, TVA déductible et règlements à effectuer. La TVA encaissée ne constitue pas un revenu disponible.
Tester le revenu cible
Pour une première estimation, soustrayez des encaissements les dépenses professionnelles, cotisations et provisions fiscales, puis tenez compte des remboursements et investissements. Comparez le solde à vos besoins personnels. Si les achats ou investissements sont importants, faites comparer le régime micro avec un régime réel : la simplicité administrative ne garantit pas le meilleur résultat économique.
Construire les tableaux qui révèlent les besoins de trésorerie
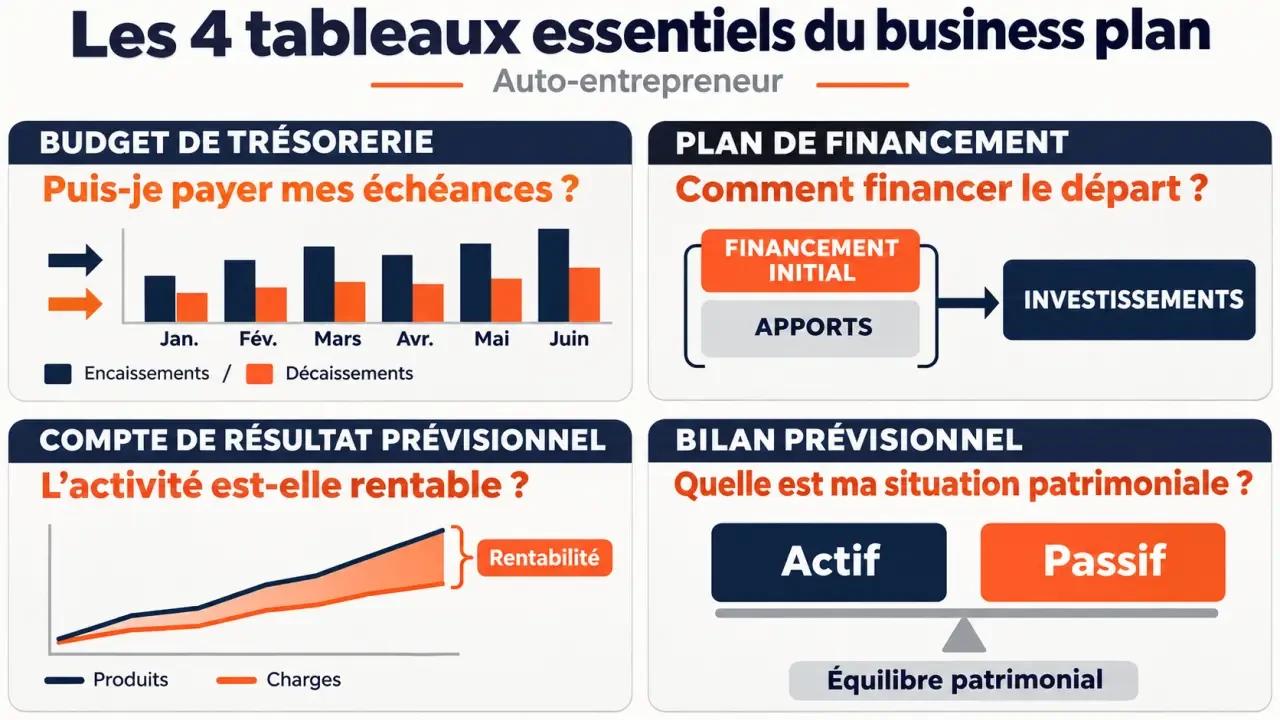
Service-Public présente un prévisionnel sur 3 années comprenant quatre tableaux : compte de résultat, bilan, plan de financement et budget de trésorerie. Pour une micro-entreprise, adaptez le niveau de détail à votre activité et aux attentes du financeur.
| Tableau | Question à résoudre | Utilisation |
|---|---|---|
| Budget de trésorerie | Pourrai-je payer chaque échéance ? | Suivi mensuel des entrées et sorties d’argent. |
| Plan de financement | Avec quelles ressources financer le départ ? | Équipements, stock et réserve confrontés aux apports et prêts. |
| Compte de résultat prévisionnel | L’activité est-elle rentable ? | Analyse économique et comparaison de régimes. |
| Bilan prévisionnel | Quelle sera la situation patrimoniale ? | À approfondir selon le dossier et les demandes du financeur. |
Dans le budget de trésorerie, inscrivez les recettes au mois du règlement attendu, pas seulement au mois de facturation. La formule est simple : trésorerie finale = trésorerie initiale + encaissements − décaissements. Le solde final devient le point de départ du mois suivant.
Le stock payé avant sa vente et les délais clients créent un besoin de financement du cycle d’exploitation, appelé besoin en fonds de roulement. Testez un règlement tardif ou une commande annulée. Si le solde devient négatif, prévoyez une réserve, négociez des acomptes ou réduisez les dépenses avant le lancement.
Choisir un outil modifiable et faire vivre le dossier
Un tableur Excel ou équivalent convient si les hypothèses restent visibles et les formules compréhensibles. Organisez-le en onglets : paramètres, ventes, dépenses, trésorerie mensuelle, financement et synthèse annuelle. Évitez les montants saisis plusieurs fois, qui provoquent des incohérences.
La Maison de l’Entrepreneur annonce 3 fichiers adaptés aux prestations de services, aux professions libérales et aux ventes de biens. Vérifiez les paramètres réglementaires avant utilisation. Ses tableaux prévoient notamment une variation par défaut de 1 % pour les années suivantes : remplacez cette hypothèse par votre propre trajectoire commerciale.
CCI Builder peut aider à structurer le projet et sa stratégie. Service-Public cite également AngelStart pour un prévisionnel sur 5 ans. Comparez les possibilités de personnalisation, d’export et les conditions tarifaires. Un expert-comptable devient particulièrement utile pour arbitrer entre régimes ou sécuriser un financement important.
Après le lancement, comparez chaque mois prévisions et réalisations : ventes, marge, délais de paiement et trésorerie. Corrigez les hypothèses plutôt que de conserver un dossier figé. Votre business plan devient ainsi un outil de décision, pas une formalité rangée après l’immatriculation.
- Business plan auto-entrepreneur : du chiffre d’affaires au revenu réellement disponible - 12 novembre 2026
- Logiciel de dématérialisation comptable : ne choisissez pas sur le seul prix par mois - 11 novembre 2026
- Automatisation de la facturation : 5 étapes à fluidifier sans perdre le contrôle - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Mockups gratuits : comment valoriser vos designs sans sacrifier votre budget
 Vendre son entreprise : 5 étapes stratégiques pour maximiser votre prix de vente
 Contract Factory, une legaltech pratique pour les formalités juridiques courantes
 Contrat de maintenance : les clauses qui réduisent les arrêts et clarifient les coûts