Déclaration Urssaf en ligne : du chiffre d’affaires saisi au justificatif de paiement
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
Pour effectuer votre déclaration Urssaf en ligne en tant que micro-entrepreneur, connectez-vous à votre espace sur le portail officiel autoentrepreneur.urssaf.fr. Vous pourrez y renseigner votre chiffre d’affaires, valider la période concernée et régler vos cotisations. Avant de commencer, vérifiez trois points : la période à déclarer, la catégorie de votre activité et la date limite affichée dans votre compte.
Accéder au bon espace et repérer la déclaration attendue
Le portail Autoentrepreneur de l’Urssaf est l’entrée adaptée aux micro-entrepreneurs pour déclarer leur chiffre d’affaires. Si vous passez par le site général de l’Urssaf, sélectionnez l’espace correspondant à votre profil : les services destinés aux employeurs ou aux autres travailleurs indépendants ne répondent pas au même parcours.
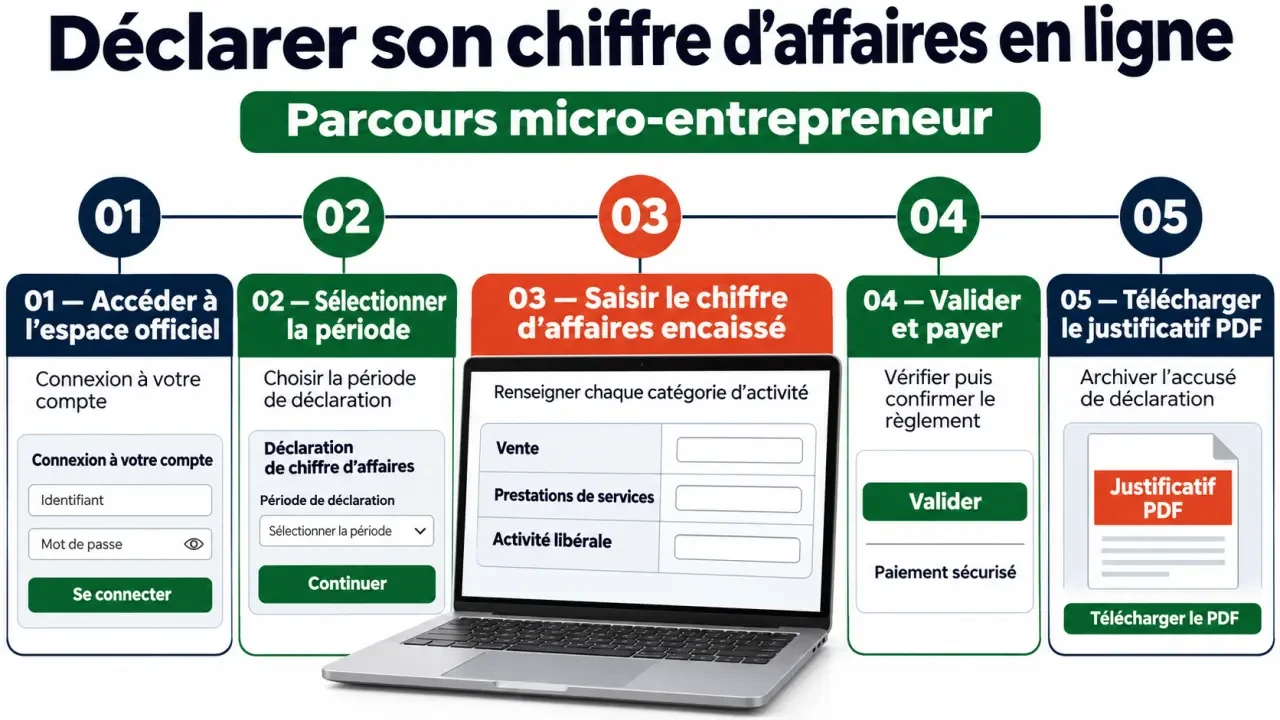
Lors d’une première connexion, suivez la procédure de création d’espace proposée par le portail. Les déclarations sont accessibles dès réception de votre notification d’affiliation. Cette notification et votre calendrier déclaratif remplissent toutefois deux fonctions différentes : la première accompagne votre affiliation, tandis que le second indique les périodes à déclarer et leurs échéances.
Une fois connecté, ouvrez le service de déclaration et de paiement du chiffre d’affaires. Vérifiez l’identité de l’entreprise, puis la période proposée. Ne saisissez pas automatiquement le chiffre d’affaires du mois qui vient de se terminer : notamment au démarrage, la première déclaration peut couvrir plusieurs mois.
- Repérez la période exacte indiquée à l’écran.
- Vérifiez si votre périodicité est mensuelle ou trimestrielle.
- Relevez la date d’exigibilité, c’est-à-dire la date limite de la démarche.
- Préparez votre livre des recettes et vos éléments de rapprochement bancaire.
Préparer le chiffre d’affaires sans confondre recettes et bénéfice
La déclaration porte sur le chiffre d’affaires encaissé pendant la période concernée, et non sur le bénéfice restant après vos dépenses. Une facture établie mais pas encore payée ne se traite donc pas comme une recette déjà reçue. De même, vos achats, frais de déplacement ou abonnements professionnels ne se déduisent pas du chiffre d’affaires déclaré dans le régime micro-social.
Répartir les montants entre les bonnes catégories
La nature de votre activité détermine la rubrique à renseigner. Les activités commerciales ou artisanales relèvent des BIC, bénéfices industriels et commerciaux. Les activités libérales relèvent des BNC, bénéfices non commerciaux. Au sein des BIC, la vente et les prestations de services peuvent apparaître sur des lignes distinctes : utilisez celle correspondant à votre activité.
Si vous exercez plusieurs activités, répartissez les recettes entre les rubriques appropriées au lieu de tout regrouper sur une seule ligne. En cas de doute sur le classement de votre activité, demandez confirmation à l’Urssaf avant de valider : le choix d’une rubrique ne dépend pas simplement du libellé que vous avez donné à une facture.
Faire un contrôle simple avant la saisie
Utilisez votre livre des recettes comme une ancre : chaque montant déclaré doit pouvoir être rattaché à une liste d’encaissements identifiables, avec leur date et leur catégorie. Conservez cette liste avec la période déclarée. Si un écart apparaît plus tard, vous pourrez retrouver son origine sans reconstruire plusieurs mois de mouvements bancaires. Attention toutefois : un virement personnel vers votre compte professionnel n’est pas, à lui seul, une recette d’activité.
En l’absence de chiffre d’affaires sur la période, la déclaration reste à effectuer : renseignez un montant nul selon les indications du service. L’absence de recettes ne doit pas être confondue avec l’absence d’obligation déclarative.
Lire le calendrier : échéances habituelles et première déclaration
La périodicité mensuelle correspond à 12 périodes par an ; la périodicité trimestrielle en compte 4. Distinguez toujours la date d’ouverture, à partir de laquelle vous pouvez agir, de la date d’exigibilité, qui constitue la limite pour déclarer et payer.
| Périodicité | Période concernée | Échéance habituelle |
|---|---|---|
| Mensuelle | Un mois civil | Dernier jour du mois suivant |
| Trimestrielle | Janvier à mars | 30 avril |
| Trimestrielle | Avril à juin | 31 juillet |
| Trimestrielle | Juillet à septembre | 31 octobre |
| Trimestrielle | Octobre à décembre | 31 janvier de l’année suivante |
Lorsqu’une échéance tombe un samedi, un dimanche ou un jour férié, elle est en principe reportée au prochain jour ouvré. Consultez néanmoins la date affichée dans votre espace et les annonces de l’Urssaf : une consigne exceptionnelle peut modifier le calendrier habituel.
Le délai de 90 jours au démarrage
La première échéance intervient après un délai minimal de 90 jours à compter du début d’activité. Cela ne signifie pas que vous devez déclarer exactement le 90e jour. La date dépend aussi de votre périodicité et de la période initiale à couvrir.
En déclaration mensuelle, cette première période comprend le mois de début d’activité et les trois mois suivants. En déclaration trimestrielle, elle comprend le trimestre de début d’activité et le trimestre suivant. Vérifiez donc soigneusement les dates affichées avant de totaliser vos recettes.
Les déclarations peuvent être accessibles dès la notification d’affiliation, avant l’issue de cette période initiale. Selon les précisions de l’Urssaf, les déclarations et paiements validés pendant les 90 jours restent modifiables, sauf en cas de paiement par carte bancaire, puis sont définitivement pris en compte à l’issue de ce délai.
Valider, payer et conserver une preuve exploitable
Après avoir préparé vos montants, effectuez la démarche dans cet ordre, sans considérer la simple saisie comme une déclaration terminée :
- Sélectionnez l’échéance et renseignez le chiffre d’affaires dans chaque rubrique concernée.
- Relisez la période, les montants et leur répartition.
- Contrôlez le calcul des cotisations présenté par le service.
- Validez la déclaration, puis suivez les instructions de paiement proposées dans votre espace.
- Vérifiez la confirmation et téléchargez le justificatif PDF.
Déclarer et payer sont deux actions à contrôler séparément. Après la validation du chiffre d’affaires, assurez-vous que le règlement a lui aussi été enregistré selon le moyen de paiement utilisé. Ne quittez pas le parcours sur la seule base d’un montant de cotisations affiché.
Un justificatif PDF est disponible pour chaque déclaration effectuée. Conservez les informations relatives à la déclaration et au paiement dans un dossier classé par période. Vérifiez ce que le document atteste réellement : la validation de la déclaration ne doit pas être interprétée, à elle seule, comme la preuve d’un règlement abouti.
Si vous repérez une erreur, la déclaration peut être modifiée jusqu’à la date d’exigibilité, avant 23 h 59, sous réserve des restrictions applicables au paiement. Après cette échéance, contactez l’Urssaf depuis votre espace pour connaître la procédure de régularisation ; ne compensez pas spontanément l’écart sur la période suivante.
Pour les prochaines échéances, programmez un rappel quelques jours avant la date limite. Vous garderez ainsi le temps de vérifier un encaissement, de résoudre un problème d’accès ou de demander une précision avant de valider.
- Déclaration Urssaf en ligne : du chiffre d’affaires saisi au justificatif de paiement - 3 novembre 2026
- BNC en entreprise individuelle : la trésorerie par défaut, l’engagement sur option - 2 novembre 2026
- Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Tarif auto-entrepreneur multiservice : 3 méthodes pour fixer ses prix et rester rentable
 Salaire de 26 500 € brut : quel net réel et comment le calculer ?
 Compte 626 : ce qu’il faut enregistrer, ce qu’il faut exclure et comment traiter la TVA
 Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible