Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
Les charges d’une entreprise individuelle comprennent les dépenses professionnelles, les cotisations sociales et les prélèvements fiscaux. Leur montant dépend de votre activité, de votre régime et de vos revenus : aucun pourcentage unique ne permet de tout calculer. Pour estimer ce qu’il vous reste, il faut distinguer l’argent encaissé, le bénéfice imposable et le revenu disponible après prélèvements.
Partir du chiffre d’affaires sans le confondre avec son revenu
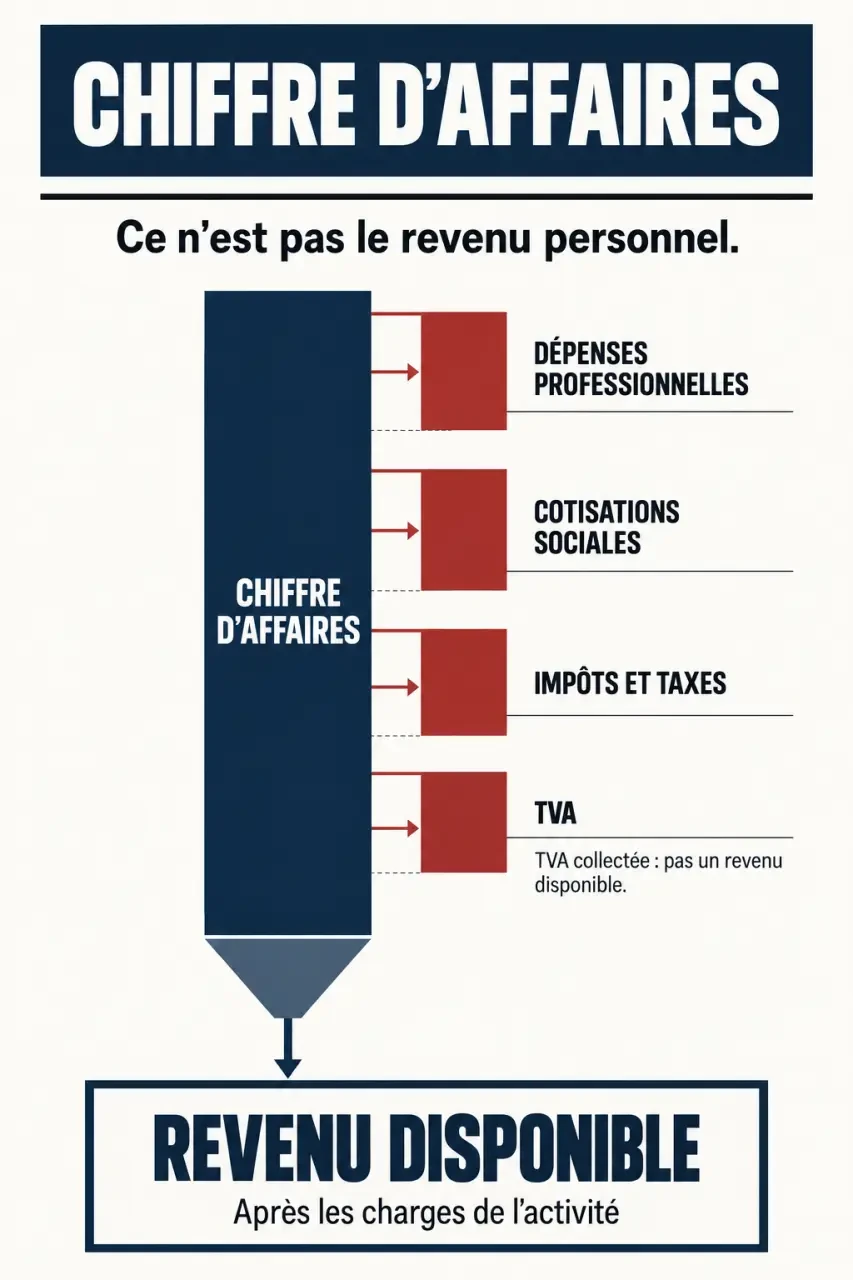
Le chiffre d’affaires correspond aux ventes ou prestations de l’activité, hors TVA lorsqu’elle est facturée. Ce n’est pas votre rémunération. Avant de prélever de l’argent pour vos dépenses personnelles, vous devez financer le fonctionnement de l’entreprise et réserver les sommes destinées aux organismes sociaux et fiscaux.
Testez vos connaissances sur les charges d’une entreprise individuelle
Répondez aux six questions. Chaque réponse est corrigée immédiatement, puis votre score final s’affiche.
| Famille de charges | Principaux éléments | Point de vigilance |
|---|---|---|
| Dépenses professionnelles | Achats, local, assurances, logiciels, comptabilité, déplacements | Elles réduisent la trésorerie, même lorsqu’elles ne sont pas fiscalement déductibles. |
| Prélèvements sociaux | Cotisations personnelles, CSG, CRDS, formation professionnelle | Leur base dépend du régime et de l’activité. |
| Impôts et taxes | IR ou IS, CFE, éventuellement CVAE | Ils ne sont pas tous calculés sur le bénéfice. |
| TVA | TVA collectée diminuée de la TVA déductible | La TVA encaissée n’est pas un revenu disponible. |
Le bénéfice fiscal est déterminé selon les règles de votre régime. L’assiette sociale servant au calcul des cotisations peut comporter des retraitements : elle ne se confond donc pas systématiquement avec ce bénéfice. Enfin, le revenu disponible après impôt dépend aussi de votre foyer fiscal lorsque l’activité relève de l’impôt sur le revenu.
Micro ou réel : deux logiques de calcul différentes
La micro-entreprise est un régime simplifié de l’entreprise individuelle, pas une forme juridique distincte. La comparaison pertinente oppose donc l’EI au régime micro et l’EI au régime réel. Les activités agricoles relèvent de règles spécifiques, notamment auprès de la MSA : les mécanismes courants des commerçants et professions libérales ne s’y transposent pas automatiquement.
En micro-entreprise, les dépenses restent à votre charge
Dans le régime micro-social, les cotisations sont calculées sur le chiffre d’affaires encaissé, avec un taux dépendant de l’activité. Les achats, commissions ou frais de déplacement ne viennent pas diminuer cette base. Avec un chiffre d’affaires nul, aucune cotisation proportionnelle n’est normalement due, mais la déclaration reste obligatoire ; une option pour des cotisations minimales peut modifier cette situation.
Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire représentatif des charges. Les abattements usuels sont de 71 % pour l’achat-revente, 50 % pour les prestations de services BIC et 34 % pour les BNC, hors activités soumises à des règles particulières. Ils ne correspondent ni à vos frais réellement payés ni à une somme remboursée. Le versement libératoire constitue une autre modalité d’imposition, accessible sous conditions.
Au réel, les frais déductibles influencent le résultat
Au régime réel, les dépenses engagées dans l’intérêt de l’activité peuvent réduire le résultat imposable si elles sont justifiées et respectent les règles fiscales. Cela concerne notamment les assurances professionnelles, honoraires comptables, abonnements, fournitures et loyers professionnels. Une dépense mixte, comme le téléphone, n’est retenue que pour sa part professionnelle.
Un équipement durable peut nécessiter un amortissement plutôt qu’une déduction immédiate. Les véhicules, repas et déplacements obéissent aussi à des conditions particulières. Ne déduisez jamais deux fois la même dépense, par exemple au moyen d’un barème puis en ajoutant les frais déjà couverts. Lorsque les achats et investissements sont importants, une comparaison chiffrée avec le micro devient particulièrement utile.
Cotisations sociales : anticiper le calcul et la régularisation
L’entrepreneur individuel relève généralement du statut de travailleur non salarié. Ses prélèvements financent notamment la maladie-maternité, les indemnités journalières selon son régime, la retraite, l’invalidité-décès, les allocations familiales et la formation professionnelle. S’y ajoutent la CSG et la CRDS. Les organismes et les droits diffèrent notamment entre professions libérales réglementées et non réglementées.
Simulateur officiel des cotisations en entreprise individuelle : Estimez précisément vos cotisations sociales à partir de votre chiffre d’affaires ou du revenu net souhaité.
Les repères de 44 % chez Blank et 45 % chez Legalstart sont des estimations éditoriales, pas des taux universels à appliquer au chiffre d’affaires. Le calcul dépend de l’assiette sociale, du niveau de revenu, des plafonds et des exonérations. Pour votre budget, une simulation individualisée est plus pertinente qu’un pourcentage global.
Des provisions ne constituent pas un montant définitif
Au réel, les cotisations sont généralement appelées à titre provisionnel, puis régularisées lorsque les revenus réels sont connus. En début d’activité, une base forfaitaire peut être utilisée. Une année peu chargée en prélèvements ne signifie donc pas nécessairement que votre coût social est faible : un complément peut arriver ultérieurement.
Au réel, certaines cotisations minimales peuvent subsister malgré un revenu faible ou déficitaire. L’ACRE peut ouvrir droit à une exonération partielle et temporaire, sous conditions, mais ne supprime pas tous les prélèvements. Vérifiez votre éligibilité, les démarches et la période concernée avant de l’intégrer dans votre prévisionnel.
Pour les échéances, Service-Public indique des prélèvements mensuels le 5 ou le 20, ou trimestriels les 5 février, 5 mai, 5 août et 5 novembre pour les situations concernées. Consultez votre échéancier Urssaf : le calendrier micro, les débuts d’activité et certaines caisses professionnelles suivent leurs propres modalités.
IR, IS, TVA et CFE : prévoir des budgets distincts
À l’impôt sur le revenu, le bénéfice de l’EI est imposé dans la catégorie correspondant à l’activité : BIC, BNC ou BA. Vos prélèvements personnels ne réduisent pas ce bénéfice. L’impôt dépend du foyer fiscal et des autres revenus, pas uniquement de l’entreprise.
Une EI éligible peut opter pour une assimilation à l’EURL entraînant l’IS. Le taux normal est de 25 %, avec un taux réduit de 15 % sur les premiers 42 500 € de bénéfice sous conditions. La rémunération et certaines distributions ont ensuite leurs conséquences fiscales et sociales. L’option n’est donc pas avantageuse par principe ; son éventuelle renonciation est encadrée dans un délai de cinq ans.
La TVA suit une logique indépendante du régime micro ou réel. Sous franchise en base, vous ne facturez généralement pas la TVA et ne récupérez pas celle de vos achats. Lorsque vous êtes redevable, vous reversez la différence entre TVA collectée et TVA déductible, selon les règles applicables. Vérifiez les seuils en vigueur pour votre activité avant toute décision.
La CFE peut être due même sans local dédié. L’année de création est en principe exonérée, mais la déclaration initiale reste à effectuer. D’autres exonérations existent sous conditions. La CVAE concerne certaines entreprises selon leur chiffre d’affaires et le calendrier légal applicable ; ne la provisionnez pas à partir d’un ancien taux trouvé en ligne.
Construire une estimation qui protège réellement la trésorerie
L’Urssaf présente la formule suivante : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Ce revenu ne correspond pas nécessairement au montant disponible après impôt personnel. Travaillez avec des montants cohérents, hors TVA récupérable lorsque cela s’applique.
- Estimez le chiffre d’affaires annuel et les dépenses professionnelles.
- Simulez les cotisations selon l’activité, le régime et l’option IR ou IS.
- Ajoutez les impôts et taxes non encore comptabilisés, sans double comptage.
- Comparez le revenu obtenu à vos besoins personnels.
À titre purement illustratif, 60 000 € de chiffre d’affaires, diminués de 18 000 € de dépenses et de 12 000 € de cotisations supposées, laissent 30 000 € avant impôt personnel. Les 12 000 € sont une hypothèse, pas un barème.
Traitez la réserve pour régularisation comme un joint d’étanchéité entre votre trésorerie professionnelle et votre budget personnel : elle empêche une somme temporairement disponible de devenir une dépense irréversible. Suivez séparément les cotisations estimées, les provisions déjà payées et le solde encore attendu. Cette séparation révèle ce que le solde bancaire masque.
Utilisez enfin le simulateur entreprise individuelle de l’Urssaf, en partant du chiffre d’affaires ou du revenu net souhaité. Ses résultats restent indicatifs. Actualisez votre estimation si les revenus changent et demandez, lorsque c’est possible, une adaptation des provisions plutôt que d’attendre la régularisation.
- BNC en entreprise individuelle : la trésorerie par défaut, l’engagement sur option - 2 novembre 2026
- Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible - 1 novembre 2026
- Comptabilité entreprise individuelle : livre de recettes ou bilan, ce que votre régime impose vraiment - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Facturer sans SIRET : les 2 situations légales et les risques encourus
 Compte 764 : revenus de VMP, écritures comptables et différence avec le 767
 Comptabilité IDEL : 4 leviers pour optimiser vos revenus et sécuriser votre déclaration 2035
 Achat-revente en auto-entrepreneur : 12,3 % de cotisations, mais quelle marge reste-t-il ?