TVA en entreprise individuelle : trois régimes, deux seuils à surveiller
Publié par : Éloi Valembois — Rédacteur spécialisé en finance
Une entreprise individuelle ne facture pas systématiquement la TVA. Tout dépend de son activité, de son chiffre d’affaires et d’une éventuelle option volontaire. En franchise en base, elle ne collecte pas la taxe et ne récupère pas celle de ses achats. Au réel, elle facture la TVA, déduit celle qui est récupérable et déclare la différence. Le premier réflexe consiste donc à identifier votre régime, indépendamment de votre statut de micro-entrepreneur.
Le statut d’entreprise individuelle ne décide pas de la TVA
L’entreprise individuelle est un cadre juridique. La micro-entreprise est un régime fiscal et social simplifié accessible sous conditions : les deux notions ne sont pas synonymes. Un micro-entrepreneur peut devenir redevable de la TVA sans quitter immédiatement le régime micro. À l’inverse, une entreprise individuelle imposée au réel pour ses bénéfices peut bénéficier de la franchise de TVA si elle en remplit les conditions.
Il faut également séparer TVA et imposition des bénéfices. Les catégories BIC ou BNC, ainsi que l’imposition à l’IR ou l’option pour l’IS, ne suffisent pas à déterminer votre régime de TVA.
Enfin, être assujetti ne signifie pas nécessairement être redevable. Une activité économique indépendante entre généralement dans le champ de la TVA, mais la franchise peut dispenser de la facturer. Certaines opérations bénéficient aussi d’exonérations propres, notamment dans les domaines médical ou de l’enseignement, sous conditions. Les activités agricoles, les avocats et les artistes-auteurs nécessitent également une vérification spécifique : les règles générales ne leur sont pas toujours transposables.
Franchise : distinguer le seuil de base du seuil majoré
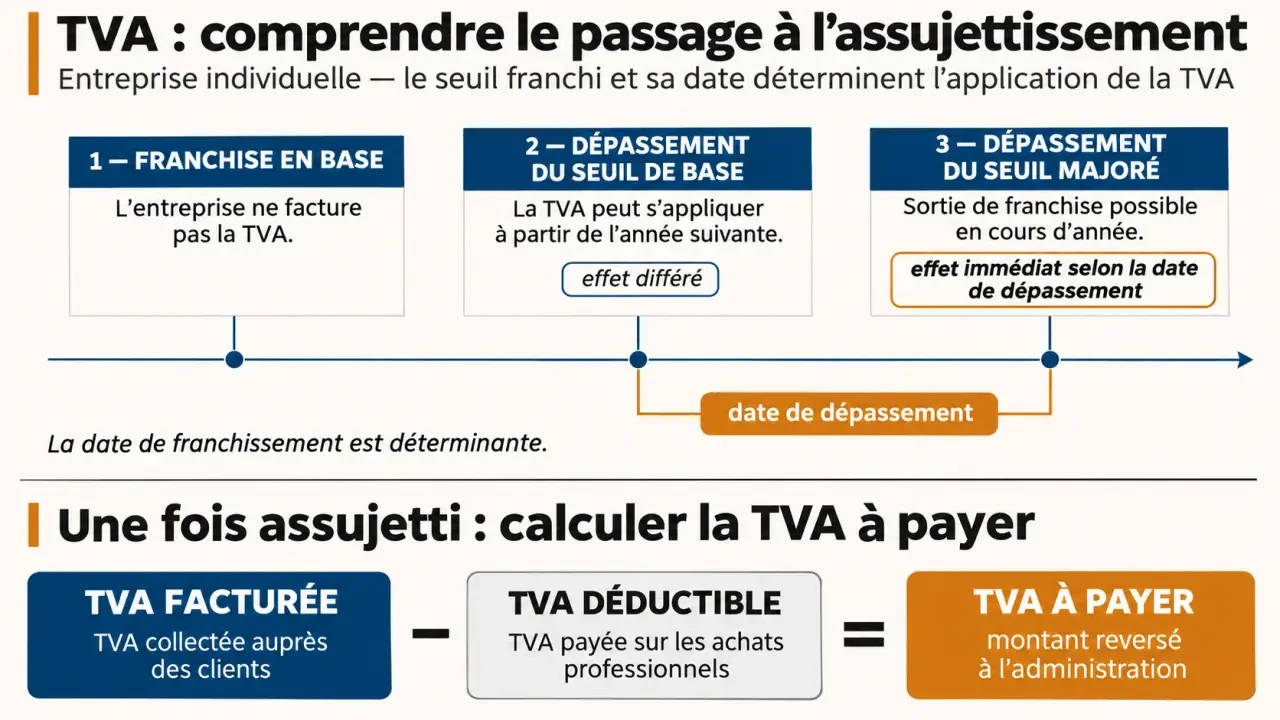
La franchise repose notamment sur le chiffre d’affaires et la nature de l’activité. Deux repères doivent être distingués : le seuil de base, utilisé pour apprécier le maintien de la franchise, et le seuil majoré, dont le dépassement peut déclencher une sortie en cours d’année.
Les montants ci-dessous correspondent aux repères publiés par Portail Auto-Entrepreneur pour 2025, également repris en partie par Indy. Ils ne constituent pas une validation des seuils applicables à une année ultérieure : faites confirmer les montants en vigueur et les règles de calcul par votre service des impôts des entreprises, ou SIE, avant toute décision.
| Activité | Seuil de base cité pour 2025 | Seuil majoré cité pour 2025 |
|---|---|---|
| Ventes et hébergement relevant des règles générales | 85 000 € | 93 500 € |
| Prestations de services relevant des règles générales | 37 500 € | 41 250 € |
Une divergence mérite d’être signalée : un tableau de Portail Auto-Entrepreneur affiche aussi 85 500 € pour les ventes, contre 85 000 € dans son texte. Ces valeurs ne doivent pas être fusionnées ni utilisées indifféremment.
Dans le mécanisme présenté avec ces repères, dépasser uniquement le seuil de base conduit à une application de la TVA l’année suivante. Dépasser le seuil majoré entraîne la sortie de franchise à compter du dépassement. La date précise de bascule est donc aussi importante que le montant atteint. En cas d’activité mixte, de création récente ou d’opérations particulières, demandez une analyse adaptée plutôt que d’appliquer mécaniquement le tableau.
Comparer les régimes par leurs obligations concrètes
La franchise allège la gestion, mais interdit de récupérer la TVA sur les achats. Les deux régimes réels permettent cette déduction lorsque les conditions sont réunies ; ils se distinguent surtout par leurs modalités déclaratives et leurs critères d’accès.
| Régime | Facturation et déduction | Déclaration et paiement |
|---|---|---|
| Franchise en base | Pas de TVA facturée ; pas de déduction | Pas de déclaration périodique pour les opérations courantes couvertes par la franchise |
| Réel simplifié | TVA facturée ; déduction possible | CA12 annuelle et acomptes semestriels |
| Réel normal | TVA facturée ; déduction possible | CA3 mensuelle, ou trimestrielle sous conditions |
Au simplifié, anticiper les acomptes et le solde
Les acomptes sont habituellement versés en juillet et décembre, via le formulaire 3514. Les proportions citées par ABC Liv et Indy sont de 55 % puis 40 % de la base de référence, avant régularisation annuelle sur la CA12. La base de calcul comporte des règles particulières : il ne faut pas appliquer ces pourcentages sans vérifier votre situation, notamment lors du premier exercice.
Les plafonds de chiffre d’affaires publiés divergent : 840 000 € ou 945 000 € pour les activités commerciales, et 254 000 € ou 286 000 € pour les services. Indy mentionne aussi une condition de TVA annuelle de 15 000 €. Ces repères ne permettent pas, sans vérification de leur période d’application, de conclure à votre éligibilité.
Au normal, suivre la TVA plus régulièrement
La CA3 est généralement mensuelle. Une déclaration trimestrielle est possible sous conditions lorsque la TVA annuelle due est inférieure à 4 000 €. Déclarations et paiements s’effectuent en ligne, depuis l’espace professionnel sur impots.gouv.fr. Consultez votre calendrier fiscal pour connaître vos échéances exactes : celles des déclarations de bénéfices ne sont pas celles de la TVA.
Facturer et calculer la TVA sans fragiliser la trésorerie
En franchise, la mention habituellement utilisée est « TVA non applicable, art. 293 B du CGI ». Ne faites apparaître ni taux ni montant de TVA. Portail Auto-Entrepreneur annonce une évolution de référence juridique au 1er septembre 2026, avec une tolérance pour l’ancienne référence jusqu’au 31 décembre 2027 : vérifiez la formulation applicable avant de modifier vos modèles.
Lorsque vous devenez redevable, vos factures doivent notamment distinguer les montants HT, le taux applicable, le montant de TVA et le total TTC, avec votre numéro d’identification à la TVA lorsque requis. Le taux de 20 % n’est pas universel : des taux de 2,1 %, 5,5 % ou 10 % existent selon les opérations.
La formule de gestion est simple : TVA à payer = TVA collectée exigible − TVA déductible. À titre d’exemple, 1 000 € de TVA collectée et 300 € de TVA déductible donnent 700 € à reverser. Si la déduction dépasse la collecte, un crédit apparaît, reportable ou remboursable sous conditions.
Traitez vos achats comme s’ils passaient dans un tamis : une dépense professionnelle ne donne pas automatiquement droit à déduction. Vérifiez successivement la facture justificative, son affectation à une activité ouvrant droit à déduction, les exclusions éventuelles et la date à laquelle la taxe devient déductible. Ce filtrage évite de confondre « achat utile à l’entreprise » et « TVA récupérable ».
Choisir ou changer de régime sans subir la bascule
La franchise peut être intéressante avec peu de dépenses et une clientèle de particuliers sensible au prix TTC. Une option pour la TVA peut, au contraire, être pertinente avec des investissements importants ou des clients professionnels pouvant eux-mêmes la récupérer. Comparez toujours la marge après achats, le prix final et la charge administrative.
Le réel normal peut aussi convenir à une entreprise souhaitant suivre plus fréquemment ses crédits de TVA. Le simplifié réduit la fréquence déclarative, mais demande de provisionner les acomptes et la régularisation : la TVA encaissée n’est pas une trésorerie librement disponible.
- Suivez le chiffre d’affaires cumulé et les seuils correspondant à votre activité.
- Contactez le SIE pour confirmer la date d’effet d’une sortie ou d’une option volontaire.
- Actualisez devis, factures, tarifs et logiciel de comptabilité.
- Examinez les opérations à cheval sur la bascule et les éventuelles factures rectificatives.
Un retour à la franchise n’est pas automatique : il dépend des conditions applicables et de la durée d’engagement d’une éventuelle option. Faites confirmer ces éléments avant de cesser de facturer la TVA.
Articles qui pourraient vous intéresser :
 Tarif auto-entrepreneur multiservice : 3 méthodes pour fixer ses prix et rester rentable
 Salaire de 26 500 € brut : quel net réel et comment le calculer ?
 Compte 626 : ce qu’il faut enregistrer, ce qu’il faut exclure et comment traiter la TVA
 Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible